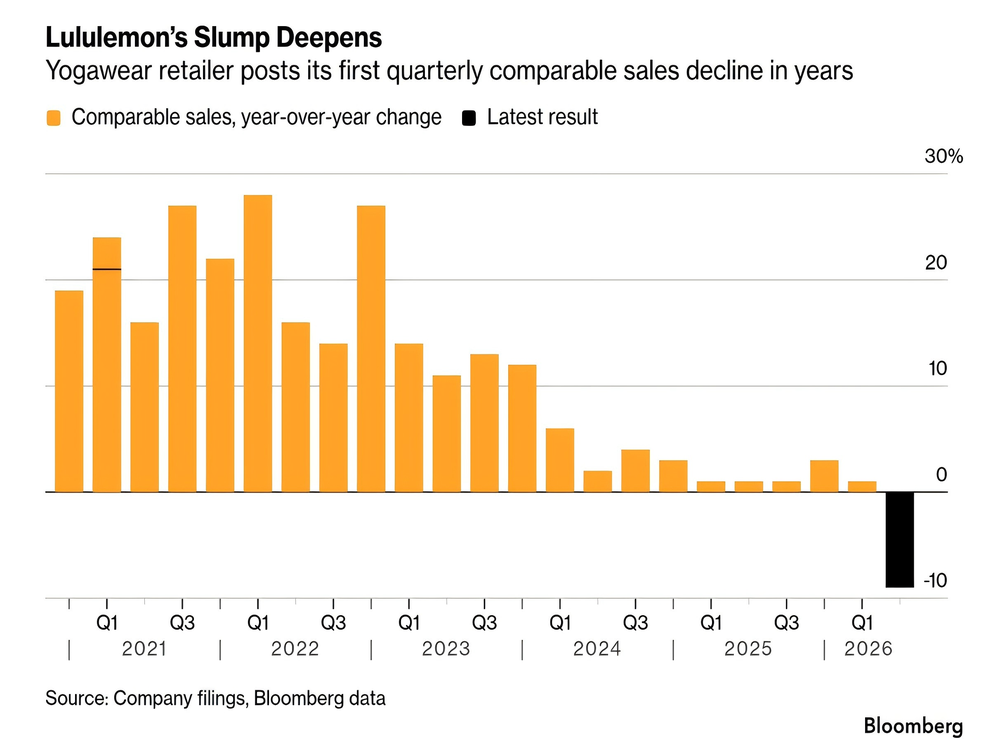
4 września lululemon opublikowała wyniki drugiego kwartału finansowego 2026 roku.
Przychody wyniosły 2,416 mld USD, co oznacza spadek o 4% w porównaniu z poprzednim rokiem. W Ameryce Północnej spadły o 8%. W Chinach kontynentalnych wzrosły o 4% w ujęciu raportowanym, ale zmniejszyły się o 2% w stałej walucie – w porównaniu do wzrostu o 23% w poprzednim kwartale. Prognoza na cały rok została ponownie obniżona, tym razem do zakresu 10,35–10,5 mld USD.
Akcje gwałtownie spadły po godzinach notowań.
Kwartał był słaby, ale bardziej interesujące jest pytanie, czy jest to jedynie chwilowe zwolnienie, czy coś głębszego i strukturalnego.
Wskazówki wskazują na to drugie.
lululemon stoi przed presją zarówno w Ameryce Północnej, jak i w Chinach. Sprzedaż porównywalna stała się ujemna, prognoza została skorygowana dwukrotnie, a struktura asortymentu przesuwa się z dala od niektórych kategorii, które pierwotnie definiowały markę.
Ma to znaczenie, ponieważ lululemon została zbudowana na jednej z najbardziej wyraźnych historii kategorii w nowoczesnym sportowym odzieżowym sektorze.
Przetransformowała odzież do jogi, w szczególności legginsy, w globalny biznes związany ze stylem życia.
Obecne wyzwanie to to, co dzieje się po osiągnięciu przez tę kategorię stadium dojrzałości.
sukces lululemon wynikał nie tylko z technicznych materiałów lub dopasowania.
Stworzyła kategorię, którą klienci natychmiast rozumieli. Produkt był funkcjonalny, podkreślał sylwetkę, wygodny, łatwy w codziennym noszeniu i łatwy w powtarzalnym zakupie. Z czasem odzież do jogi stała się częścią szerszej tożsamości stylu życia.
To nadało marce wyjątkową siłę cenową.
Przez lata klienci chętnie płacili premiumowe ceny bez oczekiwania na promocje. W praktyce lululemon stworzyła coś bardziej wartościowego niż udana linia produktów: zbudowała pozycję w umyśle klienta.
Jednak silna kategoria może wspierać wzrost tylko do pewnego stopnia.
Gdy docelowy klient już posiada kilka par legginsów, kolejne zakupy stają się trudniejsze do uzyskania. Zapotrzebowanie zastępcze zaczyna odgrywać większą rolę niż zapotrzebowanie na pierwsze zakupy. Tymczasem konkurencja wkracza na rynek, a konsumenci stają się bardziej wybredni.
To właśnie w tym momencie marki pionowe zwykle muszą dokonać zmiany.
Canada Goose zmierzyła się z podobnym problemem, lecz z innego kąta. Jej główną mocą było luksusowe odzież wierzchnia z piór i pierza – kategoria o wysokiej wartości, wyraźnej sezonowości i stosunkowo niskiej częstotliwości zakupów. Aby nadal rosnąć, firma musiała wejść na rynek lżejszej odzieży wierzchniej, dzianin, obuwia oraz akcesoriów.
Zasada pozostaje taka sama.
Marka musi wyjść poza produkt, który ją uchwycił, nie osłabiając jednak powodu, dla którego klienci zaufali jej od samego początku.
W Ameryce Północnej lululemon notuje słabszy ruch klientów i niższy współczynnik konwersji, a popyt na tradycyjne, dopasowane legginsy słabnie. Konsumenci przesuwają się w kierunku luźniejszych, bardziej codziennych sylwetek.
W Chinie spowolnienie było jeszcze bardziej gwałtowne. Wzrost zmienił się z 23% w stałej walucie w poprzednim kwartale na spadek o 2%.
Jednocześnie konkurencja staje się coraz bardziej zgrupowana.
Alo rozszerza swoją obecność na rynkach zagranicznych. NikeSKIMS rozwija kategorie odzieży sportowej i studiowej dla kobiet. On przechodzi poza bieganie, włączając do swojej oferty produkty do jogi, pilatesu oraz szerszej gamy odzieży studiowej. Lokalne chińskie marki również szybko poprawiają jakość dopasowania, materiałów oraz narracji produktowej.
Wniosek jest dość oczywisty: lululemon już nie działa w kategorii, którą może definiować samodzielnie.
Pytanie przesunęło się z „jak szybko odzież do jogi może rosnąć?” na „jakim rodzajem marki lululemon chce się stać w przyszłości?”
To trudniejsze pytanie.
Oczywistą reakcją na dojrzałość jest rozszerzenie kategorii.
Jednak dodawanie nowych kategorii i budowanie drugiego silnika wzrostu to nie to samo.
Nowa kategoria produktowa staje się istotna dopiero wtedy, gdy klienci rozumieją, dlaczego należy ona do tej marki.
Dla lululemon rozszerzenie oferty od jogi do zakresu zajęć w studiu, biegania, treningów, codziennego poruszania się, podróży oraz lekkich aktywności na otwartym powietrzu ma sens, ponieważ te obszary pozostają bliskie kluczowym mocnym stronom marki: komforcie, swobodzie ruchu, wydajności materiałów i noszeniu na co dzień.
Nowy rynek musi również być wystarczająco duży, aby mieć znaczenie.
Przejście od jogi do szerszego garderoby dla aktywnego stylu życia tworzy znacznie więcej możliwości niż po prostu dodanie kolejnej wersji legginsów.
I najważniejsze – produkt nadal musi mieć uzasadnienie swojego istnienia.
Takie uzasadnienie może wynikać z materiału, fasonu, konstrukcji, funkcjonalności lub nowego sposobu noszenia ubrania. Bez niego ekspansja staje się jedynie wzrostem asortymentu, a nie wzrostem marki.
To właśnie w tym momencie rozwój produktu nabiera kluczowego znaczenia.
Z perspektywy produktu i łańcucha dostaw kierunek jest już widoczny.
Granice między jogą, bieganiem, codziennym poruszaniem się, podróżowaniem oraz lekkimi aktywnościami na otwartym powietrzu stają się coraz bardziej elastyczne.
Konsumentom coraz bardziej zależy na ubraniach, które dobrze funkcjonują, ale nie wyglądają zbyt technicznie. Spodnie powinny zapewniać swobodę ruchu, nadawać się do podróży samolotem oraz do codziennego noszenia w mieście. Kurtka może oferować rozciągliwość, ochronę przed wiatrem i miejsce na przechowywanie rzeczy, nie przypominając przy tym wyposażenia turystycznego.
Dlatego takie kategorie jak spodnie aktywne z szerokimi nogawkami, lekkie odzież wierzchnia, kurtki do studia, spodnie podróżne oraz hybrydy soft-shell przyciągają coraz więcej uwagi.
To zmienia sposób, w jaki marki rozwijają swoje produkty.
Nie wystarczy już optymalizować produktu pod kątem jednego sportu lub jednego zastosowania.
Wydajność materiału, dopasowanie, mobilność, komfort, tożsamość wizualna oraz przydatność do codziennego noszenia muszą teraz być rozwiązywane łącznie.
Dla dostawców oznacza to przesunięcie rozmowy na wcześniejszy etap procesu.
Moda i wydajność wcześniej funkcjonowały w oddzielnych systemach rozwoju.
Ta różnica stopniowo znika.
Marki sportowe chcą większej bliskości do mody i szerszego uznania w kulturze życia codziennego. Marki modowe dążą do lepszej funkcjonalności oraz wiarygodności pod względem wydajności.
W rezultacie coraz więcej marek angażuje dostawców i partnerów ODM w procesie na wcześniejszym etapie.
Praca rozpoczyna się już przed przygotowaniem pakietu technicznego.
Kierunek materiału, sylwetka, dopasowanie, konstrukcja funkcjonalna, weryfikacja próbek oraz scenariusze użytkowania stają się coraz częściej częścią jednej, spójnej rozmowy o rozwoju produktu.
Dla marek przeżywających transformację ma to szczególne znaczenie, ponieważ kolejna krzywa wzrostu rzadko wynika z jednego spotkania lub jednego pomysłu.
Powstaje ona dzięki wielokrotnemu rozwojowi produktów, testowaniu i doskonaleniu.
Partner, który potrafi obniżyć koszty prób, skrócić cykle rozwoju oraz przekształcić nowy scenariusz konsumencki w komercyjnie opłacalny produkt, staje się coraz bardziej wartościowy.
EVER GLORY współpracowała z międzynarodowymi markami odzieżowymi na różnych etapach rozwoju rynku.
Nasze wcześniejsze doświadczenie w sektorze szybkiej mody i odzieży markowej zapewniło nam solidne podstawy w zakresie merchandisingu, rozwoju produktów oraz szybkości wprowadzania ich na rynek. Od 2018 roku inwestujemy w sposób intensywniejszy w odzież sportową, outdoorową oraz funkcjonalną.
Te dwa tła coraz częściej się nakładają.
Wiele najciekawszych dziś możliwości produktowych leży na granicy mody i funkcjonalności.
Dla marek poszukujących nowych obszarów wzrostu nasza rola nie sprowadza się jedynie do zapewnienia zdolności produkcyjnych. Możemy zaangażować się w proces rozwoju wcześniej – od określenia trendów i kierunków w zakresie materiałów, przez dopasowanie, konstrukcję funkcjonalną, testy próbek oraz walidację małych partii.
Dla ugruntowanej marki sportowej może to oznaczać ekspansję w kierunku kategorii związanych z dojazdem do pracy, podróżami, łagodnymi aktywnościami na otwartym powietrzu lub szerszymi kategoriami stylu życia.
Dla marki modowej może to oznaczać wprowadzenie rzeczywistej wydajności funkcjonalnej do produktu, a nie jedynie dodawanie szczegółów funkcjonalnych na powierzchni.
Dla nowo powstających marek łańcuch dostaw sam w sobie może stać się częścią procesu innowacji.
obecne wyzwanie lululemon nie jest wyjątkowe.
Każda marka zbudowana wokół jednej silnej kategorii dociera w końcu do punktu, w którym sama ta kategoria przestaje być wystarczająca.
Dla marek to jest kolejne pytanie dotyczące wzrostu.
Dla dostawców jest to szansa na przejście od wykonywania zleceń do współtworzenia rozwiązań.

 EN