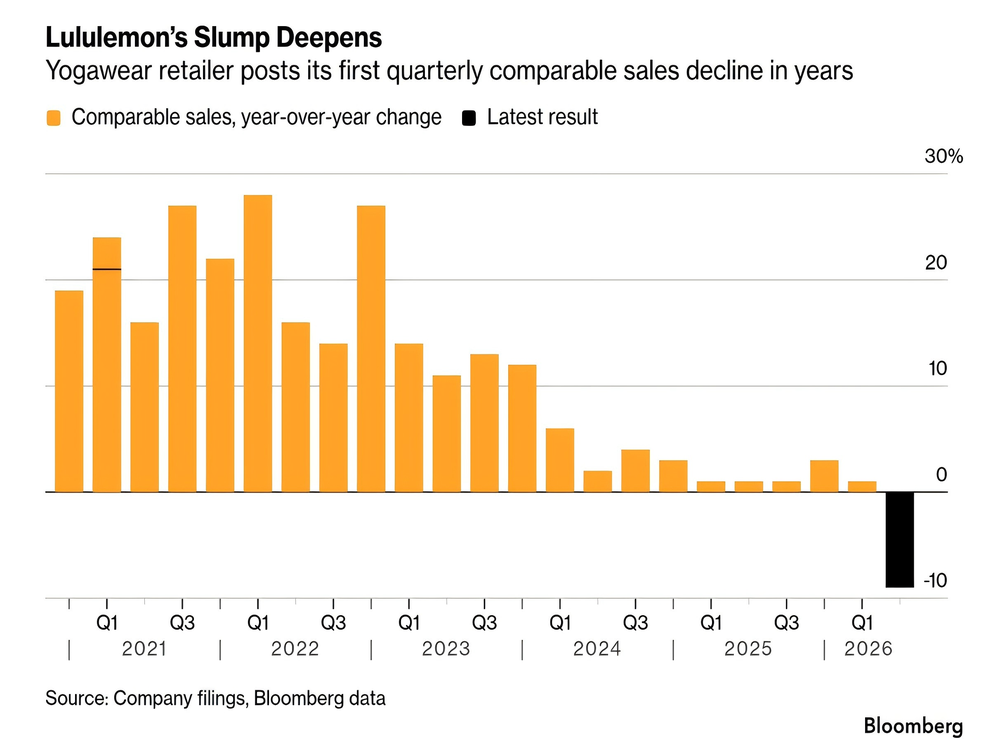
ב-4 בספטמבר דיווחה lululemon על תוצאותיה לרבעון השני של שנת הכספים 2026.
ההכנסות הסתכמו ב-2.416 מיליארד דולר, ירידה של 4% בהשוואה לשנת קודמת. בצפון אמריקה הירידת ההכנסות הייתה 8%. סין היבשתית צמחה ב-4% לפי הדיווח, אך ירדה ב-2% במטבע קבוע, לעומת צמיחה של 23% ברבעון הקודם. הנחיה לשנת הכספים נחתכה שוב, הפעם לטווח של 10.35–10.5 מיליארד דולר.
המניה ירדה בצורה חדה לאחר שעות המסחר.
הרבעון היה חלש, אך השאלה המעניינת יותר היא האם זה פשוט замנוני איטי או משהו מבני יותר.
הסימנים מצביעים על האפשרות השנייה.
lululemon מתמודדת עם לחץ הן בצפון אמריקה והן בסין בו זמנית. המכירות השוות הפכו שליליות, הנחיה נחתכה פעמיים, והרכב המוצרים משתנה ומרחיק את עצמו מקטגוריות מסוימות שהגדרו את המותג כבר מההתחלה.
זה חשוב, משום ש-lululemon נבנתה על אחת מסיפוריות הקטגוריות הברורות ביותר באופנת הספורט המודרנית.
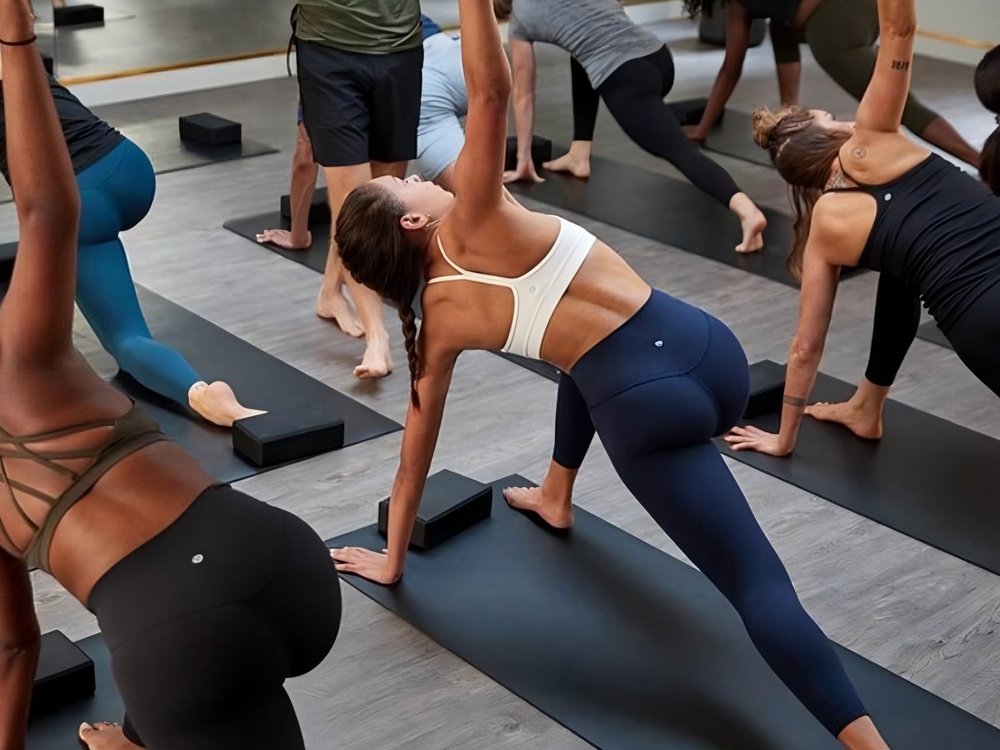
היא לקחה בגדים ליוגה, במיוחד ליגגינגים, והפכה אותם לעסק גלובלי של סגנון חיים.
האתגר הנוכחי הוא מה קורה אחרי שהקטגוריה הזו מגיעה לבגרות.
ההצלחה של lululemon נבעה לא רק מחומרים טכניים או התאמה אנטומית.
היא יצרה קטגוריה שלקוחות הבינו מיד. המוצר היה תפקודי, משלב, נוח, קל ללבוש לעיתים קרובות וקל לקנות שוב ושוב. עם הזמן, בגדים ליוגה הפכו לחלק מזיהוי רחב יותר של סגנון חיים.
זה העניק למותג כוח ייחודי לקביעת מחיר.
במשך שנים, לקוחות היו מוכנים לשלם מחירים פרמיומים ללא המתנה להנחות. במונחים מעשיים, lululemon בנתה משהו בעל ערך רב יותר מאשר קו מוצרים מצליח: היא בנתה מיקום במודעות הלקוח.
אבל קטגוריה חזקה יכולה לתמוך בצמיחה רק עד כדי כך.
ברגע שצרכן היעד כבר מחזיק בכמה זוגות ליגינגס, הקנייה הבאה הופכת קשה יותר להצלחה. דרישת ההחלפה מתחילה להיות חשובה יותר מאשר אימוץ בפעם הראשונה.
כאן מותגים ורטייקלים בדרך כלל חייבים לשנות את עצמם.
קנדה גוס התמודדה עם בעיה דומה מזווית אחרת. החוזקה המרכזית שלה הייתה בגדי חוץ פרמיומים ממולר, קטגוריה בעלת ערך גבוה עם עונתיות ברורה ותדירות קניות יחסית נמוכה. כדי להמשיך לצמוח, היא הייתה חייבת להיכנס לתחום בגדי החוץ הקלים יותר, סריגים, נעליים ואביזרים.
העקרון הוא אותו עקרון.
המותג חייב לנוע מעבר למוצר שהביא לו תהילה, מבלי לפגוע בסיבה שבגללה האנשים הסתמכו עליו מלכתחילה.
Bắc אמריקה, לולולמון חווה ירידה בתנועה ובאחוזי ההמרה, בעוד הדemand לבגדי ליגינגס צמודים מסורתיים מתעכבת. הצרכנים עוברים לדוגמאות רפויות יותר ולצורות יומיומיות יותר.
בסין, האטה הייתה חדה אף יותר. הצמיחה עברה מ-23% במטבע קבוע ברבעון הקודם לירידה של 2%.
באותו זמן, התחרות הולכת ונהיית צפופה יותר.
אלו מתרחבת בינלאומית. נייקי־סקימס בונה את קטגוריות הביצועים והסטודיו לנשים. און עוברת מעבר לריצה אל יוגה, פילאטיס וללבוש סטודיו רחב יותר. מותגים סיניים מקומיים גם כן משתפרים במהירות רבה בהתאמה, בחומר ובסיפור המוצרים.
המסקנה די ברורה: לולולמון אינה פועלת עוד בתחום שיכולה להגדיר בעצמה.
השאלה השתנתה מ—"באיזו מהירות יכול לבוא לעלות הלבוש ליוגה?" ל—"איזה סוג מותג לולולמון רוצה להפוך בהמשך?"
זו שאלה קשות יותר.
התגובה ההגיונית למצב של בגרות היא הרחבת קטגוריות.
אבל הוספת קטגוריות ובניית מנוע צמיחה שני הם לא דבר אחד.
אזור מוצר חדש הופך משמעותי רק כאשר הלקוחות יכולים להבין למה הוא שייך למותג.
ללוולימון, הרחבה מהיוגה לתחומים של סטודיו, ריצה, אימונים, נסיעות, מסעות ופעילות חוץ קלה היא הגיונית, מכיוון שתחומי הפעילות הללו נשארים קרובים לחוזקות המרכזיות של המותג: נוחות, תנועה, ביצועי בד ותאימות ללבישה יומיומית.
השוק החדש חייב להיות גדול מספיק כדי להיות משמעותי.
מעבר מהיוגה לארון לבוש פעיל-חיים רחב יותר יוצר הרבה יותר מקום מאשר פשוט הוספת גרסה נוספת של מכנסיים צמודים.
ובכל זאת, החשובה ביותר — למוצר חייב להיות סיבה להתקיים.
הסיבה הזו עלולה לנבוע מהבד, מהחיתוך, מבניית המוצר, מתפקודו או משיטה חדשה ללבישתו. ללא סיבה כזו, הרחבה הופכת לגידול באוסף ולא לגידול במותג.
כאן פיתוח המוצרים הופך לקритי.
מנקודת מבט של מוצר ושרשרת האספקה, הכיוון כבר נראה בבירור.
הגבולות בין יוגה, ריצה, נסיעות, מסעות ופעילות חוץ קלה הופכים פחות קשיחים.
צרכנים רוצים יותר ויותר בגדים שמתפקדים היטב, אך לא נראים טכניים מדי. מכנסיים צריכים לתמוך בתנועה, בטיסה ובעיר. מעיל יכול לספק מתיחות, הגנה מפני הרוח ואחסון, בלי להיראות כציוד לחו"ל.
לכן קטגוריות כגון מכנסיים פעילים עם פס רחב, בגדי חוץ קלים, מעילים לסטודיו, מכנסיים לנסיעות והיברידים של סופט-шел, זוכים לעניין רב יותר.
זה משנה את הדרך שבה מותגים מפתחים מוצרים.
לא מספיק יותר להתאים מוצר לספורט אחד או למקרה שימוש אחד בלבד.
תפקוד הבד, התאמה, תנועתיות, נוחות, זהות חזותית ויכולת לשימוש יומיומי חייבים להיפתר יחד.
עבור ספקים, זה מזיז את השיחה לשלב מוקדם יותר בתהליך.
אופנה וביצועים היו בעבר במערכות פיתוח נפרדות.
ההבחנה הזו נחלשת.
מותגי ספורט רוצים רלוונטיות אופנתית ומשיכה לחיי היומיום. מותגי אופנה רוצים פונקציונליות טובה יותר ואמינות ביצועים.
כתוצאה מכך, יותר מותגים מביאים ספקים ושותפי ODM לתהליך מוקדם יותר.
העבודה עכשיו מתחילה לפני החבילה הטכנית.
כיוון הבד, סילואט, מידות, בנייה פונקציונלית, אימות דוגמאות ותרחישי לבוש הופכים לחלק גובר ומתגבר בשיחה על הפיתוח.
למרות שמות המותגים נמצאים בתהליך מעבר, זה חשוב, משום שהעלאה הבאה בגרף הצמיחה נדירה מה שמגיעה בפגישה אחת או ברעיון אחד.
היא נמצאת דרך פיתוח מוצר חוזר, בדיקה ושיפור.
השותף שיכול להפחית את עלות הניסיונות, לקצר מחזורי פיתוח ולהמיר תרחיש צרכן חדש למוצר שניתן למימוש מסחרית הופך ליותר יקר.
EVER GLORY עבדה עם מותגי הלבשה הבינלאומיים בשלבים שונים של השוק.
הניסיון המוקדם שלנו במודה מהירה ובהלבשה ממותגת נתן לנו יסוד חזק בתכנון מכירות, פיתוח מוצר ומהירות השקה לשוק. מאז 2018, השקענו יותר משמעותית בהלבשה ספורטיבית, לטיולים ותפקודית.
הרקע השני הללו מתנגנים כעת יותר ויותר.
רבות מההזדמנויות המPRODUCTיות המעניינות ביותר כיום נמצאות בין אופנה לתפקוד.
למרות שמותגיס שמחפשים תחומים חדשים לצמיחה, התפקיד שלנו אינו רק לספק יכולת ייצור. אנו יכולים להצטרף לתהליך הפיתוח מוקדם יותר – מהכיוון של מגמות ובדים, דרך פיתוח ההתאמה, הבנייה התפקודית, בדיקת דוגמיות והאימות באצווה קטנה.
למותג ספורט מוסמך, זה עלול לעורר הרחבה לתחומים כגון נסיעות יומיומיות, מסעות, פעילויות חוץ קלות או קטגוריות רחבות יותר של סגנון חיים.
למותג אופנה, זה עלול לעורר בניית יכולת ביצוע אמיתית במוצר, ולא רק הוספת פרטים תפקודיים על פני השטח.
ולמותגים צעירים, שרשרת האספקה עצמה יכולה להפוך לחלק מתהליך החדשנות.
האתגר הנוכחי של lululemon אינו ייחודי.
כל מותג שבנוי סביב קטגוריה אחת חזקה מגיע בסופו של דבר לנקודת זמן שבה הקטגוריה לבדה כבר אינה מספיקה.
למותגים, זהו השאלה הבאה של הצמיחה.
לספקים זו הזדמנות לעבור משלב הביצוע לשלב הפיתוח המשותף.

 EN