Le 4 septembre, lululemon a publié ses résultats pour le deuxième trimestre de l’exercice 2026.
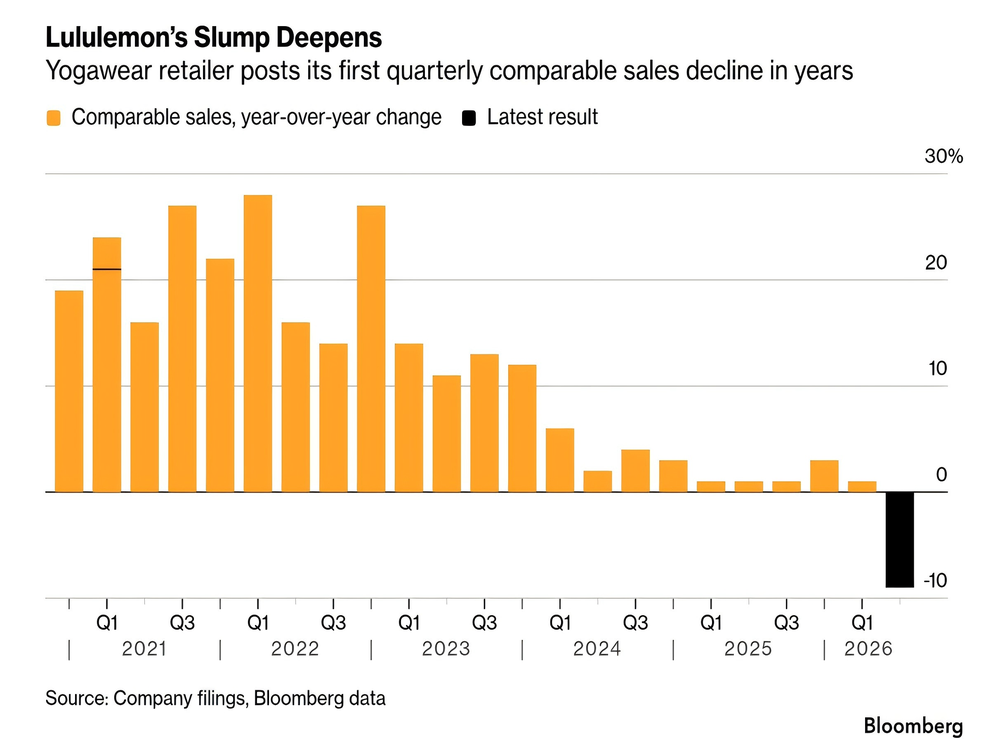
Le chiffre d’affaires s’est établi à 2,416 milliards de dollars, en baisse de 4 % sur un an. En Amérique du Nord, il a reculé de 8 %. En Chine continentale, il a progressé de 4 % en données brutes, mais a diminué de 2 % à taux de change constant, contre une croissance de 23 % au trimestre précédent. Les prévisions annuelles ont été revues à la baisse une nouvelle fois, cette fois-ci à 10,35–10,5 milliards de dollars.
L’action a fortement chuté après la clôture des marchés.
Le trimestre a été médiocre, mais la question plus intéressante est de savoir si ce ralentissement est simplement temporaire ou s’il reflète une évolution plus structurelle.
Les indices pointent vers cette seconde hypothèse.
lululemon fait face à des pressions simultanées en Amérique du Nord et en Chine. Les ventes comparables sont devenues négatives, les prévisions ont été réduites deux fois, et la composition des produits s’éloigne progressivement de certaines catégories qui ont initialement défini la marque.
Cela importe, car lululemon s’est construite sur l’une des histoires de catégorie les plus claires du secteur moderne de la sportswear.
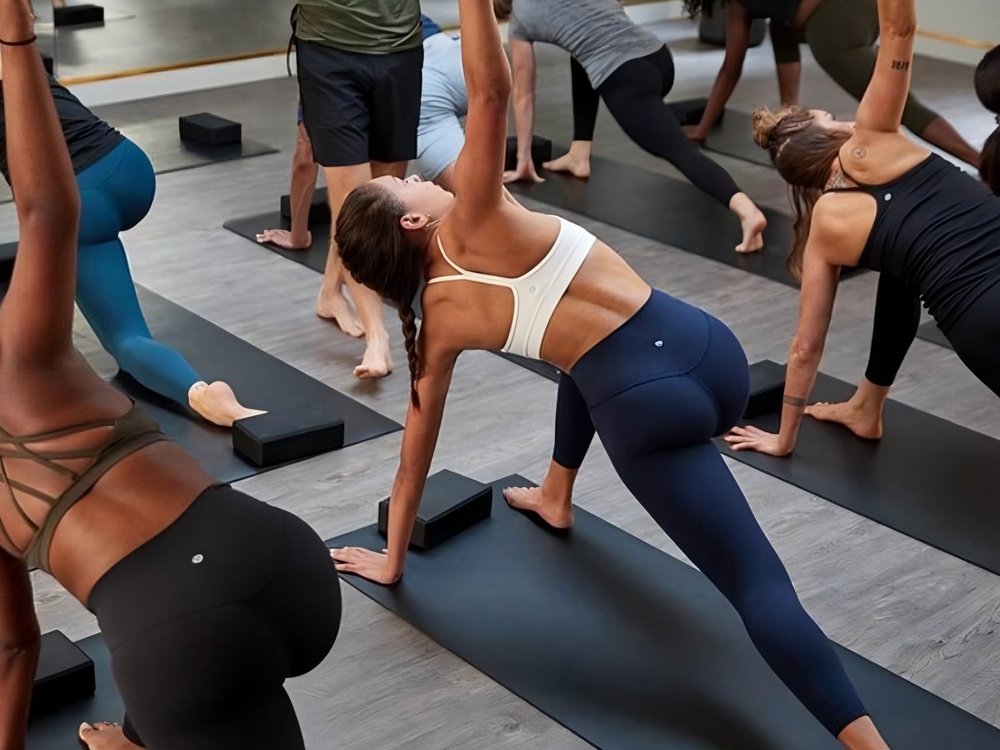
Elle a pris les vêtements de yoga, en particulier les leggings, pour en faire une entreprise mondiale de mode de vie.
Le défi actuel porte sur ce qui se produit une fois que cette catégorie atteint sa maturité.
le succès de lululemon ne reposait pas uniquement sur des tissus techniques ou sur la coupe.
Elle a créé une catégorie immédiatement compréhensible par les clients. Le produit était fonctionnel, flatteur, confortable, facile à porter fréquemment et simple à acheter à répétition. Avec le temps, les vêtements de yoga sont devenus une composante d’une identité plus large liée au mode de vie.
Cela a conféré à la marque un pouvoir de fixation des prix exceptionnel.
Pendant des années, les clients ont accepté volontiers des prix premium sans attendre des promotions. En pratique, lululemon a construit quelque chose de plus précieux qu’une simple gamme de produits réussie : elle s’est taillé une place dans l’esprit du consommateur.
Mais une catégorie forte ne peut porter la croissance que jusqu’à un certain point.
Une fois que le client cible possède déjà plusieurs paires de leggings, la prochaine acquisition devient plus difficile à obtenir. La demande de remplacement commence à compter davantage que l’adoption initiale.
C’est à ce stade que les marques verticales doivent généralement évoluer.
Canada Goose a été confrontée à un problème similaire sous un autre angle. Sa force principale résidait dans les vêtements d’extérieur haut de gamme en duvet, une catégorie à forte valeur ajoutée, fortement saisonnière et à fréquence d’achat relativement faible. Pour poursuivre sa croissance, elle a dû s’étendre aux vêtements d’extérieur plus légers, aux mailles, aux chaussures et aux accessoires.
Le principe reste le même.
La marque doit dépasser le produit qui l’a rendue célèbre, sans affaiblir la raison pour laquelle les consommateurs lui ont accordé leur confiance dès le départ.
En Amérique du Nord, lululemon observe une baisse du trafic et un taux de conversion moindre, tandis que la demande pour les leggings traditionnels moulants s’essouffle. Les consommateurs se tournent vers des silhouettes plus amples et plus adaptées au quotidien.
En Chine, le ralentissement a été encore plus brutal. La croissance est passée de +23 % en monnaie constante au trimestre précédent à un recul de 2 %.
Parallèlement, la concurrence se densifie.
Alo étend sa présence à l’international. NikeSKIMS développe ses gammes féminines de vêtements de performance et de studio. On dépasse désormais la course à pied pour s’implanter dans le yoga, le pilates et les vêtements de studio plus largement. Les marques chinoises locales progressent également rapidement en matière d’ajustement, de tissus et de narration produit.
La conclusion est assez claire : lululemon n’évolue plus dans une catégorie qu’elle peut définir seule.
La question a changé : elle ne porte plus sur « à quelle vitesse la lingerie de yoga peut-elle croître ? », mais sur « quel type de marque lululemon souhaite-t-elle devenir ensuite ? »
Il s’agit d’une question plus difficile.
La réponse évidente face à la maturité est l’élargissement des catégories.
Or, ajouter des catégories et créer un second moteur de croissance ne sont pas une même chose.
Un nouveau domaine produit n’acquiert de sens que lorsque les clients comprennent pourquoi il appartient à la marque.
Pour lululemon, étendre sa gamme du yoga aux univers du studio, de la course à pied, de l’entraînement, des déplacements quotidiens, des voyages et des activités extérieures légères est pertinent, car ces univers restent étroitement liés aux forces fondamentales de la marque : confort, liberté de mouvement, performance des tissus et portabilité au quotidien.
Le nouveau marché doit également être suffisamment vaste pour avoir une réelle importance.
Passer du yoga à une garde-robe plus large dédiée au mode de vie actif ouvre bien davantage de perspectives que le simple ajout d’une nouvelle variante de legging.
Et surtout, le produit doit toujours justifier son existence.
Cette justification peut résider dans le tissu, la coupe, la construction, la fonctionnalité ou une nouvelle manière de porter le vêtement. À défaut, l’extension se résume à une croissance de l’assortiment, non à une croissance de la marque.
C’est ici que le développement produit devient essentiel.
Du point de vue produit et chaîne logistique, cette orientation est déjà clairement perceptible.
Les frontières entre yoga, course à pied, déplacements quotidiens, voyages et activités extérieures légères s’estompent progressivement.
Les consommateurs souhaitent de plus en plus des vêtements performants, mais qui ne paraissent pas trop techniques. Un pantalon doit être fonctionnel en mouvement, pendant un vol et en ville. Une veste peut offrir de l’élasticité, une protection contre le vent et des poches, sans pour autant évoquer de l’équipement outdoor.
C’est pourquoi des catégories telles que les pantalons actifs à jambe large, les vestes légères, les vestes de studio, les pantalons de voyage et les hybrides soft-shell attirent davantage d’attention.
Cela modifie la façon dont les marques développent leurs produits.
Il ne suffit plus d’optimiser pour un seul sport ou un seul usage.
La performance des tissus, la coupe, la mobilité, le confort, l’identité visuelle et la portabilité quotidienne doivent désormais être résolues simultanément.
Pour les fournisseurs, cela déplace la discussion vers l’amont.
La mode et la performance étaient autrefois gérées dans des systèmes de développement distincts.
Cette distinction s’estompe.
Les marques sportives recherchent davantage de pertinence mode et d’attrait lifestyle. Les marques de mode recherchent une meilleure fonctionnalité et une crédibilité accrue en matière de performance.
En conséquence, un nombre croissant de marques intègrent plus tôt leurs fournisseurs et partenaires ODM dans le processus.
Les travaux commencent désormais avant la rédaction du cahier des charges technique.
La direction du tissu, la silhouette, l’ajustement, la construction fonctionnelle, la validation des échantillons et les scénarios d’utilisation font de plus en plus partie d’une même conversation de développement.
Pour les marques en transition, cela revêt une importance particulière, car la prochaine courbe de croissance se trouve rarement lors d’une seule réunion ou à partir d’une seule idée.
Elle résulte plutôt d’un développement produit itératif, de tests répétés et d’affinements successifs.
Le partenaire capable de réduire les coûts d’essai, d’accélérer les cycles de développement et de traduire un nouveau contexte consommateur en un produit commercialement viable gagne en valeur.
EVER GLORY collabore avec des marques internationales de vêtements à diverses étapes de leur développement sur le marché.
Notre expérience préalable dans la fast fashion et les vêtements de marque nous a dotés d’une solide base en merchandising, en développement produit et en rapidité de mise sur le marché. Depuis 2018, nous avons accru nos investissements dans les vêtements de sport, les vêtements outdoor et les vêtements fonctionnels.
Ces deux univers se chevauchent désormais de plus en plus.
Bon nombre des opportunités produit les plus intéressantes aujourd’hui se situent à la frontière entre mode et fonctionnalité.
Pour les marques qui explorent de nouveaux axes de croissance, notre rôle ne consiste pas simplement à fournir une capacité de fabrication. Nous pouvons nous impliquer plus tôt dans le processus de développement, depuis l’orientation tendance et tissu jusqu’au développement de l’ajustement, à la construction fonctionnelle, aux essais d’échantillons et à la validation en petites séries.
Pour une marque sportive établie, cela peut signifier une extension vers les catégories déplacement quotidien, voyage, plein air léger ou mode de vie plus large.
Pour une marque de mode, cela peut signifier intégrer de véritables capacités de performance au produit, plutôt que d’y ajouter des détails fonctionnels en surface.
Et pour les marques émergentes, la chaîne d’approvisionnement elle-même peut devenir partie intégrante du processus d’innovation.
le défi actuel de lululemon n’est pas unique.
Toute marque construite autour d’une seule catégorie puissante finit inévitablement par atteindre un point où cette catégorie, prise isolément, ne suffit plus.
Pour les marques, c’est là la prochaine question de croissance.
Pour les fournisseurs, il s’agit d’une opportunité de passer de l’exécution au co-développement.

 EN