Il 4 settembre lululemon ha annunciato i risultati del secondo trimestre fiscale 2026.
I ricavi sono stati pari a 2,416 miliardi di dollari, in calo del 4% rispetto all’anno precedente. Il Nord America ha registrato un calo dell’8%. La Cina continentale ha fatto segnare una crescita del 4% a valori nominali, ma un calo del 2% a valuta costante, rispetto alla crescita del 23% del trimestre precedente. Le previsioni annuali sono state nuovamente ridotte, questa volta a 10,35–10,5 miliardi di dollari.
Il titolo è crollato bruscamente dopo la chiusura dei mercati.
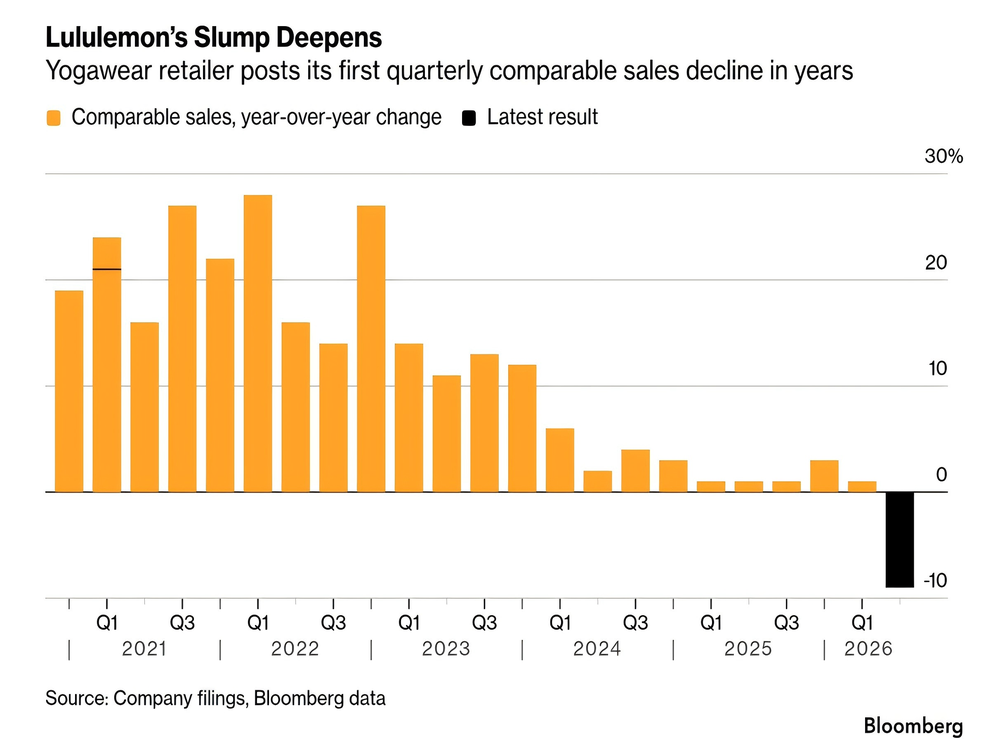
Il trimestre è stato debole, ma la domanda più interessante è se si tratti semplicemente di una battuta d’arresto temporanea o di qualcosa di più strutturale.
Gli indizi puntano a quest’ultima ipotesi.
lululemon sta affrontando pressioni contemporaneamente nel Nord America e in Cina. Le vendite comparable sono diventate negative, le previsioni sono state ridotte due volte e la composizione del portafoglio prodotti si sta spostando lontano da alcune categorie che in origine avevano definito il marchio.
Questo è rilevante perché lululemon è nata su una delle storie di categoria più chiare nell’abbigliamento sportivo moderno.
Ha preso l’abbigliamento per lo yoga, in particolare i leggings, e lo ha trasformato in un’azienda globale legata allo stile di vita.
La sfida attuale riguarda ciò che accade dopo che tale categoria raggiunge la maturità.
il successo di lululemon non derivava soltanto dai tessuti tecnici o dal taglio.
Ha creato una categoria immediatamente comprensibile per i clienti. Il prodotto era funzionale, lusinghiero, confortevole, facile da indossare spesso e facile da acquistare ripetutamente. Con il tempo, l’abbigliamento per lo yoga è diventato parte di un’identità più ampia legata allo stile di vita.
Ciò ha conferito al marchio un potere straordinario di fissare i prezzi.
Per anni, i clienti erano disposti a pagare prezzi premium senza attendere promozioni. In termini pratici, lululemon ha costruito qualcosa di più prezioso di una linea di prodotti di successo: ha costruito una posizione nella mente del cliente.
Tuttavia, una categoria forte può sostenere la crescita solo fino a un certo punto.
Una volta che il cliente target possiede già diverse paia di leggings, diventa più difficile ottenere l’acquisto successivo. La domanda di sostituzione inizia a contare di più rispetto all’adozione da parte di nuovi clienti.
È qui che i marchi verticali devono di solito cambiare direzione.
Canada Goose ha affrontato un problema simile da un’altra prospettiva. Il suo punto di forza principale era l’abbigliamento esterno premium in piumino, una categoria ad alto valore con una stagionalità evidente e una frequenza d’acquisto relativamente bassa. Per continuare a crescere, ha dovuto espandersi nell’abbigliamento esterno leggero, nei capi in maglieria, nelle calzature e negli accessori.
Il principio è lo stesso.
Il marchio deve andare oltre il prodotto che lo ha reso famoso, senza però indebolire la ragione per cui le persone gli avevano inizialmente affidato la propria fiducia.
In Nord America, lululemon sta registrando un calo del traffico e una minore conversione, mentre la domanda di leggings classici aderenti si è attenuata. I consumatori stanno orientandosi verso silhouette più larghe e adatte all’uso quotidiano.
In Cina, il rallentamento è stato ancora più brusco: la crescita è passata dal +23% in valuta costante nel trimestre precedente a un calo del 2%.
Allo stesso tempo, la concorrenza sta diventando sempre più intensa.
Alo sta espandendosi a livello internazionale. NikeSKIMS sta sviluppando le categorie femminili per l’attività sportiva e per la palestra. On sta superando il settore della corsa per entrare anche in quelli dello yoga, del pilates e dell’abbigliamento per la palestra in generale. Anche i marchi cinesi locali stanno migliorando rapidamente in termini di vestibilità, tessuti e narrazione del prodotto.
L’implicazione è piuttosto chiara: lululemon non opera più in una categoria che può definire autonomamente.
La domanda si è spostata da «quanto velocemente può crescere l’abbigliamento per lo yoga?» a «quale tipo di marchio lululemon vuole diventare in futuro?»
Questa è una domanda più complessa.
La reazione più ovvia alla maturità è l’espansione delle categorie.
Tuttavia, aggiungere nuove categorie e costruire un secondo motore di crescita non sono la stessa cosa.
Un nuovo settore produttivo diventa significativo soltanto quando i clienti riescono a capire perché appartiene a quel marchio.
Per lululemon, l’espansione dallo yoga verso le categorie studio, running, training, commuting, viaggi e outdoor leggero ha senso perché questi ambiti rimangono vicini ai punti di forza fondamentali del marchio: comfort, libertà di movimento, prestazioni dei tessuti e indossabilità quotidiana.
Il nuovo mercato deve inoltre essere sufficientemente ampio da avere rilevanza.
Passare dallo yoga a un guardaroba più ampio per lo stile di vita attivo crea molto più spazio rispetto al semplice aggiungere un’altra variante di leggings.
E soprattutto, il prodotto deve comunque avere una ragione d’essere.
Questa ragione potrebbe derivare dal tessuto, dal taglio, dalla costruzione, dalla funzionalità o da un nuovo modo di indossare il capo. Senza di essa, l’espansione diventa crescita dell’assortimento piuttosto che crescita del marchio.
È qui che lo sviluppo prodotto diventa cruciale.
Dal punto di vista prodotto e della supply chain, questa direzione è già evidente.
I confini tra yoga, running, commuting, viaggi e outdoor leggero stanno diventando meno rigidi.
I consumatori desiderano sempre di più capi che offrano ottime prestazioni senza apparire eccessivamente tecnici. Un paio di pantaloni deve garantire libertà di movimento, essere adatto per un volo aereo e funzionare bene anche in città. Una giacca può offrire elasticità, protezione dal vento e spazio per riporre oggetti, senza sembrare equipaggiamento da outdoor.
Ecco perché categorie come pantaloni attivi a gamba larga, capi esterni leggeri, giacche per studio, pantaloni da viaggio e ibridi soft-shell stanno attirando maggiore attenzione.
Questo modifica il modo in cui i marchi sviluppano i propri prodotti.
Non è più sufficiente ottimizzare per uno sport specifico o per un singolo utilizzo.
Prestazioni del tessuto, vestibilità, mobilità, comfort, identità visiva e indossabilità quotidiana devono ora essere risolte in modo integrato.
Per i fornitori, questo sposta la conversazione verso le fasi iniziali del processo.
Moda e prestazioni erano tradizionalmente gestite in sistemi di sviluppo separati.
Questa distinzione si sta attenuando.
I marchi sportivi cercano maggiore rilevanza stilistica e appeal lifestyle. I marchi di moda puntano invece a una migliore funzionalità e credibilità prestazionale.
Di conseguenza, sempre più marchi coinvolgono i fornitori e i partner ODM nel processo in una fase precedente.
Il lavoro inizia ora prima della stesura del tech pack.
La direzione del tessuto, la silhouette, il fit, la costruzione funzionale, la validazione dei campioni e gli scenari d’uso sono sempre più parte della stessa conversazione di sviluppo.
Per i marchi in transizione, questo è rilevante perché la prossima curva di crescita raramente nasce da un singolo incontro o da un’unica idea.
Essa nasce invece da ripetuti cicli di sviluppo prodotto, test e perfezionamento.
Il partner in grado di ridurre i costi dei tentativi, accorciare i cicli di sviluppo e tradurre un nuovo contesto consumatore in un prodotto commercialmente valido diventa più prezioso.
EVER GLORY ha collaborato con marchi internazionali di abbigliamento in diverse fasi del mercato.
La nostra precedente esperienza nel settore della moda veloce e dell’abbigliamento firmato ci ha fornito una solida base in merchandising, sviluppo prodotto e rapidità di immissione sul mercato. Dal 2018 abbiamo investito in modo più consistente nell’abbigliamento sportivo, outdoor e funzionale.
Quei due ambiti ora si sovrappongono in misura crescente.
Molte delle opportunità prodotto più interessanti oggi si collocano a metà strada tra moda e funzionalità.
Per i marchi che esplorano nuove aree di crescita, il nostro ruolo non consiste semplicemente nel fornire capacità produttiva: possiamo entrare nel processo di sviluppo in una fase più precoce, dalla definizione delle tendenze e dei tessuti fino allo sviluppo del fit, alla costruzione funzionale, ai test sui campioni e alla validazione su piccoli lotti.
Per un marchio sportivo affermato, ciò potrebbe significare espandersi nei settori della mobilità urbana, dei viaggi, dell’outdoor leggero o di categorie lifestyle più ampie.
Per un marchio di moda, potrebbe invece significare integrare nelle proprie collezioni vere e proprie capacità prestazionali, anziché limitarsi ad aggiungere dettagli funzionali in superficie.
Per i marchi emergenti, la catena di approvvigionamento stessa può diventare parte integrante del processo innovativo.
la sfida attuale di lululemon non è unica.
Ogni marchio costruito intorno a una sola categoria di forte impatto raggiunge infine un punto in cui tale categoria da sola non basta più.
Per i marchi, questa è la prossima domanda sulla crescita.
Per i fornitori, si tratta di un’opportunità per passare dall’esecuzione alla co-sviluppo.

 EN