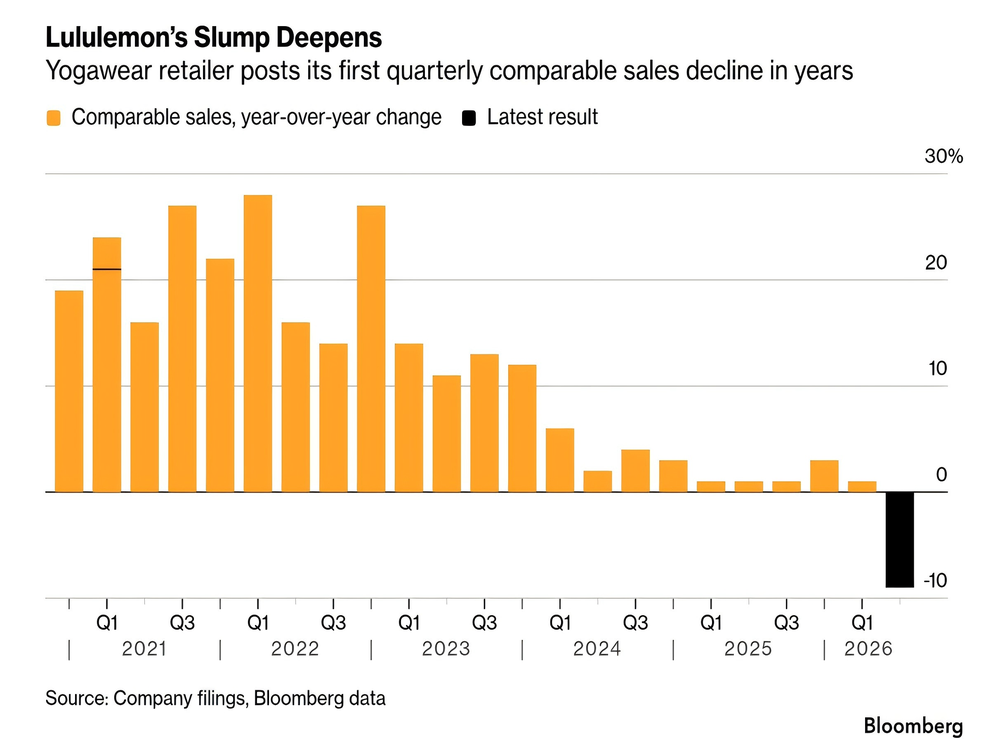
4. september rapporterte lululemon resultatene for andre kvartal i finansåret 2026.
Inntekten utgjorde 2,416 milliarder dollar, en nedgang på 4 % fra året før. Nord-Amerika falt med 8 %. Fastland-Kina vokste med 4 % på rapportert basis, men sank med 2 % i konstant valutakurs, sammenlignet med en vekst på 23 % i foregående kvartal. Årsveiledningen ble senket på nytt, denne gangen til 10,35–10,5 milliarder dollar.
Aksjen falt kraftig etter børsstenging.
Kvartalet var svakt, men det mer interessante spørsmålet er om dette er en ren midlertidig senkning eller noe mer strukturelt.
Tegnene peker på det sistnevnte.
lululemon står overfor press i både Nord-Amerika og Kina samtidig. Sammenlignbare salgstall har blitt negative, veiledningen har blitt senket to ganger, og produktblandingen skifter bort fra noen av de kategoriene som opprinnelig definerte merkevaren.
Dette er viktig fordi lululemon ble bygd opp på én av de tydligste kategorihistoriene innen moderne sportstøy.
Det tok yogaklær, spesielt leggings, og gjorde det til en global livsstilsbedrift.
Utfordringen nå er hva som skjer etter at den kategorien har nådd modning.
lululemons suksess kom fra mer enn teknisk stoff eller passform.
Det skapte en kategori som kundene umiddelbart forsto. Produktet var funksjonelt, smakfullt, behagelig, lett å bruke ofte og lett å kjøpe gjentatte ganger. Med tiden ble yogaklær en del av en bredere livsstilsidentitet.
Det ga merket eksepsjonell prisfastsettingskraft.
I år visste kundene å betale premiumpriser uten å vente på kampanjer. I praktiske termer bygde lululemon noe mer verdifullt enn en vellykket produktlinje: det bygde en posisjon i kundens sinn.
Men en sterk kategori kan bare bære veksten så langt.
Når målkundene allerede eier flere par leggings, blir neste kjøp vanskeligere å sikre. Etterspørselen etter erstatningsprodukter begynner å veie tyngre enn etterspørselen fra førstegangsbrukere. Samtidig trer konkurrenter inn på markedet, og forbrukerne blir mer selektive.
Dette er der vertikale merker vanligvis må endre seg.
Canada Goose møtte et lignende problem fra en annen vinkel. Dets kjerne-styrke var premium nedfyllt ytterbekledning – en høyverdig kategori med tydelig sesongavhengighet og relativt lav kjøpsfrekvens. For å fortsette å vokse, måtte selskapet gå inn i lettere ytterbekledning, strikk, sko og tilbehør.
Prinsippet er det samme.
Merkevaren må gå videre fra produktet som gjorde den berømt, uten å svekke grunnen til at folk i utgangspunktet stolte på den.
I Nord-Amerika opplever lululemon svakere trafikk og lavere konverteringsrate, mens etterspørselen etter tradisjonelle stramme leggings har blitt mildere. Forbrukerne beveger seg mot løsere, mer hverdagslige siluetter.
I Kina har nedgangen vært enda mer brå. Veksten gikk fra 23 % i konstant valuta i forrige kvartal til en nedgang på 2 %.
Samtidig blir konkurransen tettere.
Alo utvider seg internasjonalt. NikeSKIMS bygger ut kvinners prestasjons- og studio-kategorier. On går forbi løping og inn i yoga, pilates og bredere studio-klesplagg. Lokale kinesiske merker forbedrer seg også raskt når det gjelder passform, stoff og produktfortelling.
Konsekvensen er ganske tydelig: lululemon opererer ikke lenger i en kategori som den selv kan definere.
Spørsmålet har skiftet fra «hvor raskt kan yogaklær vokse?» til «hva slags merke vil lululemon bli neste?»
Det er et vanskeligere spørsmål.
Den åpenbare responsen på modning er kategoriutvidelse.
Men å legge til kategorier og å bygge en ny vekstmotor er ikke det samme.
Et nytt produktområde blir bare meningsfullt når kundene forstår hvorfor det hører til merket.
For lululemon gir det mening å utvide fra yoga til studio, løping, trening, pendling, reise og lett friluftsliv, fordi disse bruksområdene fortsatt ligger nær merkets kjernekompetanser: komfort, bevegelse, stoffytelse og daglig brukbarhet.
Den nye markedet må også være stort nok til å bety noe.
Å gå fra yoga til en bredere aktiv-livsstil-garderobe skaper mye mer rom enn bare å legge til en ny variant av leggings.
Og aller viktigst: produktet må fortsatt ha en grunn til å eksistere.
Denne grunnen kan komme fra stoff, passform, konstruksjon, funksjonalitet eller en ny måte å bruke klærne på. Uten den blir utvidelsen sortimentsvekst i stedet for merkevekst.
Dette er der produktutvikling blir avgjørende.
Fra et produkt- og forsyningskjedeperspektiv er retningen allerede synlig.
Grensene mellom yoga, løping, pendling, reise og lett friluftsliv blir mindre faste.
Forbrukere vil i økende grad ha klær som fungerer godt, men som ikke ser for tekniske ut. En bukse bør fungere godt under bevegelse, på en flyreise og i byen. En jakke kan gi strekkbarhet, vindbeskyttelse og lommer uten å se ut som utendørsutstyr.
Derfor tiltrekker kategorier som brede aktive bukser, lette ytterjakker, studiojakker, reisebukser og blandevarianter av soft-shell mer oppmerksomhet.
Dette endrer hvordan merker utvikler produkter.
Det er ikke lenger nok å optimalisere for én enkelt idrett eller bruksområde.
Stoffytelse, passform, bevegelighet, komfort, visuell identitet og daglig brukbarhet må nå løses samtidig.
For leverandører betyr dette at samtalen flyttes tidligere i verdikjeden.
Fasjong og ytelse lå tidligere i separate utviklingssystemer.
Denne skillen svekkes.
Idrettsmerker ønsker større fasjonsrelevans og livsstilsappell. Fasjonsmerker ønsker bedre funksjonalitet og troverdighet når det gjelder ytelse.
Som et resultat innfører flere merker leverandører og ODM-partnere tidligere i prosessen.
Arbeidet starter nå før teknisk pakke.
Stoffretning, silhuett, passform, funksjonell konstruksjon, prøvevalidering og bruksomstendigheter er i økende grad del av samme utviklingsdialog.
Dette er viktig for merker i overgang, fordi neste vekstkurve sjelden finnes i ett møte eller én idé.
Den finnes gjennom gjentatt produktutvikling, testing og forfining.
Partnere som kan redusere prøvekostnader, forkorte utviklingsløpene og omforme nye forbrukerscener til kommersielt levedyktige produkter blir mer verdifulle.
EVER GLORY har samarbeidet med internasjonale klærmerker på ulike stadier av markedet.
Vår tidligere erfaring med hurtigmoder og merkeklær ga oss en solid grunnstein innen varehandel, produktutvikling og hastighet til markedet. Siden 2018 har vi investert tyngre i sportsklær, frilufts- og funksjonsklær.
Disse to bakgrunnene overlapper nå i økende grad.
Mange av de mest interessante produktmulighetene i dag ligger mellom mote og funksjonalitet.
For merker som utforsker nye vekstområder er vår rolle ikke bare å levere produksjonskapasitet. Vi kan delta tidligere i utviklingsprosessen – fra trend- og stoffretning, gjennom passformutvikling, funksjonell konstruksjon, prøvetesting og validering av små serier.
For et etablert sportsmerke kan det bety utvidelse til kategorier som pendling, reise, lett friluftsliv eller bredere livsstil.
For et mote-merke kan det bety å bygge inn ekte prestasjonsfunksjonalitet i produktet, i stedet for å bare legge til funksjonelle detaljer på overflaten.
Og for nye merker kan selve leveranskjeden bli en del av innovasjonsprosessen.
lululemons nåværende utfordring er ikke unik.
Hvert merke som er bygd rundt én sterk kategori når til slutt et punkt der kategorien alene ikke lenger er nok.
For merker er dette det neste vekstspørsmålet.
For leverandører er det en mulighet til å gå fra utførelse til samutvikling.

 EN