Pada 4 September, lululemon mengumumkan hasil kuartal kedua tahun fiskal 2026.
Pendapatan mencapai $2.416 bilion, turun 4% secara tahunan. Wilayah Amerika Utara turun 8%. China Daratan tumbuh 4% berdasarkan laporan, tetapi menyusut 2% dalam mata wang tetap, berbanding pertumbuhan 23% pada kuartal sebelumnya. Panduan untuk keseluruhan tahun dipotong sekali lagi, kali ini menjadi $10.35–10.5 bilion.
Harga saham jatuh tajam selepas jam perdagangan.
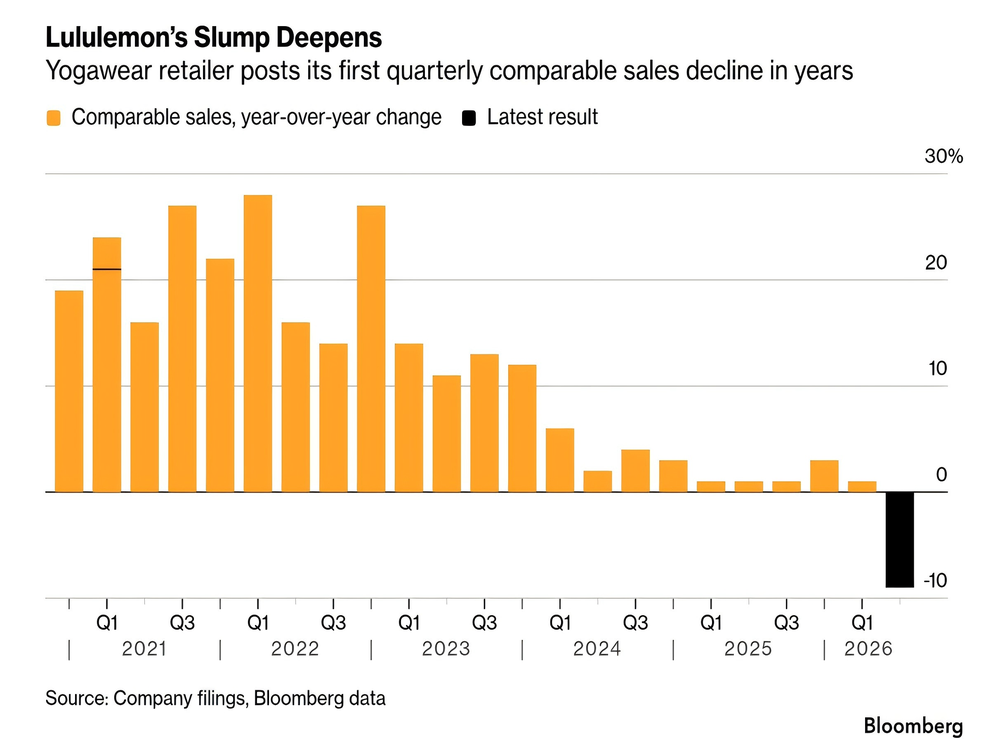
Kuartal ini lemah, tetapi soalan yang lebih menarik ialah sama ada ini sekadar kelambatan sementara atau sesuatu yang lebih struktural.
Tanda-tanda menunjukkan yang terakhir.
lululemon sedang menghadapi tekanan di Amerika Utara dan China secara serentak. Jualan sebanding telah menjadi negatif, panduan telah dikurangkan dua kali, dan campuran produk beralih daripada beberapa kategori yang pada mulanya menjadi identiti jenama tersebut.
Ini penting kerana lululemon dibina berdasarkan salah satu naratif kategori paling jelas dalam industri pakaian sukan moden.
Ia mengambil pakaian yoga, khususnya seluar ketat, dan menjadikannya perniagaan gaya hidup global.
Cabaran sekarang ialah apa yang berlaku selepas kategori itu mencapai tahap kedewasaan.
kejayaan lululemon datang daripada lebih daripada fabrik teknikal atau potongan yang sesuai.
Ia mencipta suatu kategori yang pelanggan fahami dengan serta-merta. Produk itu berfungsi, menyerlahkan bentuk badan, selesa, mudah dipakai kerap kali dan mudah dibeli berulang kali. Dengan masa berlalu, pakaian yoga menjadi sebahagian daripada identiti gaya hidup yang lebih luas.
Itu memberikan jenama tersebut kuasa penetapan harga yang luar biasa.
Selama bertahun-tahun, pelanggan sanggup membayar harga premium tanpa menunggu promosi. Dalam istilah praktikal, lululemon membina sesuatu yang lebih bernilai daripada sekadar satu siri produk yang berjaya: ia membina kedudukan dalam fikiran pelanggan.
Namun, satu kategori yang kuat hanya mampu menyokong pertumbuhan sehingga tahap tertentu.
Apabila pelanggan sasaran sudah memiliki beberapa pasang seluar ketat, pembelian seterusnya menjadi lebih sukar untuk diperoleh. Permintaan penggantian mula menjadi lebih penting berbanding penerimaan pertama kali.
Di sinilah jenama berskala menegak biasanya perlu membuat perubahan.
Canada Goose menghadapi isu serupa dari sudut yang berbeza. Kekuatan utamanya ialah pakaian luar berisi bulu itik premium—kategori bernilai tinggi dengan musim yang jelas dan frekuensi pembelian yang relatif rendah. Untuk terus berkembang, ia perlu memperluas ke dalam pakaian luar yang lebih ringan, pakaian berkait, kasut, dan aksesori.
Prinsipnya sama.
Jenama tersebut perlu melangkaui produk yang menjadikannya terkenal tanpa melemahkan sebab mengapa orang awalnya mempercayainya.
Di Amerika Utara, lululemon mengalami penurunan trafik dan kadar penukaran yang lebih rendah, manakala permintaan terhadap seluar ketat tradisional menjadi lemah. Pengguna kini beralih kepada siluet yang lebih longgar dan lebih sesuai untuk kegunaan harian.
Di China, penurunan ini lebih mendadak lagi. Pertumbuhan berubah daripada 23% dalam mata wang tetap pada suku sebelumnya kepada penurunan sebanyak 2%.
Pada masa yang sama, persaingan semakin ketat.
Alo sedang meluaskan operasinya ke peringkat antarabangsa. NikeSKIMS sedang memperkukuh kategori prestasi dan studio untuk wanita. On sedang melangkah keluar daripada larian sahaja ke yoga, Pilates dan pakaian studio secara umum. Juga, jenama-jenama tempatan China semakin meningkat dengan cepat dari segi potongan, fabrik dan naratif produk.
Implikasinya agak jelas: lululemon kini tidak lagi beroperasi dalam satu kategori yang boleh ditentukan sendiri olehnya.
Soalan kini telah berubah daripada “seberapa pantaskah pakaian yoga boleh berkembang?” kepada “jenama seperti apakah yang ingin lululemon jadi seterusnya?”
Itu soalan yang lebih sukar.
Tindak balas yang jelas terhadap kematangan ialah perluasan kategori.
Namun, menambah kategori dan membina enjin pertumbuhan kedua bukanlah perkara yang sama.
Satu bidang produk baharu hanya menjadi bermakna apabila pelanggan dapat memahami mengapa ia layak menjadi sebahagian daripada jenama tersebut.
Bagi lululemon, perluasan daripada yoga ke studio, larian, latihan, berkomuter, melancong dan aktiviti luaran ringan adalah logik kerana situasi-situasi tersebut masih rapat dengan kekuatan utama jenama: keselesaan, pergerakan, prestasi fabrik dan kebolehpakaiannya dalam kehidupan harian.
Pasar baharu juga perlu cukup besar untuk memberi kesan.
Berpindah daripada yoga ke pakaian gaya aktif yang lebih luas mencipta ruang yang jauh lebih besar berbanding sekadar menambah variasi baru kepada seluar ketat.
Dan yang paling penting, produk itu masih perlu mempunyai sebab untuk wujud.
Sebab itu mungkin berasal daripada fabrik, potongan, pembinaan, fungsi atau cara baharu memakai pakaian tersebut. Tanpa elemen itu, perluasan menjadi pertambahan pelbagai pilihan produk, bukan pertumbuhan jenama.
Di sinilah pembangunan produk menjadi kritikal.
Dari perspektif produk dan rantaian bekalan, arah ini sudah jelas kelihatan.
Sempadan antara yoga, larian, berkomuter, melancong dan aktiviti luaran ringan semakin tidak kaku.
Pengguna semakin mahukan pakaian yang berprestasi tinggi tetapi tidak kelihatan terlalu teknikal. Sepasang seluar harus mampu berfungsi dengan baik ketika bergerak, dalam penerbangan dan di bandar. Sebuah jaket boleh menawarkan kelenturan, perlindungan daripada angin dan ruang simpanan tanpa kelihatan seperti peralatan luar rumah.
Oleh sebab itu, kategori seperti seluar aktif berpotongan longgar, pakaian luar ringan, jaket studio, seluar perjalanan dan hibrid soft-shell semakin menarik perhatian.
Ini mengubah cara jenama membangunkan produk.
Tidak lagi cukup hanya mengoptimumkan untuk satu sukan atau satu kes penggunaan sahaja.
Prestasi fabrik, pemotongan, keluwesan, keselesaan, identiti visual dan kebolehpakaiannya dalam kehidupan harian kini perlu diselesaikan secara serentak.
Bagi pembekal, ini mengalihkan perbincangan ke tahap awal proses pembangunan.
Fesyen dan prestasi dahulu berada dalam sistem pembangunan yang berasingan.
Perbezaan ini kini semakin kabur.
Jenama sukan menghendaki relevansi fesyen dan daya tarikan gaya hidup yang lebih tinggi. Jenama fesyen pula menghendaki fungsi yang lebih baik serta kredibiliti prestasi yang lebih kukuh.
Akibatnya, lebih banyak jenama membawa pembekal dan rakan kongsi ODM ke dalam proses ini pada peringkat awal.
Kerja kini bermula sebelum pembungkusan teknikal.
Arah fabrik, siluet, padanan, pembinaan fungsional, pengesahan sampel dan senario pemakaian semakin menjadi sebahagian daripada perbincangan pembangunan yang sama.
Bagi jenama yang sedang berubah, ini penting kerana lengkung pertumbuhan seterusnya jarang ditemui dalam satu mesyuarat atau satu idea sahaja.
Ia ditemui melalui pembangunan produk yang berulang-ulang, ujian dan penyempurnaan.
Rakan kongsi yang mampu mengurangkan kos percubaan, memendekkan kitaran pembangunan dan menterjemahkan senario pengguna baharu kepada produk yang layak secara komersial menjadi lebih bernilai.
EVER GLORY telah bekerjasama dengan jenama pakaian antarabangsa di pelbagai peringkat pasaran.
Pengalaman awal kami dalam fesyen pantas dan pakaian berjenama memberikan asas kukuh dalam urusan perdagangan, pembangunan produk dan kelajuan ke pasaran. Sejak tahun 2018, kami telah melabur secara lebih besar dalam pakaian sukan, pakaian luaran dan pakaian fungsional.
Dua latar belakang itu kini semakin saling bertindih.
Ramai peluang produk paling menarik hari ini terletak di antara fesyen dan fungsi.
Bagi jenama yang meneroka kawasan pertumbuhan baharu, peranan kami bukan sekadar menyediakan kapasiti pengilangan. Kami boleh menyertai proses pembangunan lebih awal, dari arah tren dan fabrik hingga pembangunan muatan, pembinaan fungsional, ujian sampel dan pengesahan kelompok kecil.
Bagi jenama sukan yang telah mapan, ini mungkin bermaksud meluaskan ke had kategori seperti berkomuter, melancong, aktiviti luar ringan atau gaya hidup secara umum.
Bagi jenama fesyen, ini mungkin bermaksud membina keupayaan prestasi sebenar ke dalam produk, bukan sekadar menambah butiran fungsional pada permukaan.
Dan bagi jenama baharu, rantaian bekalan itu sendiri boleh menjadi sebahagian daripada proses inovasi.
cabaran semasa lululemon bukanlah unik.
Setiap jenama yang dibina di sekitar satu kategori kuat akhirnya akan mencapai titik di mana kategori itu sahaja tidak lagi mencukupi.
Bagi jenama, soalan pertumbuhan seterusnya ialah ini.
Bagi pembekal, ini adalah peluang untuk berpindah daripada pelaksanaan kepada pembangunan bersama.

 EN