Op 4 September het lululemon sy finansiële 2026 tweede-kwartaalresultate aangekondig.
Inkomste het uitgekom op $2,416 miljard, ’n 4% afname jaar-oor-jaar. Noord-Amerika het met 8% gedaal. Vaste China het met 4% gegroei op ’n gerapporteerde basis, maar met 2% afgeneem in konstante geldeenheid, vergeleke met ’n groei van 23% in die vorige kwartaal. Die volle-jaarrigting is weer verminder, hierdie keer na $10,35–10,5 miljard.
Die aandeelprys het skerp daarna afgeval.
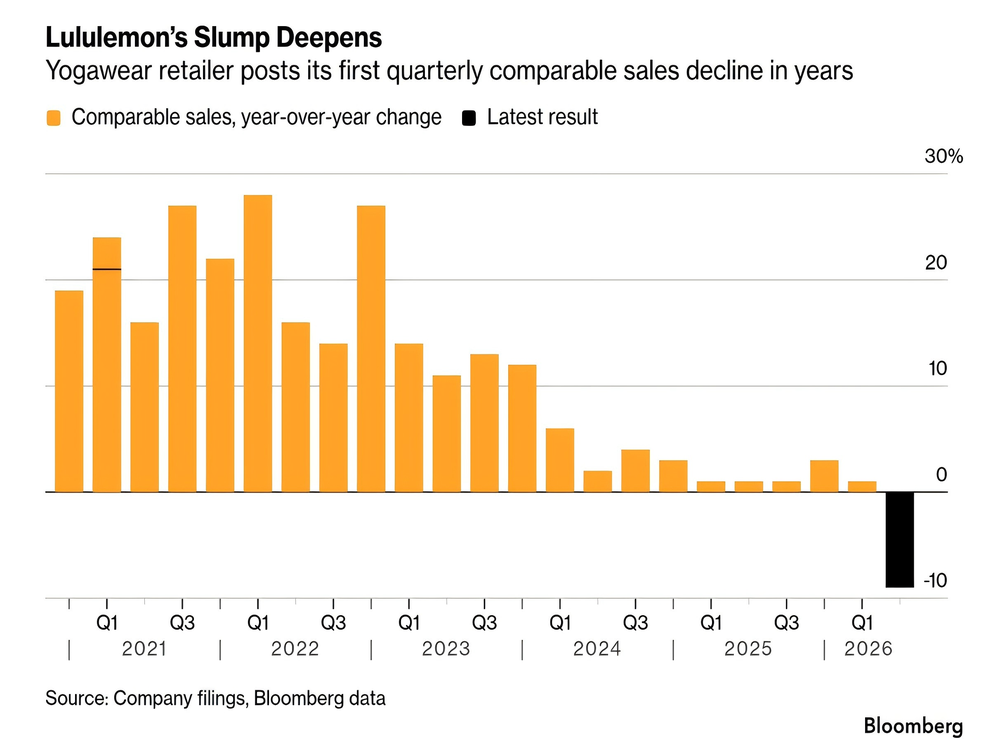
Die kwartaal was swak, maar die meer interessante vraag is of dit bloot ’n tydelike vertragingsfase is of iets meer struktureels.
Die tekens wys na die laasgenoemde.
lululemon word tans onder druk gepla in sowel Noord-Amerika as China. Vergelykbare verkope het negatief geword, die rigting is reeds twee keer verminder en die produkgemengsel skuif weg van sommige kategorieë wat die merk aanvanklik gedefinieer het.
Dit tel omdat lululemon gebou is op een van die duidelikste kategorieverhale in moderne sportklere.
Dit het yogaklere, veral legginge, geneem en dit in ’n wêreldwye leefstylbesigheid verander.
Die uitdaging nou is wat gebeur nadat daardie kategorie volwassenheid bereik het.
lululemon se sukses het nie net uit tegniese materiaal of pasvorm voortgekom nie.
Dit het ’n kategorie geskep wat klante dadelik verstaan het. Die produk was funksioneel, vleiend, gerieflik, maklik om dikwels te dra en maklik om herhaaldelik te koop. Met tyd het yogaklere deel geword van ’n breër leefstyl-identiteit.
Dit het die merk buitengewone pryse-mag gegee.
Vir jare lank was klante bereid om premiepryse te betaal sonder om vir bevorderings te wag. In praktiese terme het lululemon iets gebou wat waardevoller is as ’n suksesvolle produklyn: dit het ’n posisie in die kliënt se gees gebou.
Maar ’n sterk kategorie kan groei net tot ’n sekere punt dra.
Sodra die teikenkliënt reeds verskeie pare legging besit, word die volgende aankoop moeiliker om te verseker. Vervangingsvraag begin belangriker raak as eerste-keer-aanvaarding. Terselfdertyd tree mededingers die mark binne en verbruikers word meer keurig.
Dit is waar vertikale merke gewoonlik moet verander.
Canada Goose het ’n soortgelyke probleem van ’n ander hoek af ondervind. Sy kernsterkte was premie-down-buiteklere, ’n hoë-waarde-kategorie met duidelike seisoenlikheid en relatief lae aankoopfrekwensie. Om voort te groei, moes dit na ligter buiteklere, breiwerk, skoene en toebehore beweeg.
Die beginsel is dieselfde.
Die merk moet verby die produk wat dit beroemd gemaak het beweeg sonder om die rede waarom mense dit aanvanklik vertrou het, te verwater.
In Noord-Amerika ervaar lululemon swakker verkeer en laer omskakeling, terwyl vraag na tradisionele styf-leggings versag. Verbruikers beweeg na losser, alledaagse silhoeëtte.
In China het die vertraging selfs meer skielik plaasgevind. Groei het van 23% in konstante geldeenheid in die vorige kwartaal na ’n 2%-afname beweeg.
Terselfdertyd word die mededinging digter.
Alo brei internasionaal uit. NikeSKIMS bou vroue se prestasie- en studeokategorieë uit. On beweeg verby hardloop na yogas, Pilates en breër studeo-kleding. Plaaslike Chinese handelsmerke verbeter ook vinnig met betrekking tot pasvorm, materiaal en produkvertelling.
Die implikasie is redelik duidelik: lululemon werk nie meer in ’n kategorie wat dit self kan definieer nie.
Die vraag het verskuif van “hoe vinnig kan yogakleding groei?” na “watter soort handelsmerk wil lululemon volgende word?”
Dit is ’n moeiliker vraag.
Die voor die hand liggende reaksie op volwassenheid is kategorie-uitbreiding.
Maar om kategorieë by te voeg en ’n tweede groeimotor te bou, is nie dieselfde ding nie.
’n Nuwe produkgebied word net betekenisvol wanneer klante kan verstaan hoekom dit by die handelsmerk behoort.
Vir lululemon maak uitbreiding van yogasessies na studeer-, hardloop-, oefen-, pendel-, reis- en ligte buitelugaktiwiteite sin, omdat hierdie aktiwiteite steeds naby die kernsterktes van die merk bly: gemak, beweging, stofprestasie en alledaagse draagbaarheid.
Die nuwe mark moet ook groot genoeg wees om van betekenis te wees.
Om van yogasessies na ’n breër aktiewe-lewenstyl-kleedkamer te beweeg, skep baie meer ruimte as om bloot nog ’n variasie van legging by te voeg.
En die belangrikste van al, die produk moet steeds ’n rede vir bestaan hê.
Daardie rede kan kom van die stof, pasvorm, konstruksie, funksionaliteit of ’n nuwe manier om die klere te dra. Sonder dit word uitbreiding eerder ’n uitbreiding van die verskeidenheid as ’n uitbreiding van die merk.
Dit is waar produkontwikkeling kritiek raak.
Vanuit ’n produk- en voorsieningskettingperspektief is die rigting reeds sigbaar.
Die grense tussen yogasessies, hardloop, pendel, reis en ligte buitelugaktiwiteite word minder stewig.
Verbruikers wil graag klere wat goed presteer, maar nie te tegnies lyk nie. ‘n Paar broek moet werk tydens beweging, op ‘n vlug en in die stad. ‘n Baadjie kan strekbaarheid, windbeskerming en bergkapasiteit bied sonder om soos buitelugtoerusting te lyk.
Daarom trek kategorieë soos aktiewe broeke met wydbeen, ligte buiteklere, studeobaaie, reisbroeke en sag-skuilhibriede meer aandag.
Dit verander hoe merke produkte ontwikkel.
Dit is nie meer genoeg om slegs vir een sport of gebruikgeval te optimaliseer nie.
Stofprestasie, pasvorm, beweeglikheid, gemak, visuele identiteit en daaglikse draagbaarheid moet nou saam opgelos word.
Vir verskaffers skuif hierdie gesprek na vroeër in die proses.
Mode en prestasie was eers in aparte ontwikkelingsisteme.
Daardie verskil verdwyn nou.
Sportmerke wil meer mode-relevansie en leefstyl-aantreklikheid hê. Modemerke wil beter funksionaliteit en prestasie-geloofwaardigheid hê.
Gevolglik bring meer handelsmerke verskaffers en ODM-vennote vroeër in die proses betrek.
Die werk begin nou voor die tegniese pakket.
Stofrigting, silhoeët, pasvorm, funksionele konstruksie, steekproefvalidering en dra-senarios word toenemend deel van dieselfde ontwikkelingsgesprek.
Vir handelsmerke wat in oorgang is, is dit belangrik omdat die volgende groeikurwe selde in een vergadering of een idee gevind word.
Dit word gevind deur herhaalde produk-ontwikkeling, toetsing en verfyning.
Die vennoot wat proefkoste kan verminder, ontwikkelingsiklusse kan verkort en 'n nuwe verbruikerscenario na 'n kommersieel lewensvatbare produk kan vertaal, word meer waardevol.
EVER GLORY het met internasionale kledinghandelsmerke oor verskillende fases van die mark saamgewerk.
Ons vroeë ervaring in vinnige mode en gemerkte kleding het vir ons 'n sterk grondslag in handelsmerkbestuur, produk-ontwikkeling en spoed na die mark verskaf. Sedert 2018 het ons meer intensief in sportklere, buitelugklere en funksionele kleding belê.
Daardie twee agtergrondareas oorvleuel nou toenemend.
Baie van die mees interessante produkgeleenthede vandag lê tussen mode en funksionaliteit.
Vir handelsmerke wat nuwe groeigebiede verken, is ons rol nie bloot om vervaardigingskapasiteit te verskaf nie. Ons kan vroeër by die ontwikkelingsproses betrek word – vanaf tendens- en stofrigting, pasontwikkeling, funksionele konstruksie, monster-toetsing tot kleingroepvalidering.
Vir ’n gevestigde sportmerk kan dit beteken dat hulle uitbrei na kommuter-, reis-, ligte buitelug- of breër leefstylkategorieë.
Vir ’n modemerk kan dit beteken dat hulle werklike prestasievermoë in die produk bou, eerder as om slegs funksionele besonderhede aan die oppervlak te voeg.
En vir nuutkomende merke kan die voorsieningsketting self deel van die innoveringsproses word.
lululemon se huidige uitdaging is nie uniek nie.
Elke merk wat rondom een kragtige kategorie gebou is, bereik uiteindelik ’n punt waar die kategorie alleen nie meer genoeg is nie.
Vir handelsmerke is dit die volgende groeivraag.
Vir verskaffers is dit ’n geleentheid om van uitvoering na saamontwikkeling te beweeg.

 EN