Коли напруженість у Затоці у січні 2026 року посилилася, більшість перших заголовків стосувалися нафти, судноплавства та Ормузької протоки.
Для брендів одягу, зокрема спортивного та туристичного, історія виявилася набагато ближчою, ніж здавалося.
Велика частка спеціалізованого одягу досі залежить від матеріалів на основі нафтохімікатів. Це означає, що потрясіння на енергетичних ринках зрештою може позначитися на цінах поліестерної пряжі, технічних тканинах, синтетичних фурнітурах та вартості перевезень.
Ланцюг не є складним:
Нафта → PX → PTA / MEG → поліестер → тканина → готовий виріб
Що ускладнює ситуацію — це терміни.
Ціни на нафту реагують першими. Хімічні сировини слідують пізніше. Ціни на пряжу та тканини, як правило, змінюються ще пізніше. До того часу, як команда закупівель отримує нову, вищу пропозицію щодо тканини, тиск уже могло вже пройти кілька верхніх ланок ланцюга поставок.
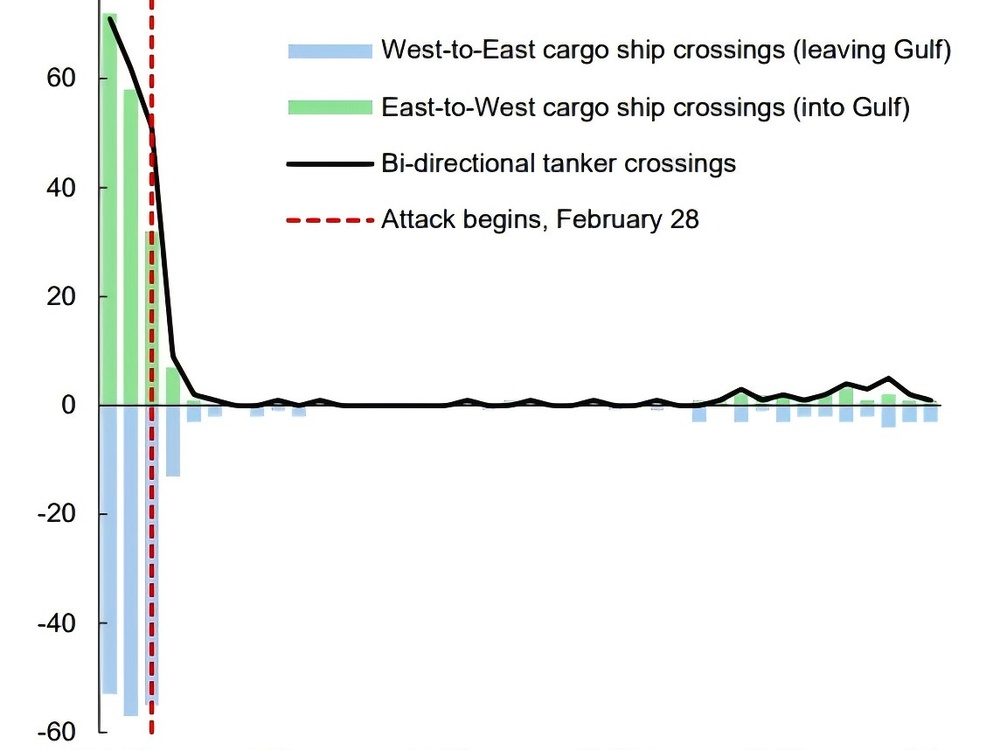
Щоденна кількість суден, що проходять через Ормузьку протоку, різко зменшилася після посилення конфлікту наприкінці лютого 2026 року. Джерело: МВФ.
Пропозиція щодо готової тканини рідко розповідає всю історію.
Справжнє питання полягає в тому, чи тиск поширюється вниз за ланцюгом постачання
Ціни на нафту та тканини не змінюються лінійно.
Підвищення ціни на нафту марки Brent не призводить автоматично до такого ж підвищення ціни на поліестерну тканину. Запаси, рівень завантаження виробничих потужностей, маржинальність прядильного виробництва, потужності ткацьких фабрик та наявні договори про закупівлю всі ці фактори впливають на те, яка частина цього шоку передається далі.
Тож корисне питання — це не просто:
«Чи зросла ціна на нафту?»
Це:
«Чи тиск у галузі витрат справді поширюється через ланцюг матеріалів?»
Це набагато більш корисний сигнал для команд, що займаються розробкою продукції та забезпеченням постачання.
У умовах волатильного ринку бренд, який стежить за цінами на PTA, MEG та поліестерну пряжу, часто може виявити цей тиск раніше, ніж він досягне остаточної ціни на тканину.
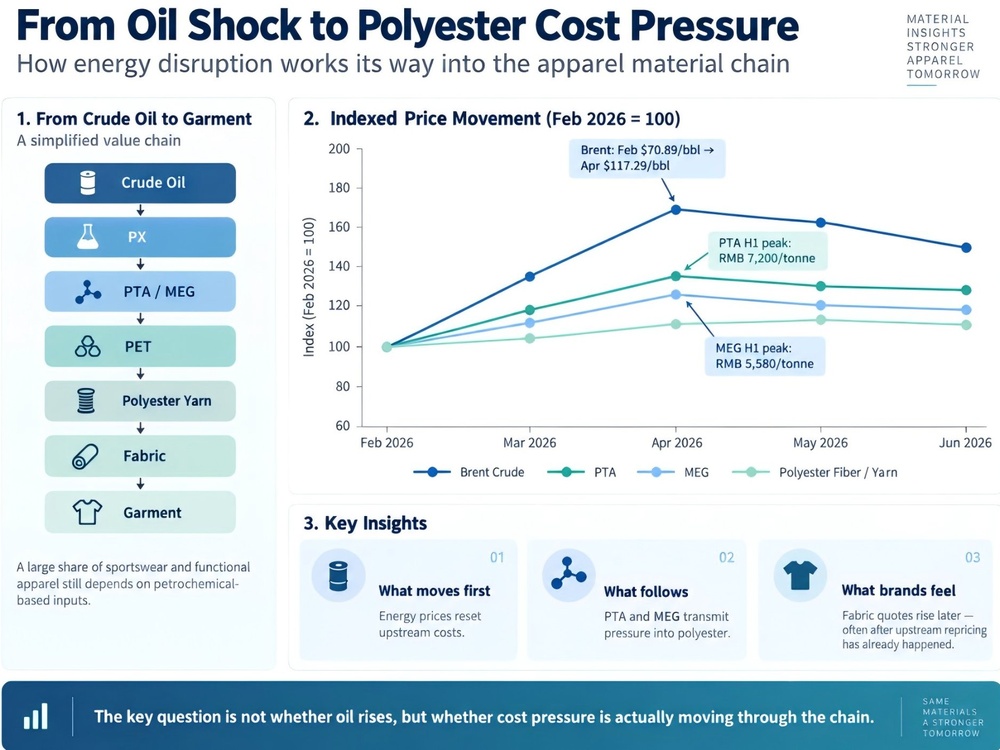
Ціни на енергоносії змінюються першими. Ціни на PTA, MEG та поліестер змінюються пізніше, але з різними часовими інтервалами й інтенсивністю, що створює запізнілий, але помітний тиск на вартість технічних тканин.
Для технічного одягу це має значення.
Проста бавовняна футболка має порівняно обмежений безпосередній контакт із нафтопродуктами. У спортивній куртці можуть використовуватися полиестер або нейлон для зовнішньої тканини, покриття, шовна стрічка, синтетична ізоляція, еластан, пластикові фурнітури та синтетичні нитки.
Чим технічніше одяг, тим більше вхідних компонентів на попередніх етапах ланцюга поставок потрібно контролювати.
Другий удар стосується логістики.
Перебої у Перській затоці також вплинули на морські перевезення, але не простим чином — «тарифи на фрахт зросли скрізь».
У деяких торгових маршрутах тарифи зросли, у інших — ситуація була неоднозначною. Повітряні перевезення відреагували знову інакше.
Справжньою проблемою стала невизначеність.
Вартість пального зросла. Страхування стало дорожчим. Надійність маршрутів погіршилася. Терміни поставок стало важче передбачити.
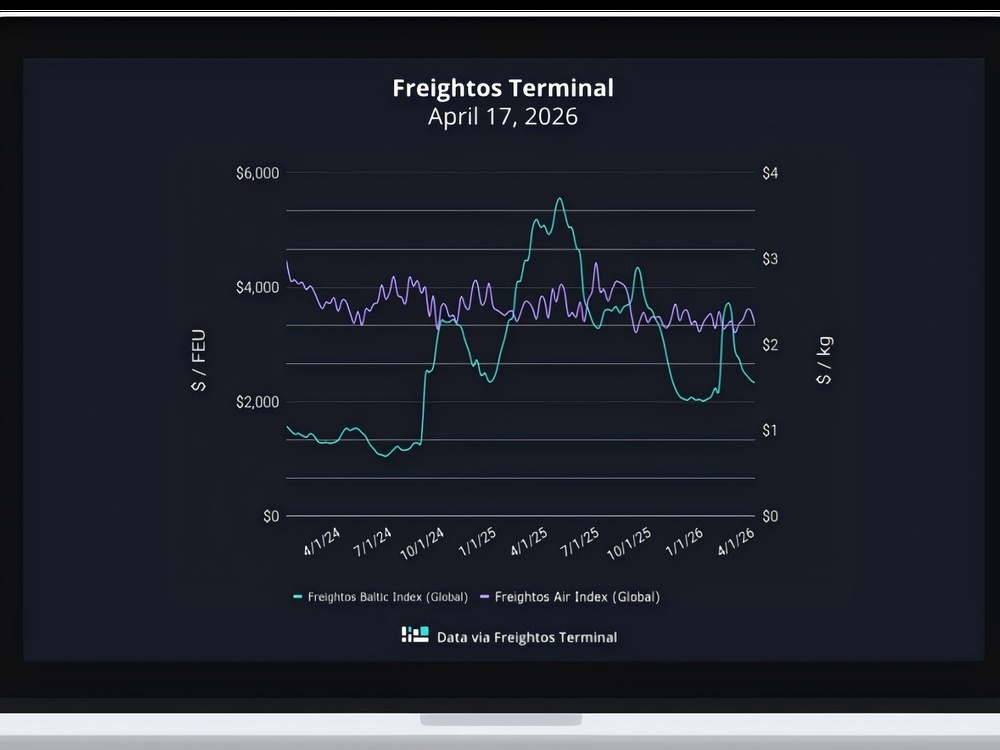
Реакції ринку фрахту варіювалися залежно від маршруту, тоді як витрати на пальне, страховку та невизначеність термінів поставок зросли по всьому ланцюгу поставок.
Для текстилю останній пункт може завдати більшої шкоди, ніж самі тарифи на фрахт.
Куртка, що надходить із затримкою на три тижні, може пропустити частину свого торгового вікна.
У цей момент логістична проблема перетворюється на проблему маржі.
Отже, вплив геополітичної події досягає сферу одягу одночасно двома шляхами.
Перший — вартість продукту:
Нафта → хімічна сировина → волокно → пряжа → тканина → фурнітура
Другий — ризик доставки:
Паливо → фрахт → страхування → надійність маршрутів → терміни поставки → запаси
Обидва чинники впливають на одну й ту саму одиницю одягу.
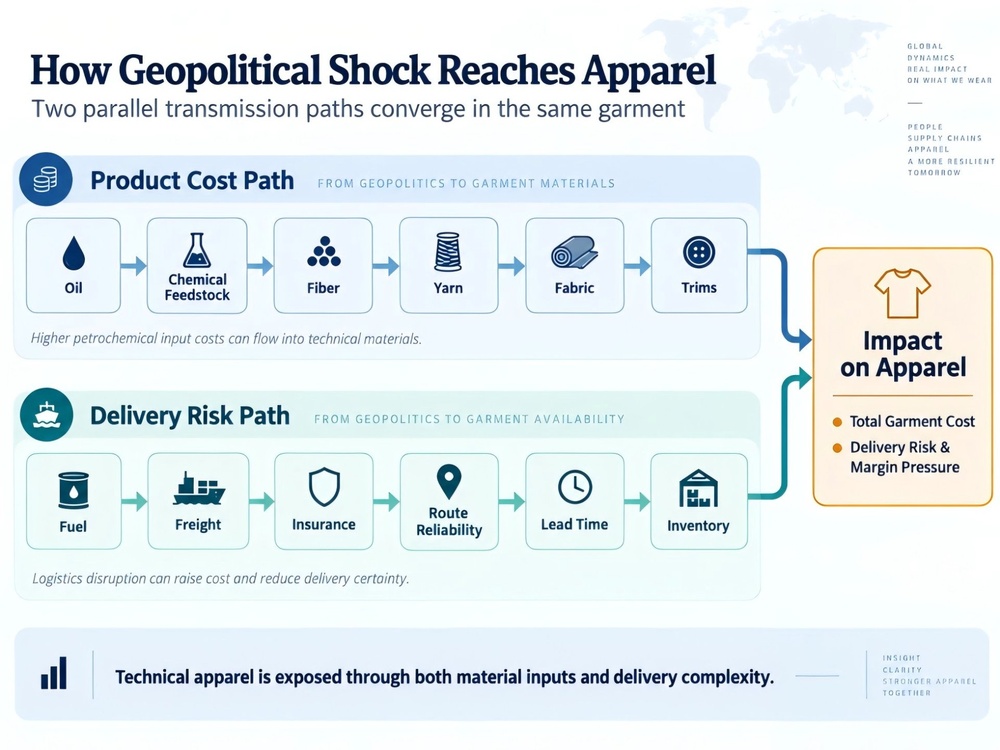
Геополітичні порушення впливають на сферу одягу двома паралельними шляхами — вартістю матеріалів та ризиком доставки — і збираються в кінцевій вартості одягу, його доступності та маржі.
Відповідь рідко буває такою простою, як підвищення цін
Коли витрати зростають, очевидною реакцією є їх передача споживачеві.
Передати витрати безпосередньо роздрібним продавцям зазвичай набагато складніше.
Якщо попит споживачів уже слабкий, брендам потрібно більше варіантів, ніж просто підвищити роздрібну ціну.
Це може означати повторне переглядання специфікацій тканини, тестування альтернативних варіантів, раннє резервування сирої тканини або відкладення остаточних рішень щодо кольорів і асортименту.
Це також може означати інший підхід до джерел постачання.
Роками одним із головних питань у сфері одягу було:
Хто пропонує найнижчу ціну FOB?
Це питання досі має значення, але тепер його недостатньо.
Постачальник, який пропонує трохи нижчу ціну, у підсумку може виявитися дорожчим, якщо весь проект залежить від одного джерела сировини, однієї країни виробництва та одного маршруту доставки.
Краще запитати:
Яка справжня вартість, якщо врахувати ризики?
Це інший підхід до пошуку джерел постачання.
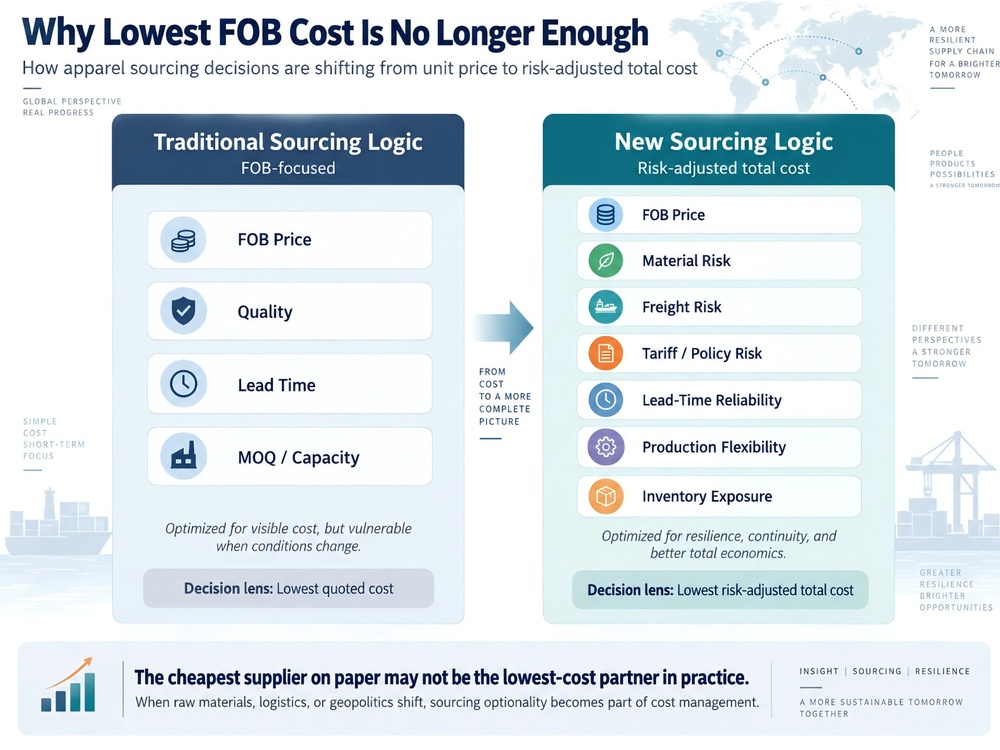
Рішення щодо закупівель зміщується від найнижчої цитованої вартості FOB у бік загальної вартості з урахуванням ризиків, включаючи вартість матеріалів, вартість перевезень, політичні ризики, надійність строків поставки та гнучкість виробництва.
Стійкість не означає зберігання більшої кількості товарів на складі.
Тут також є ширший урок.
Ланцюги постачання одягу протягом років прагнули стати ефективнішими.
Менше запасів. Менше постачальників. Довші партії. Більш концентровані закупівлі.
Ця модель добре працює за стабільних умов.
Останні кілька років показали, як швидко така стабільність може зникнути.
Пандемія COVID, криза в Червоному морі, зміни у митних тарифах та тепер конфлікт у Перській затоці — усі вони виявили одну й ту саму слабкість: ланцюг постачання може бути дуже ефективним і водночас залишатися вразливим.
Але рішенням не є просто збільшення запасів готової продукції.
У сфері моди й так уже занадто великий ризик, пов’язаний із запасами.
Більш гнучкою моделлю є раннє зобов’язання щодо тих елементів, які важко замінити, наприклад ключових матеріалів та виробничих потужностей, залишаючи остаточні рішення щодо продукту відкритими якомога довше.
Простими словами:
зобов’язуйтеся ранньо там, де це обов’язково, і приймайте рішення пізніше там, де це можливо.
Це дає брендам більше простору для реагування без створення зайвих запасів.
Погляд EVER GLORY
Для партнерів ODM це змінює роль постачальника.
У EVER GLORY ми співпрацюємо з міжнародними брендами у кількох центрах розробки та виробництва. Саме такий географічний розподіл дозволяє нам тримати альтернативи в полі зору.
Коли порушується постачання матеріалу, логістичний маршрут або виробнича лінія, зазвичай доступна альтернатива.
Різкий рух цін на матеріали часто можна компенсувати іншим шляхом виготовлення тканини.
Надійний морський маршрут зазвичай має резервний план доставки.
А коли попит змінюється пізно в сезоні, виробництво, як правило, можна перепланувати іншим способом.
Це особливо важливо у спортивному одязі, одязі для активного відпочинку та функціональному одязі, де вибір тканини, вимоги до експлуатаційних характеристик і конструкція виробу тісно пов’язані між собою.
Саме тому ми залучаємо постачальників до розробки продукту значно раніше, ніж робиться перше оптове замовлення.
Чим раніше команда з закупівель та розробок може одночасно проаналізувати матеріали, конструкцію та варіанти виробництва, тим більше можливостей залишається для оперативної реакції на будь-які зміни.
Ніхто не може передбачити наступний збій.
Практична мета простіша: забезпечити безперервне рухання продукту, навіть коли перший план порушується.
Для брендів, яким ми надаємо послуги, інцидент у Перській затоці став конкретним уроком — сприймати вартість матеріалів і ризик доставки як єдине значення, а не як два окремі показники.
Коли ці фактори змінюються одночасно, справжньою задачею партнера є підтримка наявності виробу на складі й збереження маржинальності.

 EN