وقتی تنشها در خلیج در اوایل سال ۲۰۲۶ افزایش یافت، بیشتر عناوین اولیه درباره نفت، حملونقل دریایی و تنگه هرمز بود.
اما برای برندهای پوشاک، بهویژه در زمینه پوشاک ورزشی و فضای باز، این داستان بسیار نزدیکتر از آنچه به نظر میرسید بود.
سهم قابلتوجهی از پوشاک عملکردی هنوز به مواد مبتنی بر پتروشیمی وابسته است. این بدان معناست که شوک در بازارهای انرژی در نهایت میتواند در نخ پلیاستر، پارچههای فنی، تزئینات مصنوعی و هزینههای حملونقل نمایان شود.
زنجیره تأمین ساده است:
نفت خام → پاراکسیلن (PX) → اسید ترفتالیک (PTA) / اتیلن گلیکول (MEG) → پلیاستر → پارچه → لباس
آنچه این زنجیره را دشوار میکند، زمانبندی است.
قیمت نفت ابتدا واکنش نشان میدهد. سپس مواد اولیه شیمیایی دنبال میشوند. قیمت نخ و پارچه معمولاً دیرتر تغییر میکند. تا زمانی که تیم تأمینکننده با نقلقول بالاتر پارچه مواجه میشود، فشار احتمالاً قبلاً از طریق چند لایه بالادستی عبور کرده است.
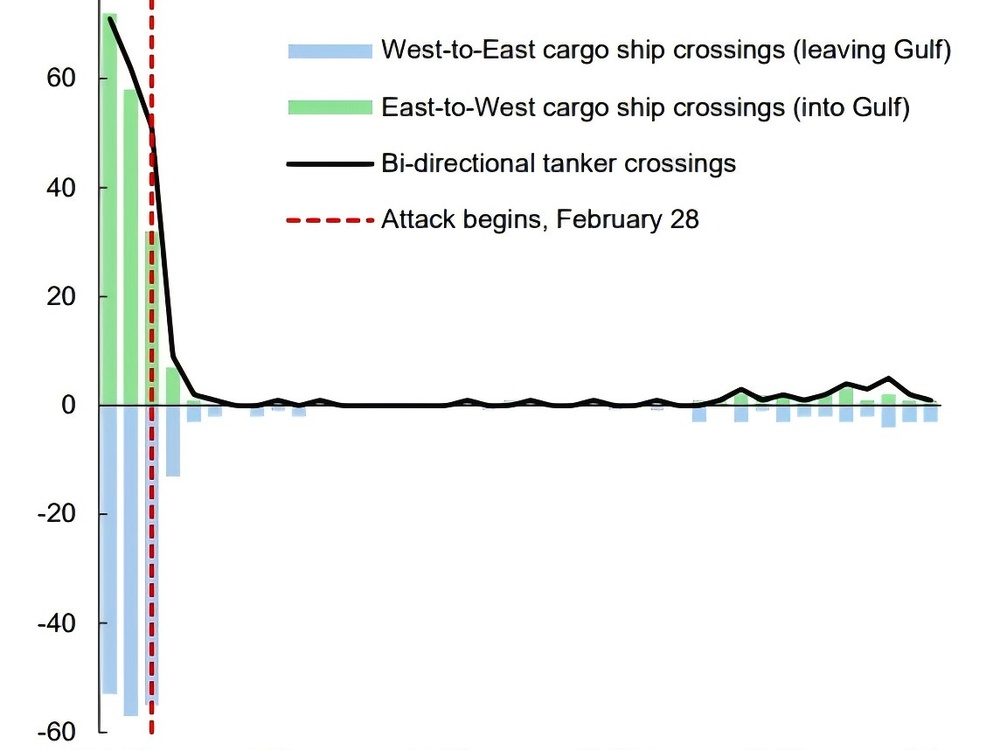
تعداد روزانه کشتیهای عبوری از تنگه هرمز پس از تشدید درگیری در اواخر فوریه ۲۰۲۶ بهطور چشمگیری کاهش یافت. منبع: صندوق بینالمللی پول.
نقلقول نهایی یک پارچه معمولاً تمام داستان را روایت نمیکند.
سوال واقعی این است که آیا فشار در حال حرکت به سمت پاییندست است
قیمتهای نفت و پارچه بهصورت خطی تغییر نمیکنند.
افزایش قیمت نفت برنت بهطور خودکار منجر به همان میزان افزایش در قیمت پارچه پلیاستر نمیشود. موجودیها، میزان استفاده از ظرفیت کارخانهها، حاشیه سود رشتهبافی، ظرفیت بافندگی و قراردادهای خرید فعلی همهی این عوامل بر اینکه چه مقدار از این شوک به قیمتها منتقل میشود، تأثیر میگذارند.
پس سوال مفید این نیست که صرفاً:
«آیا قیمت نفت افزایش یافته است؟»
بلکه این است:
«آیا فشار هزینهای واقعاً در زنجیره مواد منتقل میشود؟»
این سوال نشانهای مفیدتر برای تیمهای محصول و تأمین مواد اولیه است.
در یک بازار نوسانزا، برندی که قیمتهای PTA، MEG و نخ پلیاستر را زیر نظر دارد، اغلب میتواند این فشار را پیش از اینکه به قیمت نهایی پارچه برسد، تشخیص دهد.
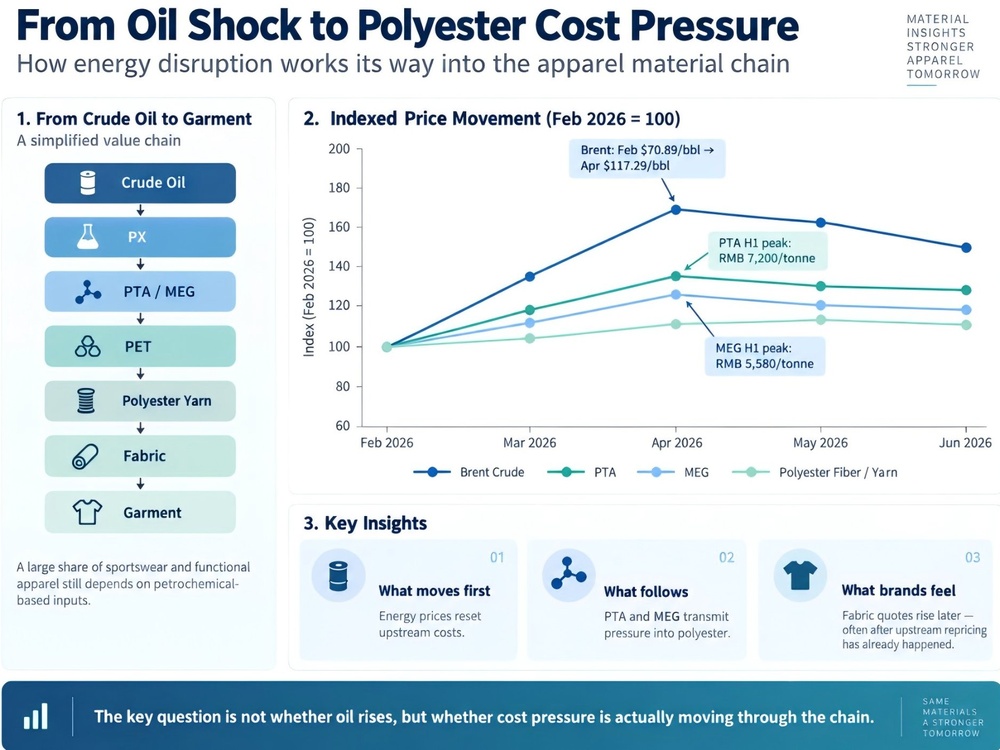
قیمتهای انرژی ابتدا تغییر میکنند. سپس قیمتهای PTA، MEG و پلیاستر با زمانبندی و شدت متفاوتی دنبال میشوند و فشاری تأخیری اما قابلمشاهده بر هزینههای پارچههای فنی ایجاد میکنند.
برای پوشاک فنی، این امر اهمیت دارد.
یک تیشرت پنبهای ساده در معرض مستقیم مواد پتروشیمیایی بهصورت نسبتاً محدودی قرار دارد. یک جاکت عملکردی ممکن است از پارچه رویهای پلیاستر یا نایلون، پوششها، نوار درز، عایق مصنوعی، الاستان، فلزات پلاستیکی و رشتههای مصنوعی استفاده کند.
هرچه لباس فنیتر باشد، ورودیهای بالادستی بیشتری وجود دارد که باید آنها را زیر نظر داشت.
ضربهٔ دوم از منطقهٔ حملونقل ناشی میشود.
اختلال در خلیج فارس همچنین بر حملونقل دریایی تأثیر گذاشت، اما نه بهصورت سادهای مانند «نرخهای حملونقل در همهجا افزایش یافت».
برخی مسیرهای تجاری افزایش یافتند، درحالیکه برخی دیگر ترکیبیتر بودند. حملونقل هوایی نیز واکنش متفاوتی نشان داد.
مشکل بزرگتر، عدم قطعیت بود.
هزینهٔ سوخت افزایش یافت. بیمه گرانتر شد. قابلیت اطمینان مسیرها کاهش یافت. پیشبینی زمانهای تحویل دشوارتر شد.
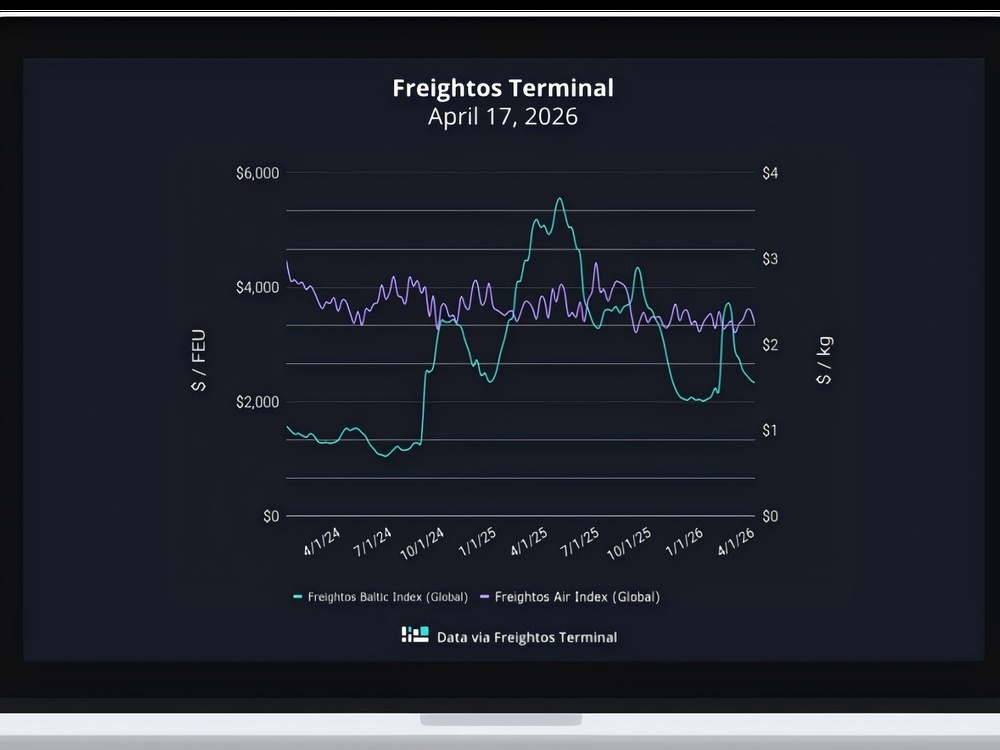
واکنشهای بازار حملونقل بسته به مسیر متفاوت بود، درحالیکه هزینهٔ سوخت، بیمه و عدم قطعیت زمان تحویل در سراسر زنجیرهٔ تأمین افزایش یافت.
برای محصولات پوشاک، این نکتهٔ آخر میتواند آسیبزا باشد تا خود نرخ حملونقل.
یک جاکت که سه هفته دیرتر تحویل داده شود، ممکن است بخشی از پنجرهٔ فروش خود را از دست بدهد.
در آن لحظه، یک مشکل لجستیک به یک مشکل حاشیه سود تبدیل میشود.
پس تأثیر یک رویداد ژئوپلیتیکی از دو مسیر همزمان به صنعت پوشاک میرسد.
اولی هزینه محصول است:
نفت → مواد اولیه شیمیایی → الیاف → نخ → پارچه → تزئینات
دومی ریسک تحویل است:
سوخت → حمل و نقل → بیمه → قابلیت اطمینان مسیر → زمان تحویل → موجودی
هر دو در نهایت در یک لباس واحد منعکس میشوند.
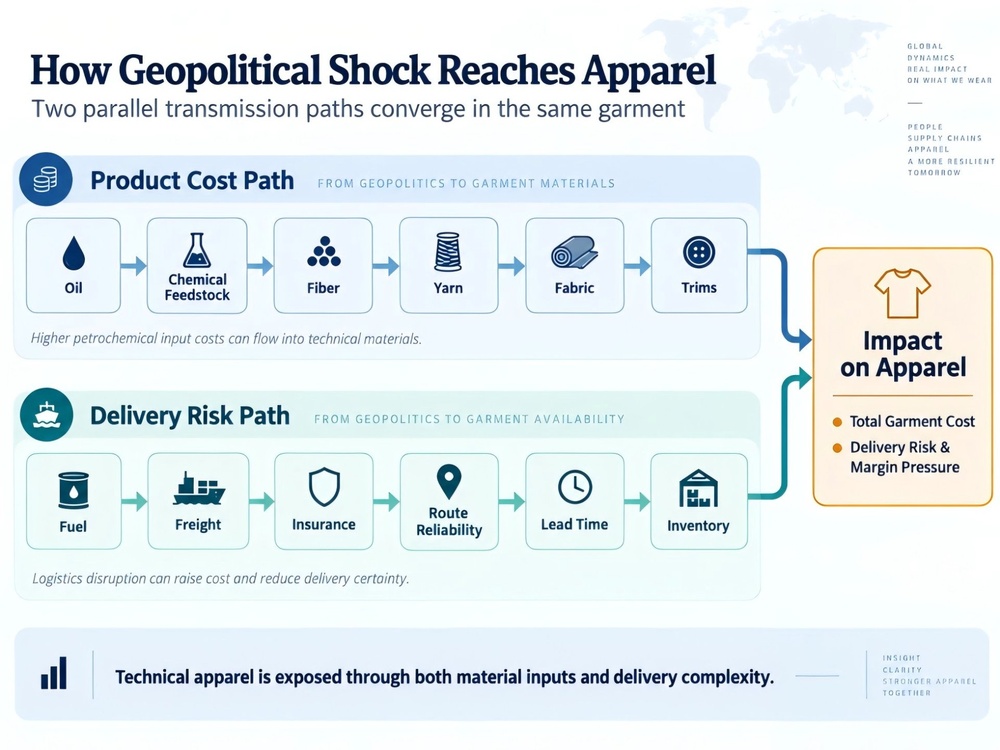
اختلالات ژئوپلیتیکی از دو مسیر موازی — هزینه مواد اولیه و ریسک تحویل — به صنعت پوشاک میرسند و سپس در هزینه، دسترسپذیری و حاشیه سود لباسها همگرا میشوند.
پاسخ معمولاً به اندازه افزایش قیمتها ساده نیست.
وقتی هزینهها افزایش مییابند، واکنش آشکار این است که آنها را به مشتری منتقل کنیم.
انتقال مستقیم هزینه به قیمت خردهفروشی معمولاً چنین ساده نیست.
اگر تقاضای مصرفکننده از پیش کمرنگ باشد، برندها به گزینههای بیشتری نسبت به افزایش قیمت خردهفروشی نیاز دارند.
این میتواند به معنای بازنگری در مشخصات پارچه، آزمایش جایگزینها، رزرو زودهنگام پارچهٔ خام یا به تأخیر انداختن تصمیمات نهایی دربارهٔ رنگ و ترکیب محصولات باشد.
همچنین میتواند به معنای رویکرد متفاوتتری به تأمین مواد اولیه باشد.
سالهاست که یکی از اصلیترین پرسشها در صنعت پوشاک این بوده است:
کدام تأمینکننده کمترین قیمت FOB را ارائه میدهد؟
این پرسش همچنان اهمیت دارد، اما دیگر کافی نیست.
تأمینکنندهای که کمی ارزانتر است ممکن است در نهایت ارزانتر نباشد، اگر کل برنامه بر یک منبع مواد اولیه، یک کشور تولید و یک مسیر حملونقل وابسته باشد.
سؤال بهتر این است:
حقیقیترین هزینه، با در نظر گرفتن ریسک، چقدر است؟
این رویکردی متفاوت در زمینهٔ تأمین مواد اولیه است.
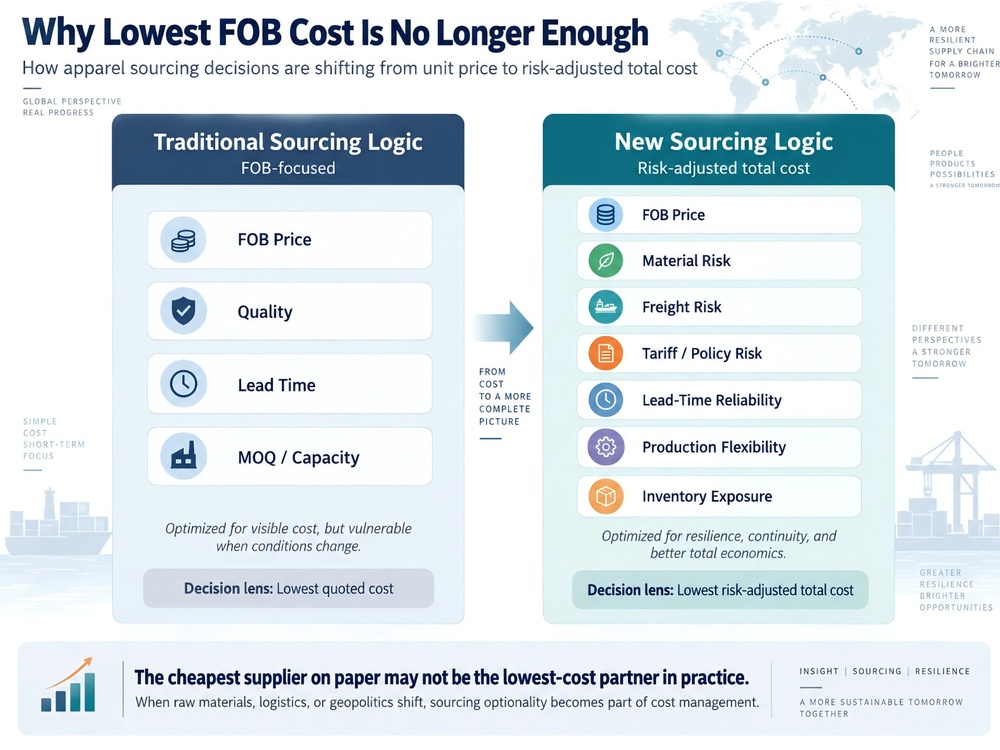
تصمیمگیری در زمینه تأمین مواد از کمترین قیمت پیشنهادی FOB به سمت هزینهٔ کلی تعدیلشده با ریسک جابجا میشود، از جمله هزینهٔ مواد اولیه، حملونقل، معرض بودن به سیاستها، قابلیت اطمینان زمان تحویل و انعطافپذیری تولید.
تابآوری به معنای نگهداری موجودی بیشتر نیست.
همچنین در اینجا درس گستردهتری وجود دارد.
زنجیرههای تأمین پوشاک سالهاست که در حال افزایش کارایی هستند.
موجودی کمتر. تأمینکنندگان کمتر. تولیدات بلندمدتتر. تمرکز بیشتر در تأمین.
این مدل در شرایط پایدار به خوبی کار میکند.
چند سال اخیر نشان داده است که چگونه این پایداری میتواند به سرعت از بین برود.
شیوع کووید-۱۹، بحر احمر، تغییرات تعرفهها و اکنون درگیری خلیج فارس همه یک ضعف مشترک را آشکار کردهاند: یک زنجیرهٔ تأمین میتواند بسیار کارآمد باشد اما همچنان شکننده باشد.
اما پاسخ این نیست که صرفاً کالاهای تمامشدهٔ بیشتری نگهداری شود.
صنعت مد اکنون از پیش ریسک موجودی بیش از حد را تحمل میکند.
مدلی انعطافپذیرتر این است که زودتر به مواردی که جایگزینکردن آنها دشوار است—مانند مواد اصلی و ظرفیت تولید—تعهد بدهید، در حالی که تصمیمات نهایی درباره محصول را تا زمانی که امکانپذیر است باز نگه دارید.
به زبان ساده:
در جاهایی که ضروری است زودتر تعهد دهید، و در جاهایی که امکانپذیر است دیرتر تصمیم بگیرید.
این رویکرد به برندها فضای بیشتری برای واکنش نشان دادن میدهد، بدون اینکه موجودی غیرضروری تولید کنند.
دیدگاه EVER GLORY
برای شرکای ODM، این رویکرد نقش تأمینکننده را تغییر میدهد.
در EVER GLORY، ما با برندهای بینالمللی در چندین مکان توسعه و تولید همکاری میکنیم. این پراکندگی امکان حفظ گزینههای جایگزین را فراهم میکند.
وقتی یک ماده، مسیر یا خط تولید دچار اختلال میشود، معمولاً گزینه دومی در دسترس است.
تغییر ناگهانی قیمت مواد اغلب با انتخاب مسیر دیگری برای پارچه قابل پاسخگویی است.
مسیر حملونقل نامطمئن معمولاً برنامه تحویل جایگزینی دارد.
و وقتی تقاضا در اواخر فصل تغییر میکند، معمولاً میتوان تولید را به روش دیگری زمانبندی مجدد کرد.
این امر بهویژه در پوشاک ورزشی، پوشاک بیرونی و پوشاک کاربردی اهمیت دارد که در آن انتخاب پارچه، الزامات عملکردی و ساخت لباس بهشدت با هم مرتبطاند.
بههمین دلیل ما تأمینکنندگان را خیلی زودتر از اولین سفارش عمده در فرآیند توسعه محصول درگیر میکنیم.
هرچه تیم تأمین و توسعه زودتر بتواند مواد اولیه، ساختار و گزینههای تولید را بهصورت همزمان بررسی کند، فضای بیشتری برای واکنش به تغییرات وجود دارد.
هیچکس نمیتواند اختلال بعدی را پیشبینی کند.
هدف عملی سادهتر است: حفظ حرکت محصول وقتی اولین برنامه دچار شکست میشود.
برای برندهایی که ما به آنها خدمات ارائه میدهیم، رویداد خلیج فارس درسی عینی است — هزینه مواد اولیه و ریسک تحویل را بهعنوان یک عدد واحد در نظر بگیرید، نه دو عدد جداگانه.
وقتی این فشارها همجهت حرکت میکنند، واقعیترین نقش یک شریک این است که لباس را هم در انبار و هم در سود نگه دارد.

 EN