2026年初頭にペルシャ湾情勢が緊迫化した際、当初の報道の多くは石油、海上輸送、ホルムズ海峡に関するものだった。
アパレルブランド、特にスポーツウェアやアウトドア向けブランドにとっては、この問題は一見したよりもはるかに身近なものだった。
高性能アパレルの多くは依然として石油化学由来の素材に依存している。つまり、エネルギー市場のショックは最終的にポリエステル糸、機能性生地、合成製の装飾部品、および輸送コストに反映される可能性がある。
その流通経路はそれほど複雑ではない:
原油 → PX → PTA/MEG → ポリエステル → 生地 → 衣類
難しさの要因は、タイミングにある。
原油価格はまず最初に反応する。その後、化学原料が追随する。糸や生地の価格は通常、さらに遅れて動く。調達担当チームが高騰した生地価格の見積もりを受け取ったときには、すでに数段階上のサプライチェーンで価格圧力が発生している可能性がある。
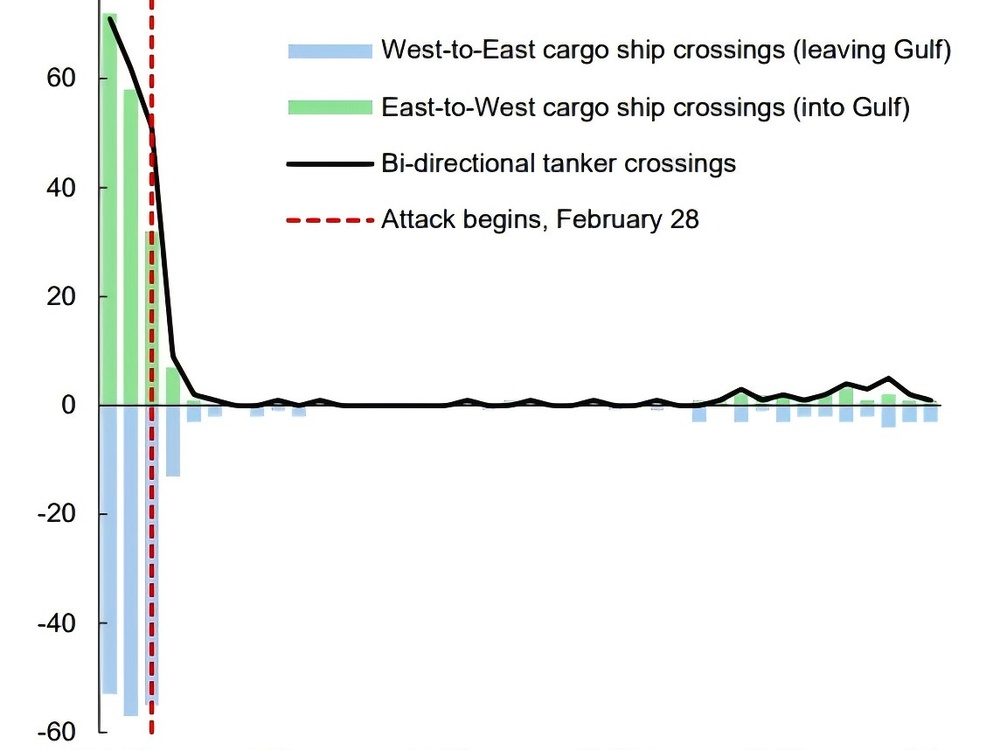
2026年2月下旬の紛争激化後、ホルムズ海峡を通過する船舶の1日あたりの交通量は急減した。出典:IMF。
完成済みの生地価格見積もりは、往々にして全体像を語るものではない。
真に問われるべきは、価格圧力がサプライチェーンの下流へと伝わっているかどうかです
原油価格や生地価格は、直線的に変動するものではありません。
ブレント原油価格の上昇が、ポリエステル生地価格の同程度の上昇を自動的に引き起こすわけではありません。在庫水準、工場稼働率、紡糸マージン、織布能力、既存の調達契約など、さまざまな要因が、価格ショックがどの程度伝わるかに影響を与えます。
したがって、単純に問うべきではないのは、
「原油価格は上がったか?」
特長:
「実際のコスト圧力は、素材のサプライチェーン全体を通じて伝わっているか?」
この問いこそが、製品開発チームや調達チームにとって、より有用な指標となります。
価格変動が激しい市場では、PTA・MEG・ポリエステル糸の価格動向を注視しているブランドであれば、最終的な生地価格提示に反映される前に、すでに価格圧力の兆候を捉えることができる場合が多くあります。
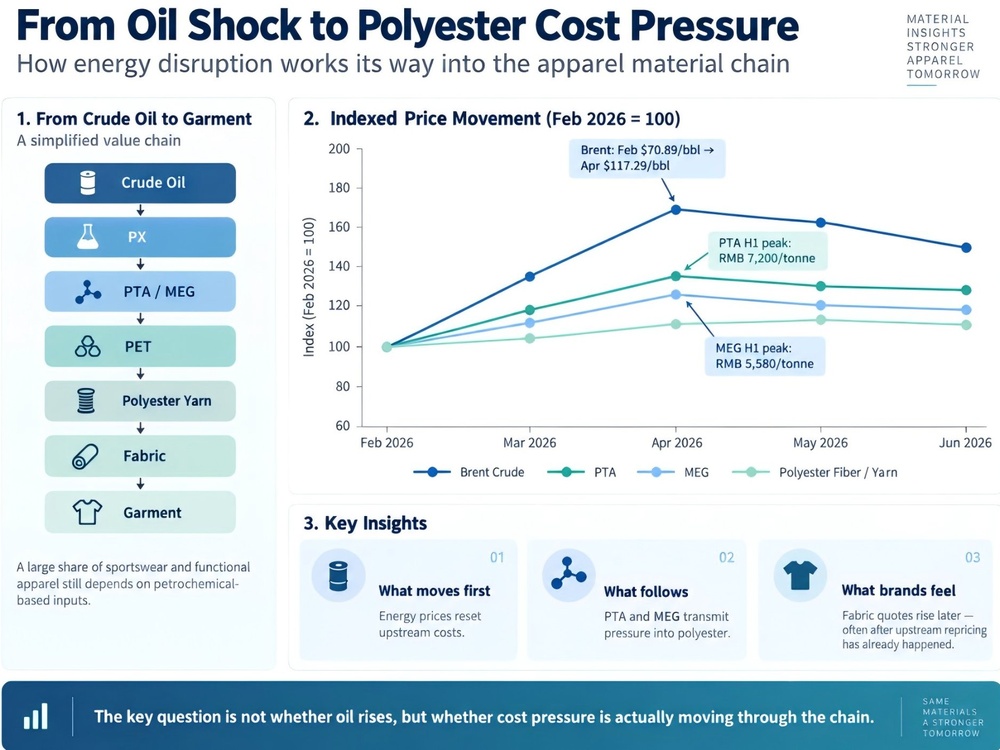
エネルギー価格がまず変動し、その後、PTA・MEG・ポリエステル関連コストが、それぞれ異なるタイミングと強度で追随します。これにより、技術系生地のコストには、遅れて現れるものの明確に確認できる価格圧力が生じます。
テクニカルアパレルにおいては、この点が極めて重要です。
基本的な綿製Tシャツは、石油化学製品への直接的な暴露が比較的限定されています。一方、高性能ジャケットでは、ポリエステルやナイロンの表地、コーティング、縫い目テープ、合成断熱材、エラスタン(スパンデックス)、プラスチック製ハードウェア、合成糸などが使われることがあります。
衣服の機能性が高まれば高まるほど、注視すべき上流工程の原材料も増えていきます。
二つ目の打撃は物流から来ました。
ペルシャ湾岸地域の混乱は海上輸送にも影響を与えましたが、単純に「全航路の運賃が一律で上昇した」という形ではありませんでした。
一部の貿易航路では運賃が上昇しましたが、他の航路では動きがまちまちでした。航空貨物については、また別の反応を示しました。
より深刻な問題は不確実性の高まりでした。
燃料費が上昇し、保険料も高騰しました。航路の信頼性が低下し、納期の予測が困難になりました。
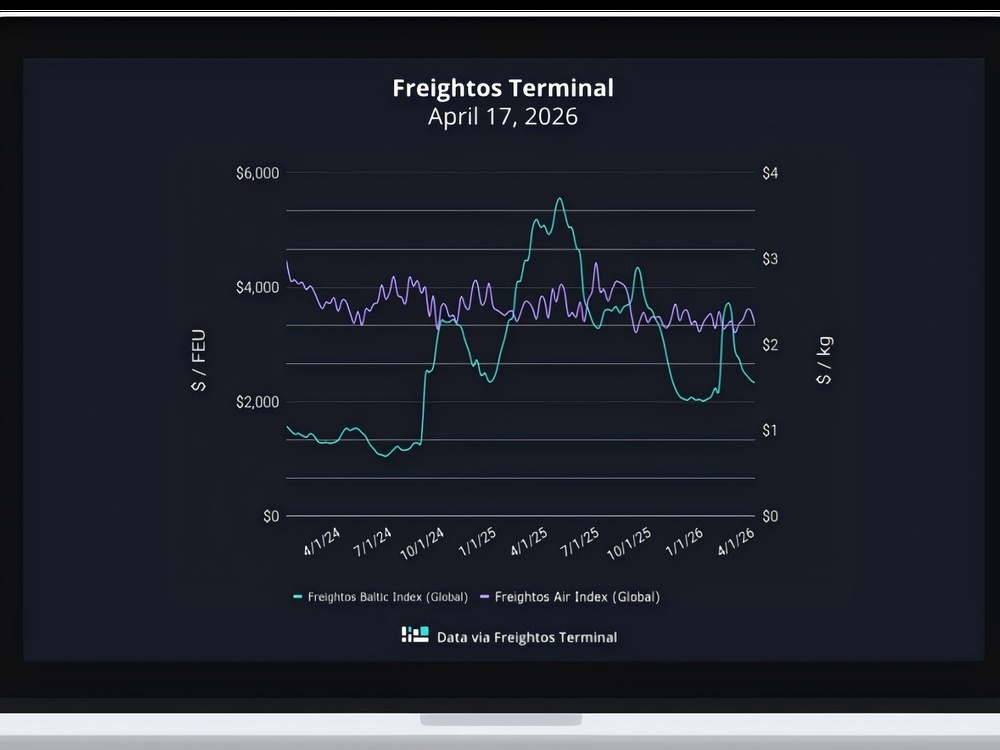
貨物市場の反応は航路ごとに異なりましたが、燃料費、保険料、納期の不確実性はサプライチェーン全体で増大しました。
アパレル業界にとって、この最後の点——つまり納期の不確実性——は、運賃そのものよりも大きな損害を及ぼすことがあります。
3週間遅れて到着したジャケットは、販売期間の一部を完全に逃してしまう可能性があります。
その時点で、物流の問題は利益率の問題へと変化します。
地政学的イベントの影響は、アパレル業界に対して同時に二つのルートを通じて及ぶことになります。
一つは製品原価です:
石油 → 化学原料 → 繊維 → 糸 → 生地 → パーツ(付属品)
もう一つは納期リスクです:
燃料 → 運送費 → 保険 → 輸送ルートの信頼性 → 納期 → 在庫
これら二つは最終的に同一の衣類製品に反映されます。
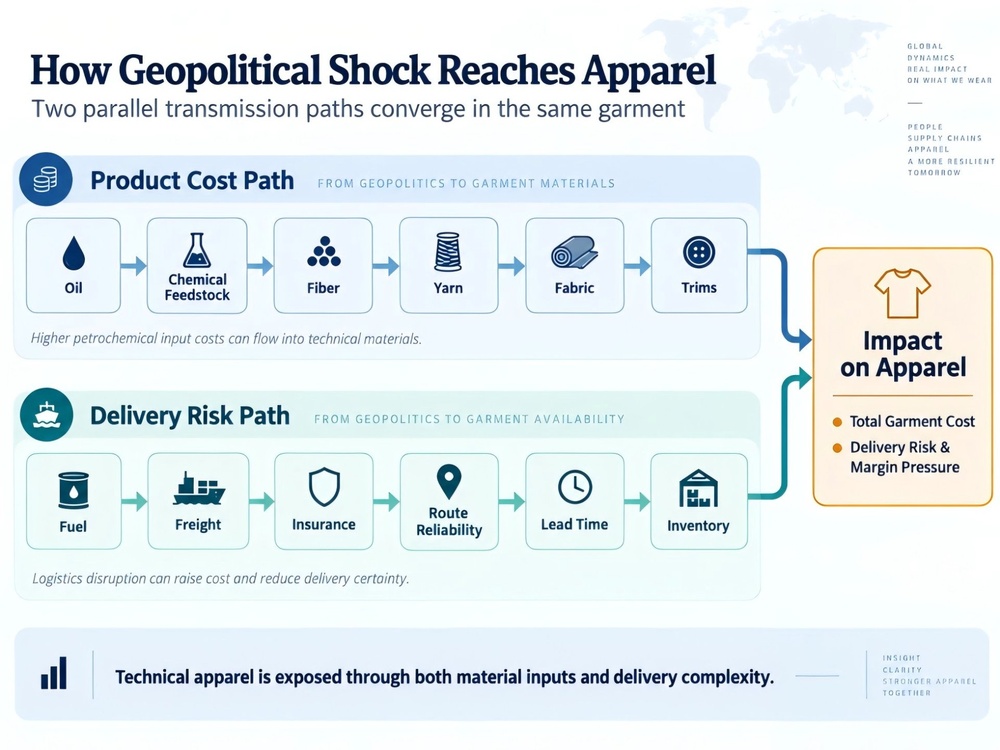
地政学的な混乱は、素材原価と納期リスクという二つの並行する経路を通じてアパレル業界に影響を及ぼし、最終的には衣類のコスト、供給安定性、および利益率に収束します。
その対応策が単純に価格引き上げで済むことはめったにありません。
コストが上昇した際、最も自然な反応はその分を価格に転嫁することです。
コストをそのまま小売価格に転嫁するというのは、そう簡単なことではありません。
消費者需要がすでに低迷している場合、ブランドが選べる手段は、単に小売価格を引き上げることだけでは十分ではありません。
たとえば、生地の仕様を見直したり、代替素材を試験したり、未染色生地(グレイジ)の確保時期を早めたり、最終的なカラー・商品構成の決定を先延ばしにしたりすることも考えられます。
また、調達のあり方そのものを見直すことも必要です。
長年にわたり、アパレル業界で最もよく問われてきた問いの一つは:
「どのサプライヤーがFOB価格が最も低いのか?」
この問いは今でも重要ですが、それだけでは不十分です。
一見少し安価なサプライヤーであっても、原材料の調達先、生産国、輸送ルートがそれぞれ単一に依存している場合、結果的にトータルコストは高くなる可能性があります。
より適切な問いは:
リスクを考慮したうえでの実質的なコストとは、いったいいくらなのでしょうか?
それは、従来とは異なる調達に対する考え方です。
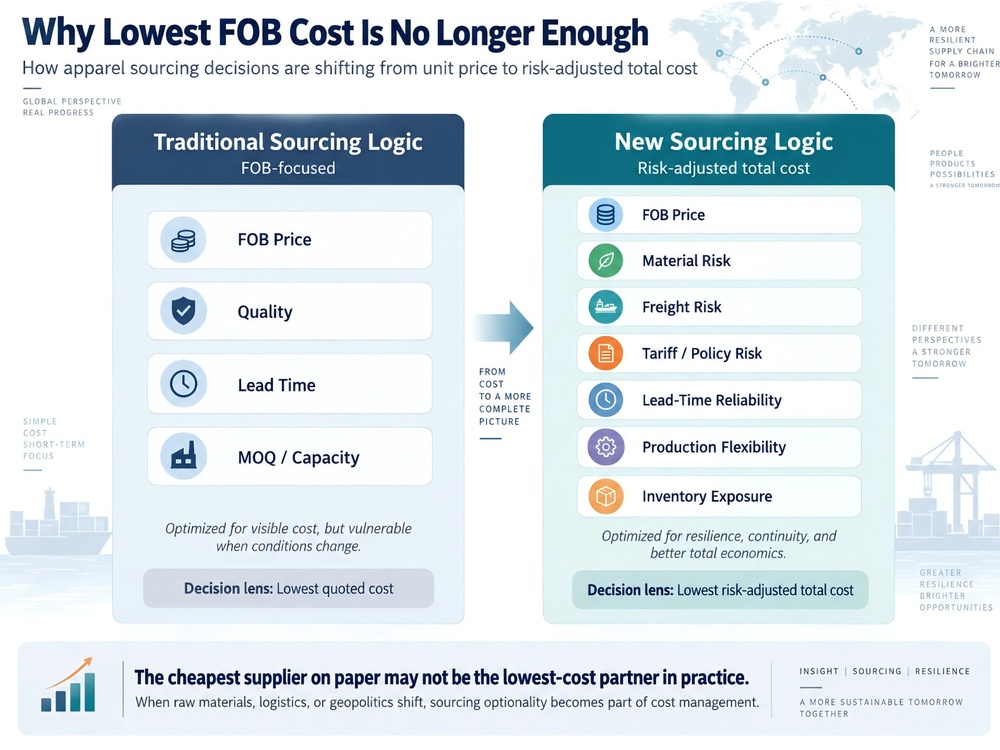
調達の判断基準は、従来の最低FOB価格から、素材費、輸送費、政策リスク、納期の確実性、生産の柔軟性などを含むリスク調整済みの総コストへとシフトしています。
レジリエンス(回復力)とは、単に在庫を増やすことではありません。
ここには、さらに広い教訓があります。
アパレル業界のサプライチェーンは、長年にわたり効率化を進めてきました。
在庫の削減、取引先の絞り込み、ロットサイズの拡大、調達先の集中化。
こうしたモデルは、環境が安定している場合には十分に機能します。
しかし、ここ数年の出来事は、その安定性がいかに短期間で崩れ去るかを示しました。
新型コロナウイルス感染症(COVID-19)、紅海危機、関税変更、そして現在の湾岸地域における紛争――これらすべてが、同じ弱点を露呈しました。つまり、サプライチェーンは極めて効率的であっても、依然として脆弱である可能性があるということです。
しかし、その対策が単純に完成品在庫を増やすことだというわけではありません。
ファッション業界はすでに過剰な在庫リスクを抱えています。
より柔軟なモデルとは、キーマテリアルや生産能力など、後から変更が難しい要素については早期に決定し、一方で最終製品の仕様決定はできるだけ後まで保留しておくというものです。
簡単に言うと:
必ず早期に決めるべきところは早めに決め、あとまわしにできるところは後回しにする。
これにより、ブランドは不要な在庫を積まずに、状況変化に迅速に対応できる余地が広がります。
EVER GLORY の視点
ODMパートナーにとって、これはサプライヤーの役割そのものを変えます。
EVER GLORY では、複数の開発・生産拠点を活用して、世界中のブランドと協業しています。こうした地理的分散こそが、代替案を常に選択肢として残す鍵です。
あるマテリアル、物流ルート、または生産ラインに支障が生じた場合、通常は別の選択肢がすぐ近くにあります。
素材価格が急騰した場合でも、別の生地調達ルートで対応できることが多くあります。
信頼性に欠ける海上輸送ルートには、通常、代替の納入計画が用意されています。
シーズン終盤での需要変化にも、通常は別の方法で生産スケジュールを再調整できます。
これは、素材の選定、性能要件、および衣類の構造が密接に連動するスポーツウェア、アウトドア・ウェア、機能性アパレルにおいて特に重要です。
そのため、当社では、初回の量産発注よりもはるか以前からサプライヤーを製品開発に参画させています。
調達・開発チームが、素材・構造・生産オプションを早期に包括的に検討できるほど、変更が生じた際の対応余地が広がります。
次に何が起こるかを誰も予測できません。
実務上の目標はシンプルです――最初の計画が崩れたときでも、製品の供給を途切れさせず、継続して市場に出し続けることです。
当社が支援するブランドにとって、湾岸地域での事例は明確な教訓となりました――素材コストと納期リスクを、別々の数字ではなく、ひとつの統合的な数値として捉えるべきです。
こうした圧力が同時に高まる中で、パートナーの真の役割とは、衣類の在庫を確保し、利益率を維持することにほかなりません。

 EN