Gdy napięcia w Zatoce Perskiej eskalowały na początku 2026 roku, większość wcześniejszych nagłówków dotyczyła ropy naftowej, żeglugi oraz Cieśniny Hormuz.
Dla marek odzieżowych – zwłaszcza sportowej i outdoorowej – sytuacja była znacznie bliższa, niż się wydawało.
Duża część odzieży wysokowydajnej nadal zależy od materiałów opartych na chemii petrochemicznej. Oznacza to, że wstrząs na rynkach energii może ostatecznie wpłynąć na cenę przędzy poliestrowej, tkanin technicznych, syntetycznych wykończeń oraz kosztów przewozu.
Łańcuch nie jest skomplikowany:
Ropa naftowa → PX → PTA / MEG → poliester → tkanina → odzież
Trudność sprawia jednak moment czasowy.
Ceny ropy reagują najpierw. Surowce chemiczne podążają później. Ceny przędzy i tkanin zwykle zmieniają się jeszcze później. Gdy zespół ds. zakupów otrzymuje wyższą ofertę cenową na gotową tkaninę, nacisk może już przejść przez kilka poziomów wyżej w łańcuchu dostaw.
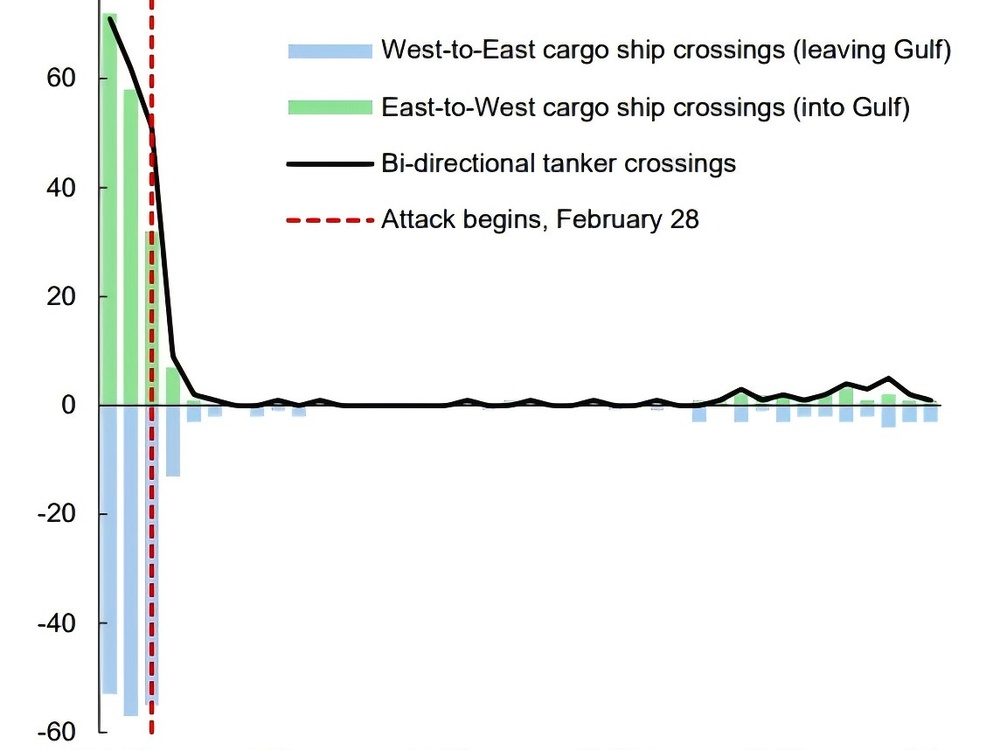
Dzienna liczba statków przepływających przez Cieśninę Hormuz gwałtownie spadła po eskalacji konfliktu pod koniec lutego 2026 roku. Źródło: IMF.
Oferta cenowa na gotową tkaninę rzadko opowiada pełną historię.
Prawdziwe pytanie brzmi, czy ciśnienie przesuwa się w dół łańcucha dostaw
Ceny ropy naftowej i materiałów tekstylnych nie zmieniają się w sposób liniowy.
Wzrost cen ropy Brent nie przekłada się automatycznie na taki sam wzrost cen tkanin poliestrowych. Zapasy, wykorzystanie mocy produkcyjnych zakładów, marże przędzarskie, zdolności tkackie oraz istniejące umowy zakupowe wpływają na to, jak duża część tego szoku zostaje przekazana dalej.
Zatem użytecznym pytaniem nie jest po prostu:
„Czy cena ropy wzrosła?”
Jest to:
„Czy rzeczywiste ciśnienie kosztowe przenosi się przez cały łańcuch materiałowy?”
To znacznie bardziej przydatny sygnał dla zespołów odpowiedzialnych za rozwój produktów i źródła zaopatrzenia.
Na zmiennym rynku marka, która śledzi ceny PTA, MEG oraz przędzy poliestrowej, często dostrzega to ciśnienie jeszcze przed jego dotarciem do końcowej oferty cenowej na tkaniny techniczne.
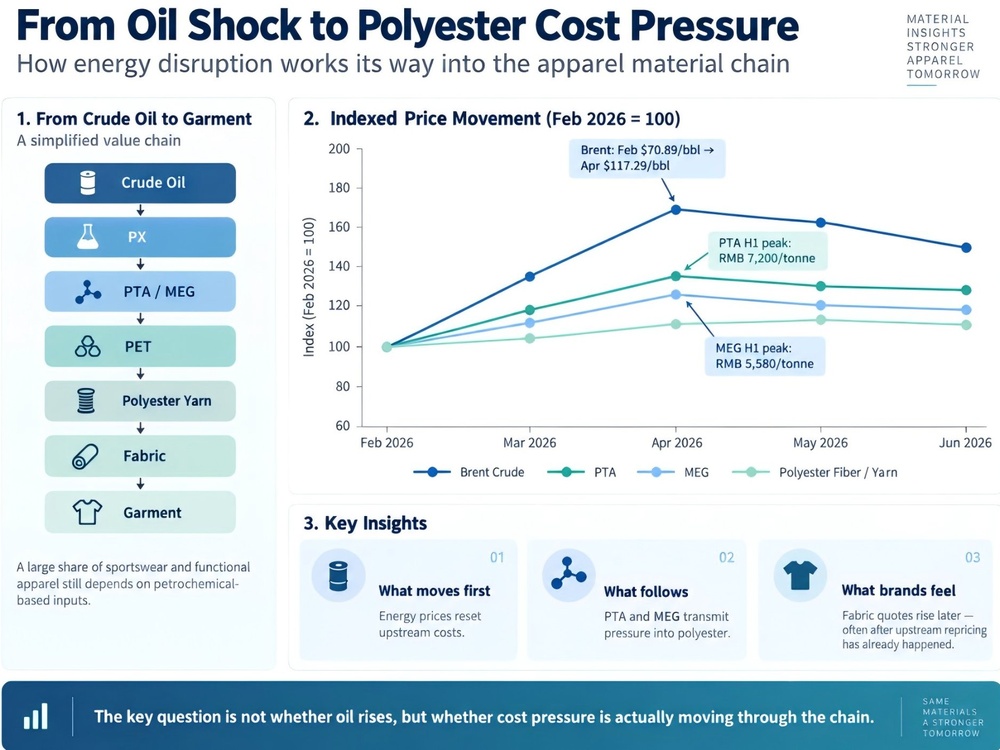
Najpierw zmieniają się ceny energii. Następnie – z różnymi opóźnieniami i intensywnością – zmieniają się ceny PTA, MEG oraz poliestru, co powoduje opóźnione, ale widoczne ciśnienie na koszty tkanin technicznych.
Dla odzieży technicznej ma to znaczenie.
Podstawowa bawełniana koszulka ma stosunkowo ograniczone bezpośrednie narażenie na chemikalia petrochemiczne. Kurtka sportowa może zawierać powłokę z poliestru lub nylonu, powłoki ochronne, taśmy szewne, syntetyczną izolację, elastan, plastikowe elementy zaciskowe oraz syntetyczne nici.
Im bardziej techniczny jest ubiór, tym więcej składników pochodzących z wyższych szczebli łańcucha dostaw wymaga ścisłej kontroli.
Drugim uderzeniem jest logistyka
Zakłócenia w Zatoce Perskiej wpłynęły również na transport morski, ale nie w sposób prosty – np. jednoznaczny wzrost stawek przewozowych na wszystkich trasach.
Niektóre trasy handlowe odnotowały wzrost stawek, inne były bardziej zróżnicowane. Transport lotniczy zareagował z kolei inaczej.
Poważniejszym problemem była niepewność.
Koszty paliwa wzrosły. Ubezpieczenia stały się droższe. Niezawodność tras pogorszyła się. Czasy realizacji zamówień stały się trudniejsze do przewidzenia.
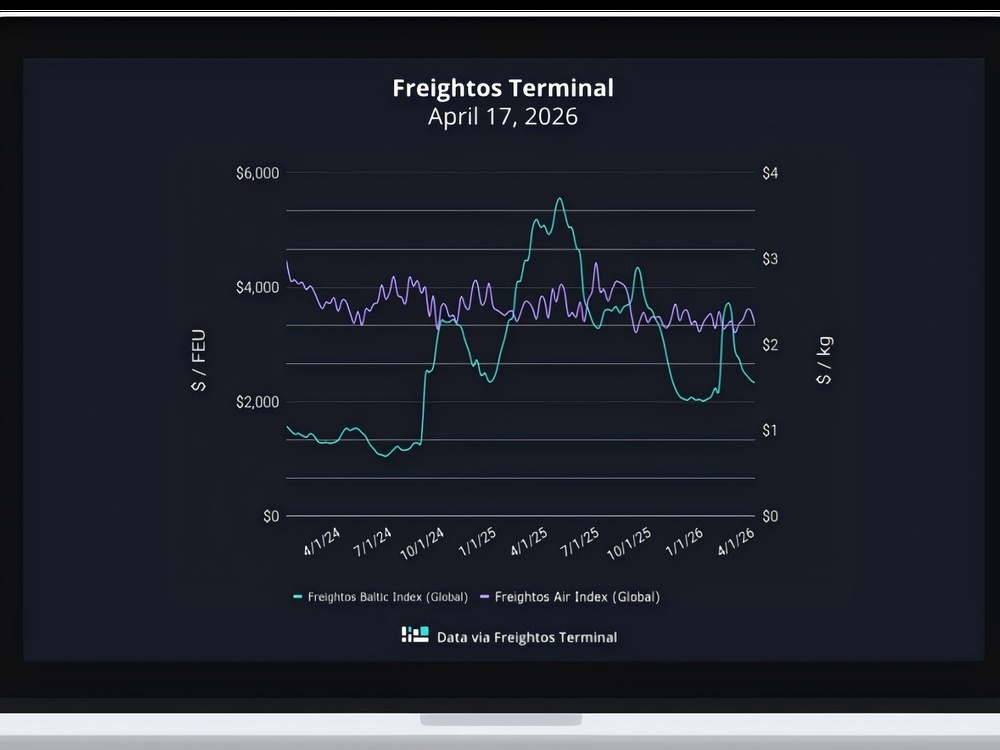
Reakcje rynku przewozowego różniły się w zależności od trasy, podczas gdy koszty paliwa, ubezpieczeń oraz niepewność czasów realizacji wzrosły w całym łańcuchu dostaw.
W przypadku odzieży ten ostatni aspekt może być bardziej szkodliwy niż same stawki przewozowe.
Kurtka, która przybywa z opóźnieniem trzech tygodni, może przegapić część okresu sprzedaży.
W tym momencie problem logistyczny staje się problemem marży.
W związku z tym wpływ wydarzenia geopolitycznego na sektor odzieżowy przebiega jednocześnie dwiema ścieżkami.
Pierwsza to koszt produktu:
Ropa naftowa → surowce chemiczne → włókno → przędza → tkanina → dodatki
Druga to ryzyko dostawy:
Paliwo → przewóz towarów → ubezpieczenie → niezawodność trasy → czas realizacji zamówienia → zapasy
Oba te czynniki kończą się w tej samej pozycji odzieżowej.
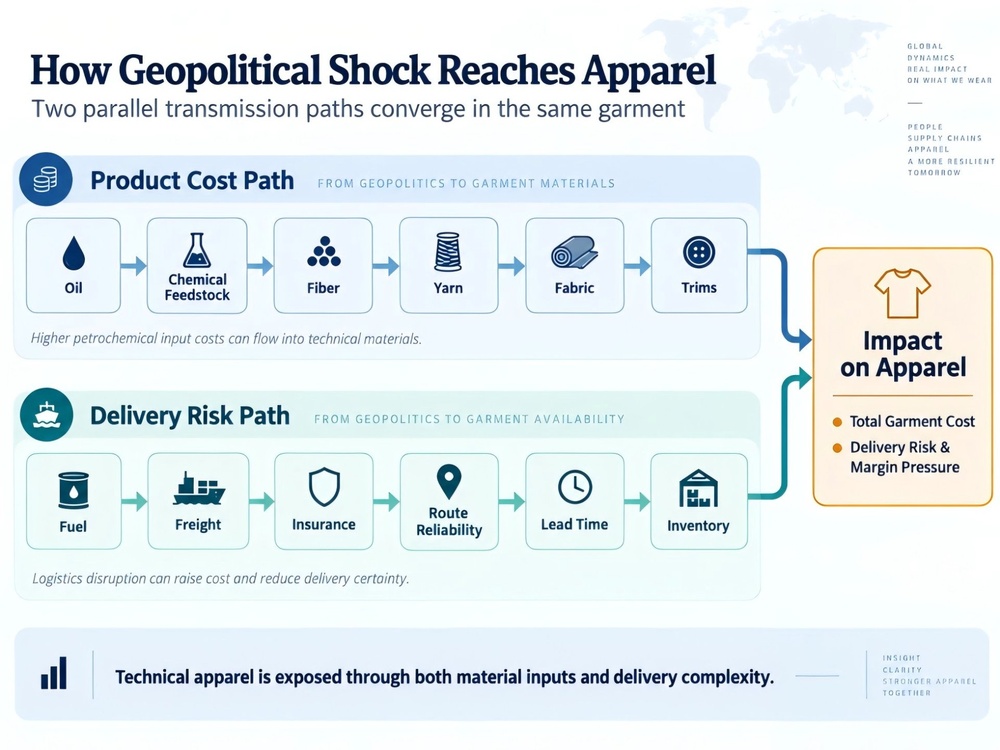
Zakłócenia geopolityczne wpływają na sektor odzieżowy dwiema równoległymi ścieżkami — kosztem materiałów i ryzykiem dostawy — zanim połączą się w koszcie, dostępności i marży gotowego wyrobu.
Odpowiedź rzadko sprowadza się do prostego podniesienia cen.
Gdy koszty rosną, oczywistą reakcją jest ich przeniesienie na klienta.
Przekazanie kosztów bezpośrednio do sprzedaży detalicznej rzadko jest tak proste.
Jeśli popyt konsumentów jest już słaby, marki potrzebują więcej opcji niż podwyższenie cen detalicznych.
Oznacza to m.in. ponowne przeanalizowanie specyfikacji materiałów, przetestowanie alternatywnych rozwiązań, wcześniejsze rezerwowanie surowych materiałów tekstylnych lub odroczenie ostatecznych decyzji dotyczących kolorów i asortymentu.
Może to również oznaczać inne podejście do pozyskiwania materiałów.
Przez lata jednym z głównych pytań w branży odzieżowej było:
Kto oferuje najniższą cenę FOB?
To pytanie nadal ma znaczenie, ale nie wystarcza już samo w sobie.
Dostawca oferujący nieco niższą cenę może okazać się droższy w skali całego programu, jeśli cały proces zależy od jednego źródła surowca, jednego kraju produkcji oraz jednej trasy transportowej.
Lepszym pytaniem jest:
Jaka jest rzeczywista cena po uwzględnieniu ryzyka?
To zupełnie inne podejście do pozyskiwania materiałów.
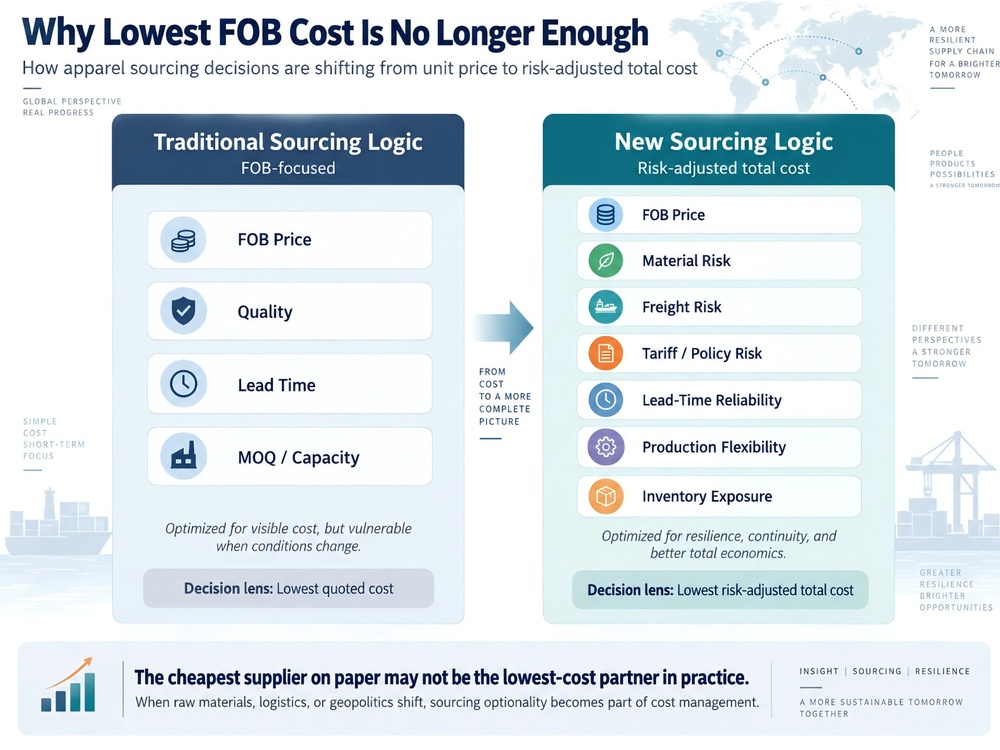
Decyzja zakupowa przesuwa się od najniższej oferowanej ceny FOB w kierunku całkowitych kosztów uwzględniających ryzyko, w tym koszty materiałów, transportu, narażenia na zmiany polityczne, niezawodność czasów realizacji i elastyczność produkcji.
Odporność nie oznacza przechowywania większych zapasów.
Istnieje także szersza lekcja wynikająca z tego przykładu.
Łańcuchy dostaw odzieży przez lata stawały się coraz bardziej efektywne.
Mniej zapasów. Mniej dostawców. Dłuższe serie produkcyjne. Większe skoncentrowanie źródeł zaopatrzenia.
Taki model dobrze sprawdza się w stabilnych warunkach.
Ostatnie kilka lat pokazało, jak szybko ta stabilność może zniknąć.
COVID-19, sytuacja w Morzu Czerwonym, zmiany taryf celnych oraz obecny konflikt w Zatoce Perskiej ujawniły tę samą słabość: łańcuch dostaw może być bardzo efektywny, a mimo to pozostawać kruchy.
Jednak odpowiedzią nie jest po prostu zwiększenie zapasów gotowych wyrobów.
Przemysł odzieżowy niesie już zbyt duże ryzyko związane z zapasami.
Bardziej elastycznym modelem jest wcześniejsze zobowiązanie się do elementów trudnych do zastąpienia, takich jak kluczowe materiały czy moc produkcyjna, przy jednoczesnym pozostawieniu decyzji dotyczących końcowego produktu otwartymi przez dłuższy czas.
W uproszczeniu:
zobowiązuj się wcześnie tam, gdzie musisz, a decyduj późno tam, gdzie możesz.
To daje markom więcej przestrzeni na reakcję bez konieczności tworzenia niepotrzebnego zapasu.
Pogląd EVER GLORY
Dla partnerów ODM zmienia się rola dostawcy.
W EVER GLORY współpracujemy z międzynarodowymi markami w wielu lokalizacjach związanych z rozwojem i produkcją. To właśnie taka geograficzna rozproszenie pozwala nam utrzymywać alternatywy w gotowości.
Gdy materiał, trasa lub linia produkcyjna ulegają zakłóceniom, zwykle możliwa jest szybka aktywacja drugiej opcji.
Ostry wzrost cen materiałów można często zrekompensować wybraniem innej ścieżki materiałowej.
Niebezpieczna trasa morska zwykle ma zaplanowaną alternatywną metodę dostawy.
Gdy popyt zmienia się późno w sezonie, produkcję można zazwyczaj przesunąć w inny sposób.
Jest to szczególnie ważne w odzieży sportowej, outdoorowej i funkcjonalnej, gdzie wybór materiału, wymagania dotyczące wydajności oraz konstrukcja ubrania są ze sobą ściśle powiązane.
Dlatego zaangażowujemy dostawców w rozwój produktu znacznie wcześniej niż przy pierwszym zamówieniu seryjnym.
Im wcześniej zespół ds. pozyskiwania i rozwoju może analizować razem materiały, konstrukcję oraz opcje produkcji, tym więcej miejsca pozostaje na reakcję w przypadku zmian.
Nikt nie potrafi przewidzieć kolejnego zakłócenia.
Praktycznym celem jest coś prostszego: zapewnienie ciągłości produkcji produktu, gdy pierwszy plan się załamie.
Dla marek, którym świadczymy usługi, incydent związany z Zatoką Perską stanowi konkretną lekcję — traktuj koszt materiału i ryzyko dostawy jako jedną wartość, a nie dwie osobne.
Gdy te czynniki zmieniają się w tym samym kierunku, prawdziwym zadaniem partnera jest utrzymanie ubrania w magazynie i na poziomie rentowności.

 EN