Cuando las tensiones en el Golfo se intensificaron a principios de 2026, la mayoría de los primeros titulares versaron sobre el petróleo, el transporte marítimo y el estrecho de Ormuz.
Para las marcas de ropa, especialmente en ropa deportiva y para exteriores, la historia estaba mucho más cerca de lo que parecía.
Una gran parte de la ropa técnica sigue dependiendo de materiales basados en petroquímicos. Eso significa que una perturbación en los mercados energéticos puede reflejarse, con el tiempo, en los hilos de poliéster, los tejidos técnicos, los acabados sintéticos y los costos de flete.
La cadena no es complicada:
Petróleo crudo → PX → PTA / MEG → poliéster → tejido → prenda
Lo que la hace difícil es el momento adecuado.
Los precios del petróleo reaccionan primero. Las materias primas químicas siguen después. Los precios del hilo y del tejido suelen variar más tarde. Para cuando un equipo de compras recibe una cotización más alta para un tejido, la presión ya puede haberse transmitido a través de varias capas aguas arriba.
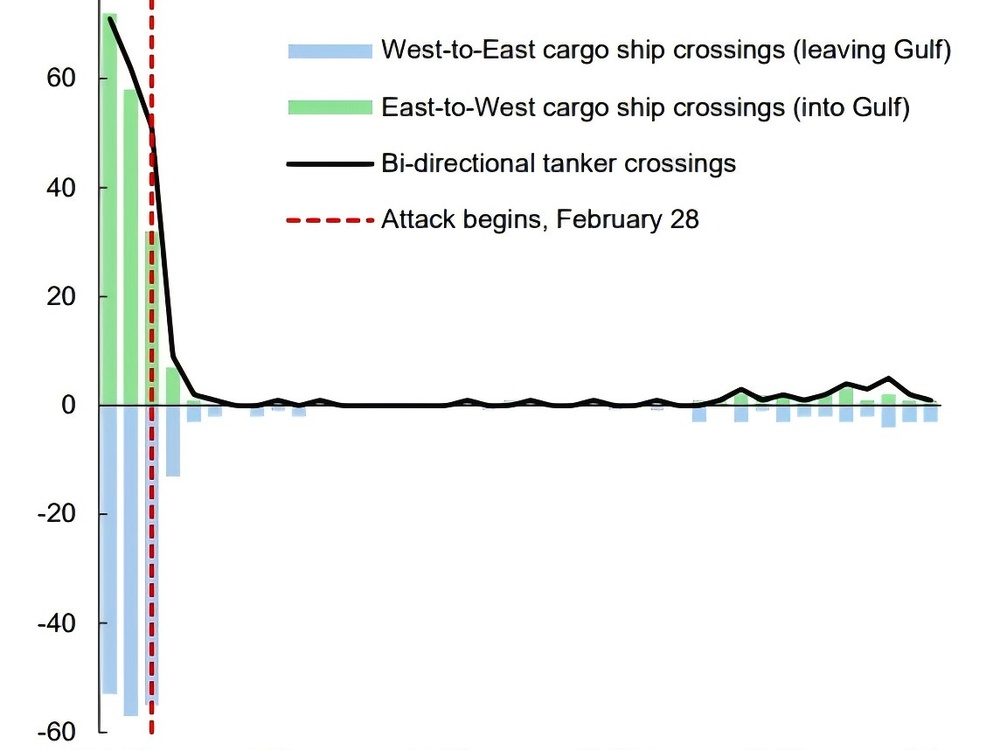
El tráfico diario de buques a través del estrecho de Ormuz cayó drásticamente tras la escalada del conflicto a finales de febrero de 2026. Fuente: FMI.
Una cotización para un tejido terminado rara vez cuenta toda la historia.
La verdadera pregunta es si la presión se está desplazando aguas abajo
Los precios del petróleo y de las telas no evolucionan en línea recta.
Un aumento del precio del Brent no se traduce automáticamente en un incremento equivalente del precio de la tela de poliéster. Los niveles de inventario, la utilización de las plantas, los márgenes de hilatura, la capacidad de tejeduría y los contratos de compra ya existentes afectan en qué medida se transmite dicho impacto.
Por tanto, la pregunta útil no es simplemente:
«¿Subió el precio del petróleo?»
Es:
«¿La presión sobre los costes se está transmitiendo efectivamente a lo largo de la cadena de materiales?»
Esa es una señal más útil para los equipos de producto y de aprovisionamiento.
En un mercado volátil, una marca que vigile los precios del PTA, el MEG y los hilos de poliéster suele detectar dicha presión antes de que llegue a la cotización final de la tela.
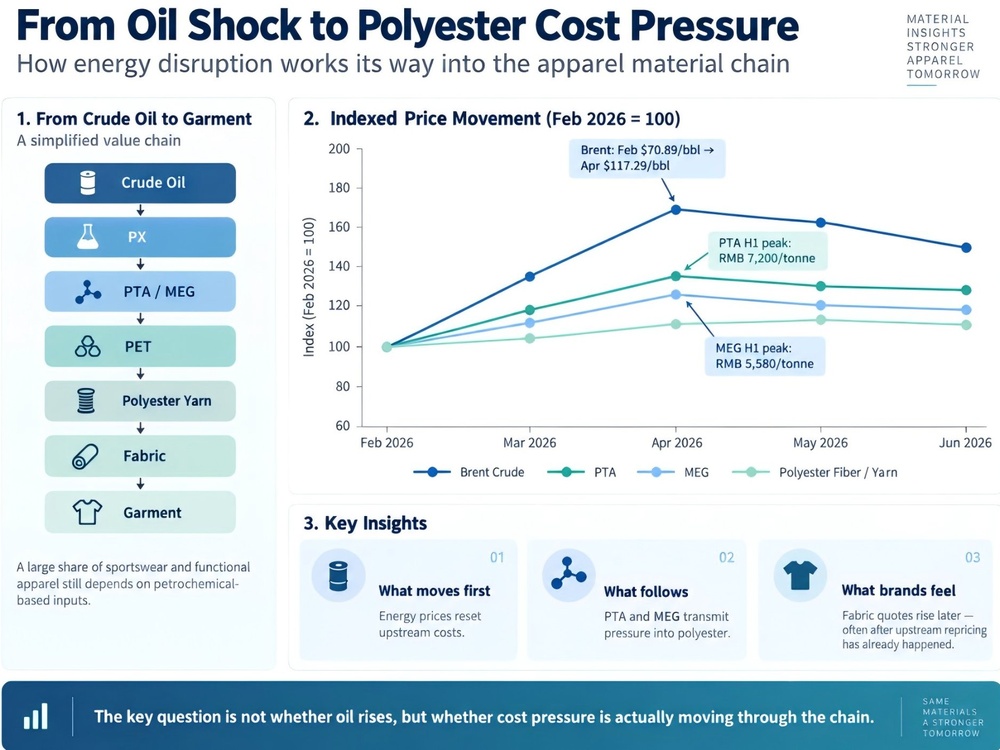
Los precios de la energía varían primero. A continuación, los costes del PTA, el MEG y el poliéster evolucionan con distinto cronograma e intensidad, generando una presión retrasada pero visible sobre los costes de las telas técnicas.
Esto es relevante para la indumentaria técnica.
Una camiseta básica de algodón tiene una exposición relativamente limitada a los productos petroquímicos. Una chaqueta técnica puede usar tejido exterior de poliéster o nailon, recubrimientos, cinta para costuras, aislamiento sintético, elastano, componentes plásticos y hilo sintético.
Cuanto más técnica sea la prenda, mayor será el número de insumos upstream que habrá que supervisar.
El segundo impacto proviene de la logística.
La interrupción en el Golfo también afectó al transporte marítimo, pero no de una forma sencilla como «los fletes aumentaron en todas partes».
Algunas rutas comerciales registraron subidas, mientras que otras mostraron resultados más mixtos. El transporte aéreo reaccionó de nuevo de forma distinta.
El problema mayor fue la incertidumbre.
Los costos del combustible aumentaron. Los seguros se volvieron más caros. La fiabilidad de las rutas empeoró. Los plazos de entrega resultaron más difíciles de predecir.
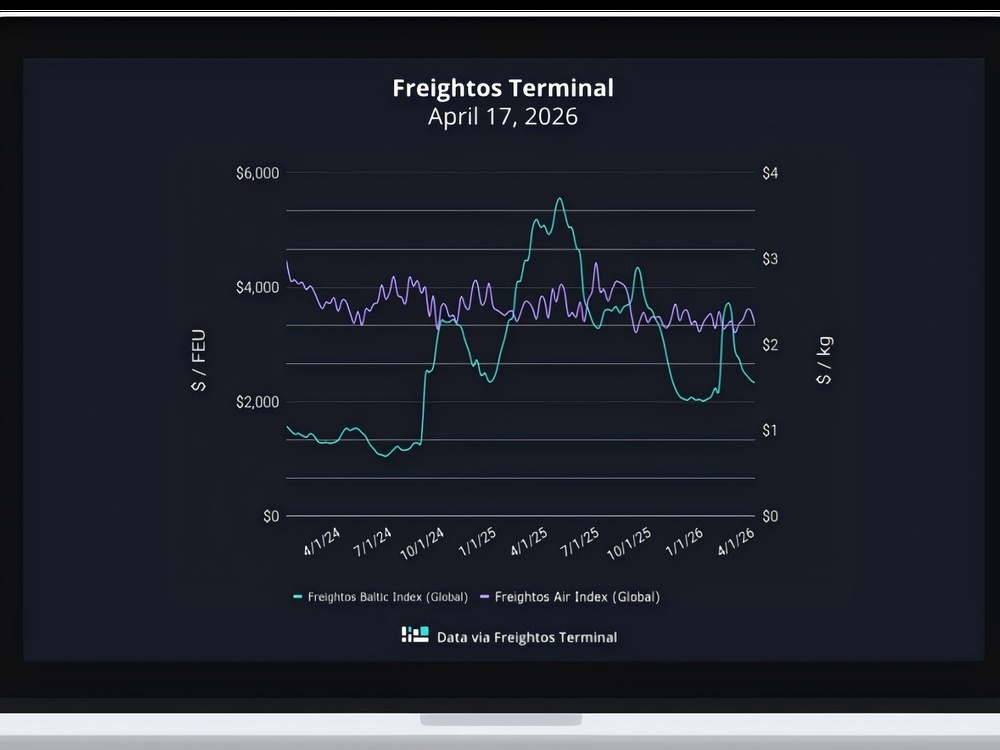
Las reacciones del mercado de fletes variaron según la ruta, mientras que los costos de combustible, los seguros y la incertidumbre sobre los plazos de entrega aumentaron en toda la cadena de suministro.
Para el sector textil, ese último punto puede ser más perjudicial que la propia tarifa de flete.
Una chaqueta que llega tres semanas tarde puede perder parte de su ventana de venta.
En ese momento, un problema logístico se convierte en un problema de margen.
Así pues, el impacto de un acontecimiento geopolítico llega al sector textil por dos vías simultáneamente.
Una es el coste del producto:
Petróleo → materia prima química → fibra → hilo → tejido → acabados
La otra es el riesgo de entrega:
Combustible → flete → seguro → fiabilidad de la ruta → plazo de entrega → inventario
Ambos confluyen en la misma prenda.
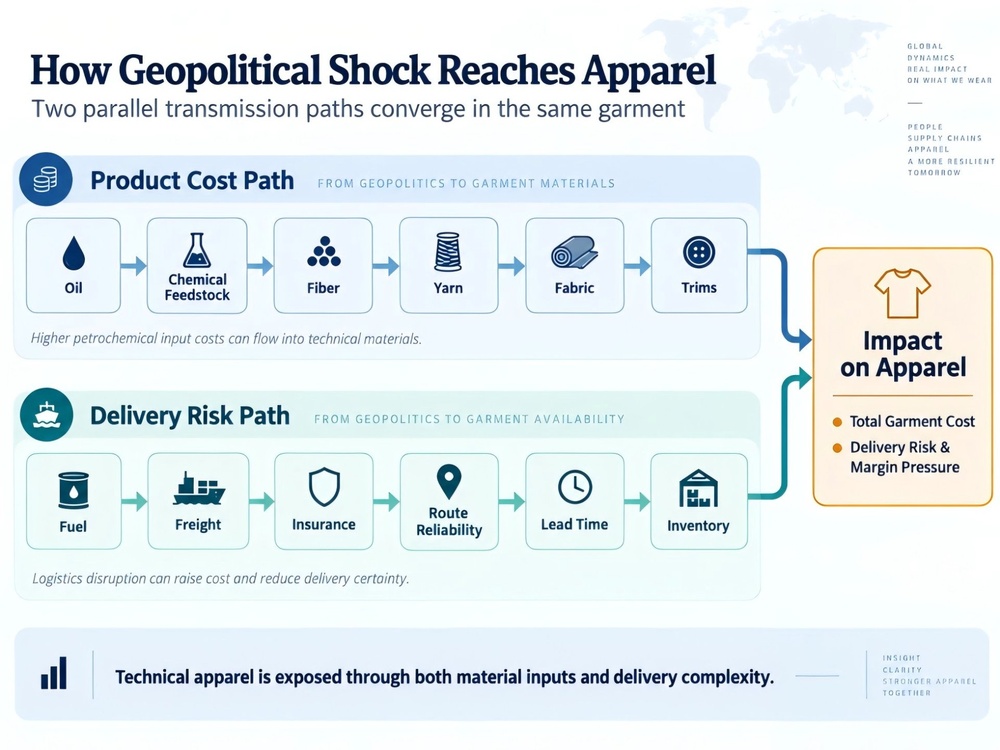
La interrupción geopolítica afecta al sector textil mediante dos vías paralelas —el coste de los materiales y el riesgo de entrega— antes de converger en el coste, la disponibilidad y el margen de la prenda.
La respuesta rara vez es tan sencilla como subir los precios.
Cuando los costes aumentan, la reacción obvia es trasladarlos.
Trasladar directamente el costo al precio minorista rara vez es tan sencillo.
Si la demanda del consumidor ya es débil, las marcas necesitan más opciones que simplemente elevar el precio minorista.
Esto puede significar revisar las especificaciones de los tejidos, probar alternativas, reservar telas grises con mayor antelación o posponer las decisiones finales sobre color y surtido.
También puede significar replantearse la estrategia de abastecimiento.
Durante años, una de las principales preguntas en el sector textil fue:
¿Quién ofrece el precio FOB más bajo?
Esa pregunta sigue siendo relevante, pero ya no es suficiente.
Un proveedor ligeramente más económico puede no resultar más barato al final si todo el programa depende de una única fuente de materia prima, un único país de producción y una única ruta de envío.
La pregunta más adecuada es:
¿Cuál es el costo real una vez que se incluye el riesgo?
Ese es un enfoque distinto para el abastecimiento.
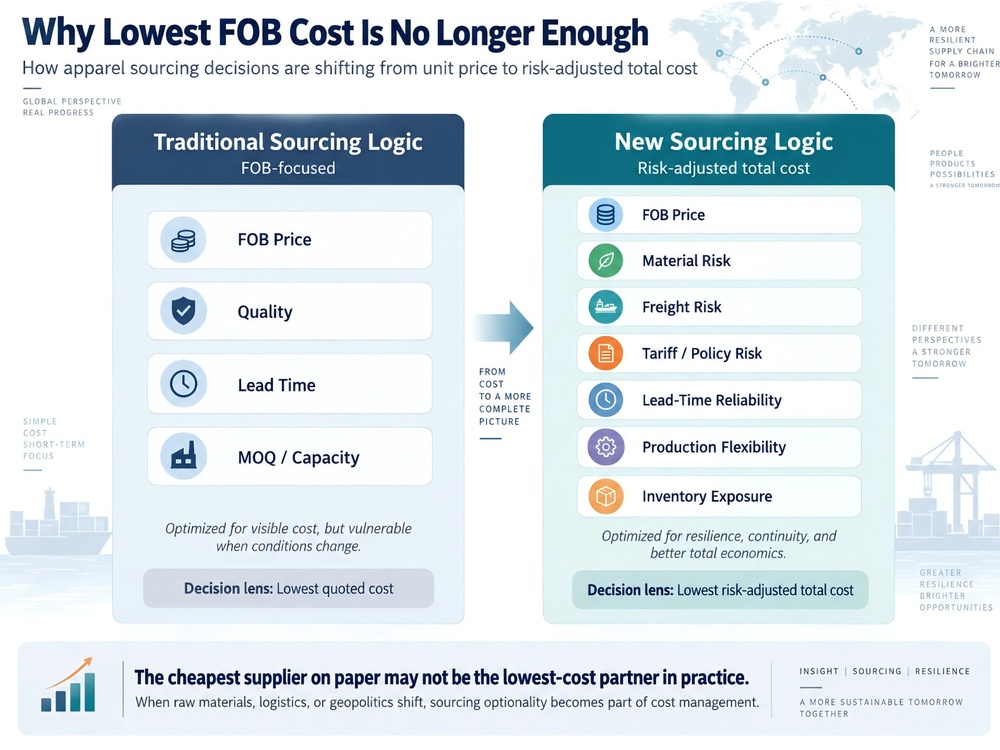
La decisión de aprovisionamiento está cambiando desde el costo FOB cotizado más bajo hacia un costo total ajustado al riesgo, que incluye materiales, fletes, exposición regulatoria, confiabilidad en los plazos de entrega y flexibilidad productiva.
Resiliencia no significa mantener más stock.
También hay una lección más amplia aquí.
Las cadenas de suministro de prendas de vestir han pasado años volviéndose más eficientes.
Menos inventario. Menos proveedores. Lotes más largos. Aprovisionamiento más concentrado.
Ese modelo funciona bien cuando las condiciones son estables.
Los últimos años han mostrado con qué rapidez puede desaparecer esa estabilidad.
La pandemia de COVID-19, la crisis en el Mar Rojo, los cambios arancelarios y ahora el conflicto en el Golfo expusieron todos la misma debilidad: una cadena de suministro puede ser muy eficiente y, aun así, frágil.
Pero la respuesta no es simplemente retener más productos terminados.
El sector de la moda ya asume un riesgo excesivo de inventario.
Un modelo más flexible consiste en comprometerse antes con los elementos difíciles de sustituir, como materiales clave y capacidad de producción, mientras se mantienen las decisiones finales sobre el producto abiertas durante más tiempo.
En términos sencillos:
comprométase pronto allí donde deba hacerlo; decida tarde allí donde pueda hacerlo.
Esto brinda a las marcas más margen para reaccionar sin acumular existencias innecesarias.
La visión de EVER GLORY
Para los socios ODM, esto modifica el rol del proveedor.
En EVER GLORY colaboramos con marcas internacionales en múltiples ubicaciones de desarrollo y producción. Esta dispersión es lo que nos permite mantener alternativas viables.
Cuando se interrumpe un material, una ruta o una línea, normalmente existe otra opción accesible.
Un cambio brusco en los precios de los materiales suele responderse mediante una ruta alternativa de tejidos.
Una ruta marítima poco fiable generalmente cuenta con un plan alternativo de entrega.
Y cuando la demanda cambia tardíamente en la temporada, normalmente es posible reprogramar la producción de otra manera.
Esto es especialmente importante en ropa deportiva, ropa para exteriores y ropa funcional, donde la elección del tejido, los requisitos de rendimiento y la construcción de la prenda están estrechamente vinculadas.
Por eso incorporamos a los proveedores al desarrollo del producto mucho antes del primer pedido en volumen.
Cuanto antes el equipo de aprovisionamiento y desarrollo pueda analizar juntos los materiales, la construcción y las opciones de producción, más margen habrá para reaccionar cuando algo cambie.
Nadie puede prever la próxima interrupción.
El objetivo práctico es más sencillo: mantener el producto en movimiento cuando se rompe el primer plan.
Para las marcas a las que servimos, el episodio del Golfo Pérsico es una lección concreta: tratar el costo del material y el riesgo de entrega como un solo número, no como dos.
Cuando esas presiones varían conjuntamente, la verdadera función de un socio es mantener la prenda en stock y con margen.

 EN