Når spenningene i Golven økte i tidlig 2026, handlet de fleste av de første overskriftene om olje, skipsfart og Hormuzstredet.
For klærmerker, spesielt innen sport- og friluftsutstyr, var historien mye nærmere enn det så ut til.
En stor andel av prestasjonsklær er fortsatt avhengig av petrokjemiske materialer. Det betyr at en sjokkbølge på energimarkedene til slutt kan påvirke polyestertråd, tekniske stoffer, syntetiske detaljer og fraktomkostninger.
Kjeden er ikke komplisert:
Råolje → PX → PTA / MEG → polyester → stoff → klær
Det som gjør det vanskelig, er tidsfaktoren.
Oljeprisene reagerer først. Kjemiske råmaterialer følger etter. Prisene på tråd og stoff beveger seg vanligvis senere. Når et innkjøpslag får en høyere prisangivelse for stoff, kan presset allerede ha gått gjennom flere nivåer oppstrøms.
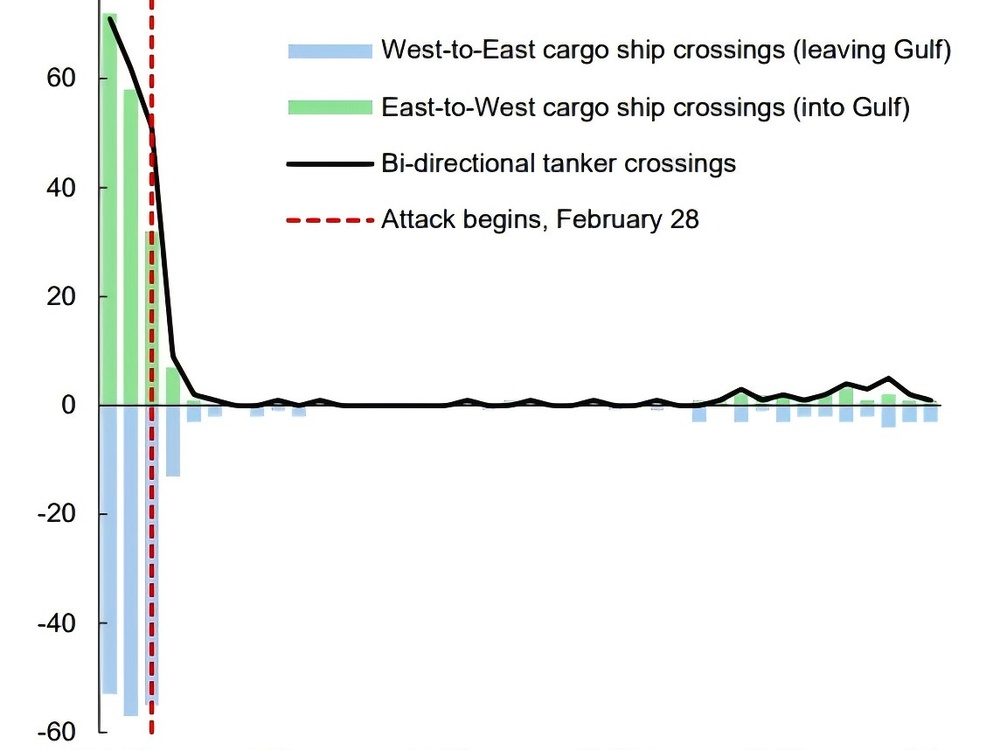
Daglig skipstrafikk gjennom Hormuzstredet falt kraftig etter at konflikten eskalerte på slutten av februar 2026. Kilde: IMF.
En prisangivelse for ferdigstilt stoff forteller sjelden hele historien.
Det reelle spørsmålet er om trykket beveger seg nedover i verdikjeden
Olje- og tekstilpriser beveger seg ikke i en rett linje.
En stigning i Brent-prisen fører ikke automatisk til samme økning i polyestervev. Lagerbeholdninger, anleggsutnyttelse, spinnemarginaler, vevekapasitet og eksisterende kjøpsavtaler påvirker hvor mye av sjokket som videreføres.
Det nyttige spørsmålet er derfor ikke bare:
«Steg oljeprisen?»
Det er:
«Beveger kostnadstrykket seg faktisk gjennom materialekjeden?»
Dette er et mer nyttig signal for produkt- og innkjøpsteam.
I en volatil markedssituasjon kan et merke som overvåker PTA-, MEG- og polyestergarnpriser ofte oppdage trykket før det når den endelige vevprisen.
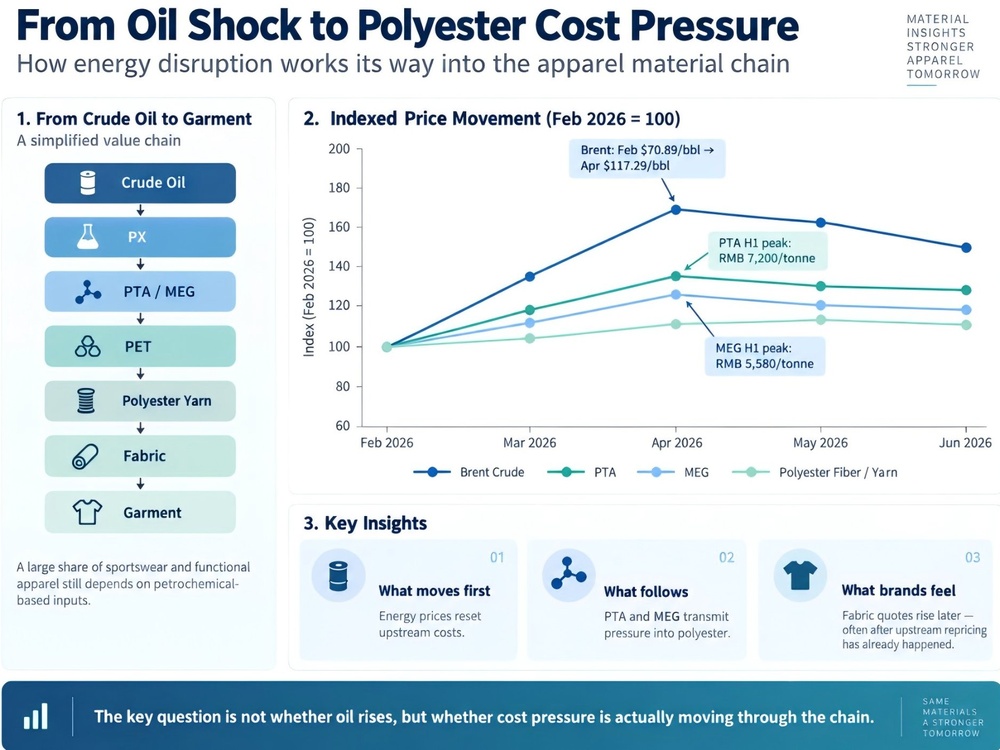
Energipriser beveger seg først. PTA-, MEG- og polyesterkostnader følger med ulik tidsforsinkelse og intensitet, noe som skaper et forsinket men synlig trykk på tekniske vevkostnader.
For teknisk klær er dette avgjørende.
En grunnleggende bomullst-skjorte har relativt begrenset direkte eksponering for petrokjemikalier. En prestasjonsjakke kan bruke polyester- eller nylon-ytterstoff, bestrøkninger, sømteip, syntetisk isolasjon, elastan, plastbeslag og syntetisk tråd.
Jo mer teknisk klærne er, jo flere oppstrømsinnganger må overvåkes.
Den andre påvirkningen kommer fra logistikken
Forstyrrelsen i Golfsområdet påvirket også skipsfarten, men ikke på en enkel «fraktprisene steg overalt»-måte.
Noen handelsruter steg i pris, mens andre var mer blandede. Luftfrakt reagerte på en annen måte igjen.
Det større problemet var usikkerheten.
Drivstoffkostnadene økte. Forsikringene ble dyrere. Påliteligheten til rutene forverret seg. Leveringstidene ble vanskeligere å forutsi.
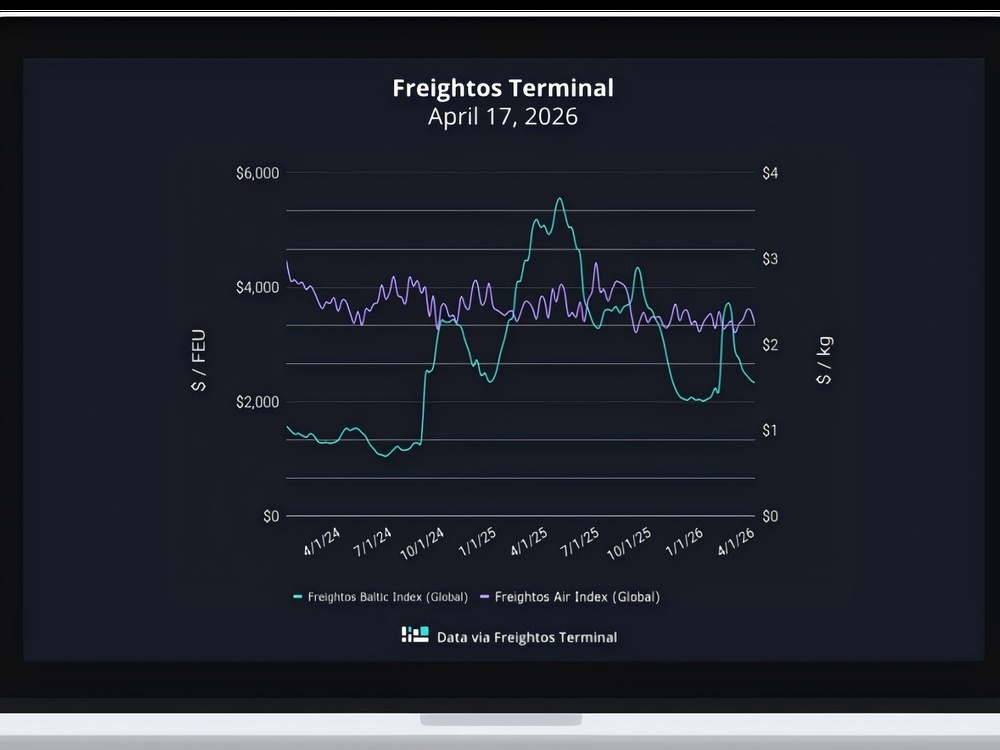
Reaksjonene i fraktmarkedet varierte etter rute, mens drivstoffkostnader, forsikringskostnader og usikkerhet rundt leveringstider økte gjennom hele verdikjeden.
For bekledning kan det siste punktet være mer skadelig enn selve fraktprisen.
En jakke som ankommer tre uker for sent kan gå glipp av deler av salgsperioden.
På det tidspunktet blir et logistikkproblem et marginproblem.
Dermed påvirker en geopolitisk hendelse bekledningsbransjen samtidig gjennom to kanaler.
Den ene er produktkostnaden:
Olje → kjemisk råstoff → fiber → garn → stoff → detaljer
Den andre er leveringsrisikoen:
Drivstoff → frakt → forsikring → pålitelighet til rute → gjennomføringstid → lager
Begge ender opp i samme klærne.
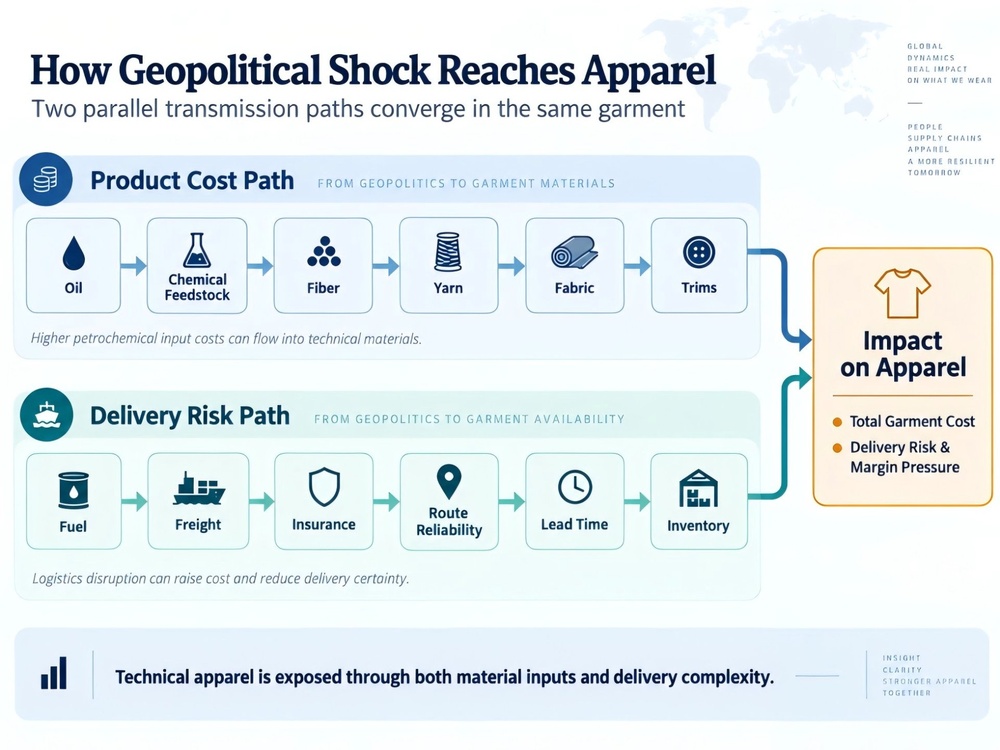
Geopolitisk forstyrrelse når bekledningsbransjen gjennom to parallelle veier – materiellkostnad og leveringsrisiko – før de slår sammen i klærkostnad, tilgjengelighet og margin.
Svaret er sjelden like enkelt som å heve prisene
Når kostnadene stiger, er den åpenbare responsen å overføre dem videre.
Å overføre kostnadene direkte til detaljhandelen er sjelden så enkelt.
Hvis forbrukeretterspørselen allerede er svak, må merker ha flere alternativer enn bare en høyere detaljhandelspris.
Det kan bety å gjennomgå stoffspesifikasjoner på nytt, teste alternative materialer, reservere gråstoff tidligere eller utsette endelige beslutninger om farger og sortiment.
Det kan også bety å se på innkjøp på en annen måte.
I årevis var ett av de viktigste spørsmålene i klærindustrien:
Hvem har den laveste FOB-prisen?
Det spørsmålet er fremdeles relevant, men det er ikke lenger tilstrekkelig.
En leverandør som er litt billigere kan ende opp med å bli dyrere totalt sett, hvis hele programmet avhenger av én råvarekilde, ett produksjonsland og én fraktvei.
Det bedre spørsmålet er:
Hva er den virkelige kostnaden når risiko er inkludert?
Det er en annen tenkemåte rundt innkjøp.
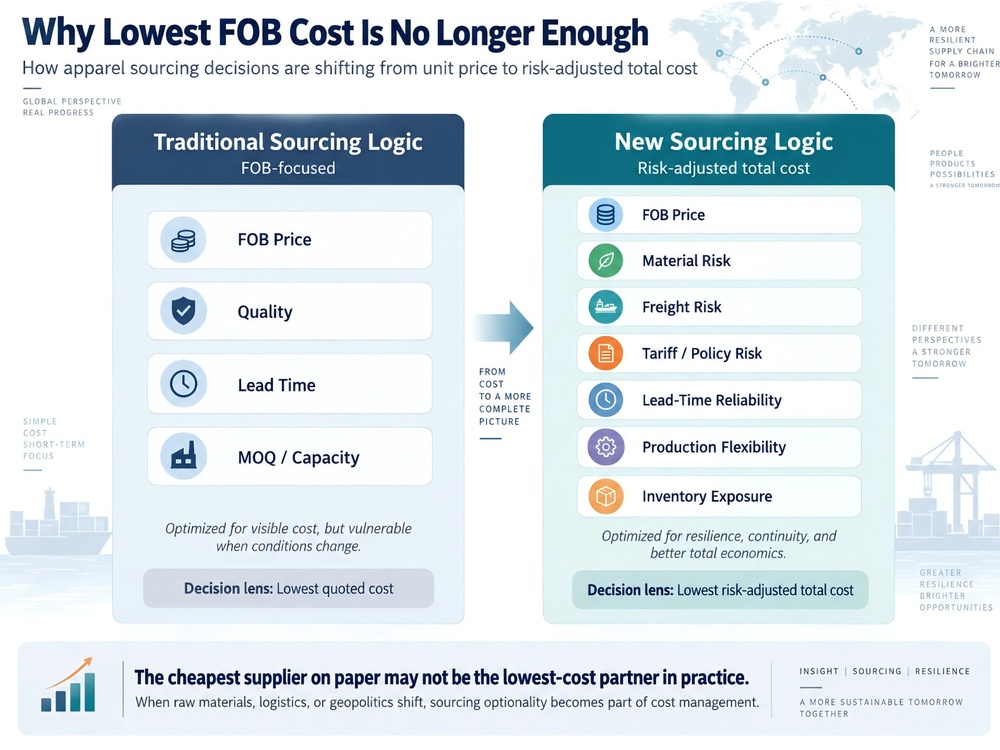
Kjøpsbeslutningen skifter fra laveste oppgitte FOB-kostnad mot en risikojustert total kostnad, inkludert materialer, frakt, politisk eksponering, pålitelighet i levertid og produksjonsfleksibilitet.
Resilience betyr ikke å ha mer lager.
Det er også en bredere lære her.
Bekledningsleveringskjeder har brukt år på å bli mer effektive.
Mindre lager. Færre leverandører. Lengre serier. Mer konsentrert innkjøp.
Denne modellen fungerer godt når forholdene er stabile.
De siste årene har vist hvor raskt denne stabiliteten kan forsvinne.
COVID-19, Rødehavet, tollendringer og nå konflikten i Golfsregionen avslørte alle den samme svakheten: en leveringskjede kan være svært effektiv og likevel sårbar.
Men svaret er ikke bare å ha mer ferdigvarelagre.
Bransjen for bekledning har allerede for mye lagerrelatert risiko.
En mer fleksibel modell er å forplikte seg tidligere til ting som er vanskelige å erstatte, for eksempel nøkkelmaterialer og produksjonskapasitet, mens endelige produktbeslutninger holdes åpne lengre.
Enkelt forklart:
forplikt deg tidlig der du må, ta beslutninger sent der du kan.
Det gir merområde til merker for å reagere uten å bygge unødvendig lager.
EVER GLORYs syn
For ODM-partnere endrer dette leverandørens rolle.
Ved EVER GLORY samarbeider vi med internasjonale merker på flere utviklings- og produksjonslokasjoner. Denne spredningen gjør at vi kan holde alternativer åpne.
Når et materiale, en rute eller en linje blir forstyrret, er det vanligvis en annen tilgjengelig.
En kraftig endring i materialpriser kan ofte møtes med en annen stoffrute.
En upålitelig skipsrute har vanligvis en reservemulighet for levering.
Og når etterspørselen endrer seg sent i sesongen, kan produksjonen vanligvis omplanlegges på en annen måte.
Dette er spesielt viktig i sportstøvler, utendørs- og funksjonsklær, der stoffvalg, ytelseskrav og klærkonstruksjon er nært forbundet.
Derfor involverer vi leverandører i produktutviklingen langt før den første storpartisbestillingen.
Jo tidligere et innkjøps- og utviklingsteam kan vurdere materialer, konstruksjon og produksjonsalternativer sammen, jo mer fleksibilitet finnes det for å reagere når noe endrer seg.
Ingen kan forutsi neste forstyrrelse.
Det praktiske målet er enklere: holde produktet i bevegelse når den første planen faller fra hverandre.
For merkene vi betjener, er Gulf-episoden en konkret lære – behandle materialekostnad og leveringsrisiko som ett tall, ikke to.
Når disse pressene beveger seg sammen, er partnerens egentlige oppgave å holde klærne på lager og innenfor fortjenstmarginen.

 EN