Quando as tensões no Golfo se agravaram no início de 2026, a maior parte das primeiras manchetes tratava de petróleo, navegação e do Estreito de Ormuz.
Para marcas de vestuário, especialmente em artigos esportivos e para atividades ao ar livre, a história estava muito mais próxima do que parecia.
Uma grande parcela de vestuário de desempenho ainda depende de materiais à base de petroquímicos. Isso significa que uma perturbação nos mercados de energia pode, eventualmente, refletir-se nos preços de fios de poliéster, tecidos técnicos, acabamentos sintéticos e custos de frete.
A cadeia não é complicada:
Petróleo bruto → PX → PTA / MEG → poliéster → tecido → peça de vestuário
O que a torna difícil é o cronograma.
Os preços do petróleo reagem primeiro. As matérias-primas químicas seguem. Os preços de fios e tecidos normalmente variam mais tarde. Quando uma equipe de sourcing recebe uma cotação mais alta para um tecido acabado, a pressão já pode ter percorrido várias camadas upstream.
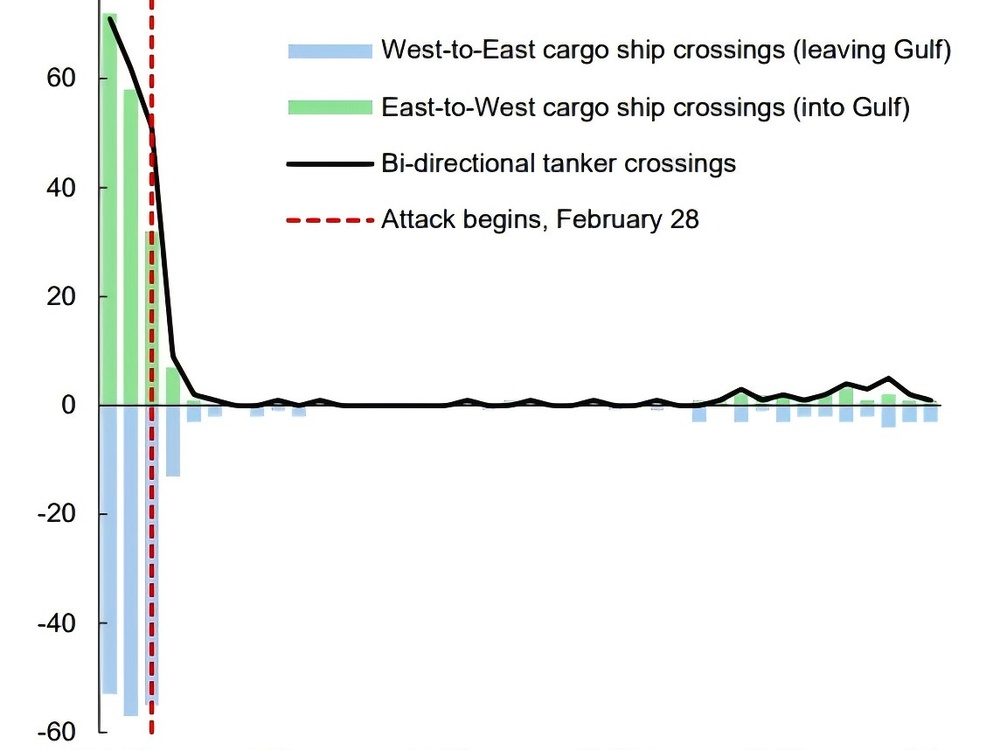
O tráfego diário de navios pelo Estreito de Ormuz caiu acentuadamente após a escalada do conflito no final de fevereiro de 2026. Fonte: FMI.
Uma cotação de tecido acabado raramente conta toda a história.
A verdadeira pergunta é se a pressão está se deslocando a jusante
Os preços do petróleo e dos tecidos não seguem uma linha reta.
Um aumento no preço do Brent não se traduz automaticamente em um aumento equivalente no preço do tecido de poliéster. Estoques, taxa de utilização das fábricas, margens de fiação, capacidade de tecelagem e contratos de compra existentes afetam a extensão em que o impacto é repassado.
Portanto, a pergunta útil não é simplesmente:
“O petróleo subiu?”
É:
“A pressão sobre os custos está realmente se propagando ao longo da cadeia de materiais?”
Essa é uma indicação mais útil para as equipes de produtos e de sourcing.
Num mercado volátil, uma marca que acompanha os preços do PTA, do MEG e do fio de poliéster frequentemente percebe essa pressão antes que ela atinja a cotação final do tecido.
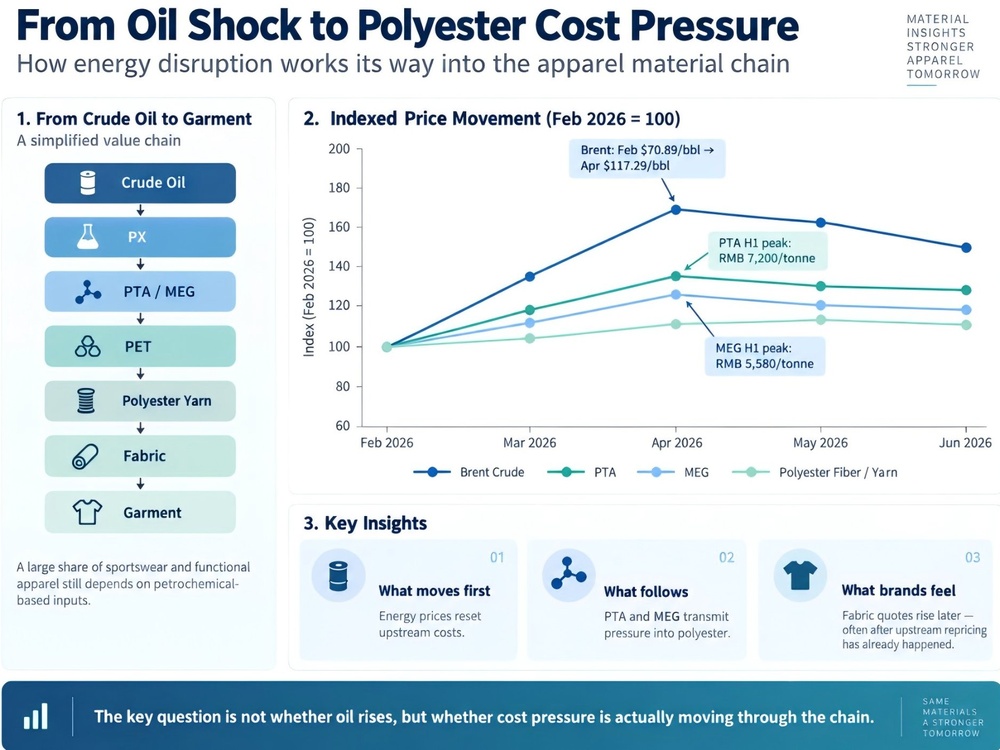
Os preços da energia mudam primeiro. Os custos do PTA, do MEG e do poliéster seguem com cronogramas e intensidades distintas, gerando uma pressão retardada, mas visível, sobre os custos dos tecidos técnicos.
Isso é relevante para vestuário técnico.
Uma camiseta básica de algodão tem exposição direta relativamente limitada a produtos petroquímicos. Uma jaqueta de desempenho pode usar tecido externo de poliéster ou náilon, revestimentos, fita para costuras, isolamento sintético, elastano, ferragens plásticas e fio sintético.
Quanto mais técnica for a peça de vestuário, maior será o número de insumos upstream a serem monitorados.
O segundo impacto vem da logística.
A interrupção no Golfo também afetou o transporte marítimo, mas não de forma simples como “as tarifas de frete subiram em toda parte”.
Algumas rotas comerciais tiveram aumento, outras apresentaram resultados mais variados. O frete aéreo reagiu de maneira distinta novamente.
O problema maior foi a incerteza.
Os custos com combustível aumentaram. Os seguros tornaram-se mais caros. A confiabilidade das rotas piorou. Os prazos de entrega tornaram-se mais difíceis de prever.
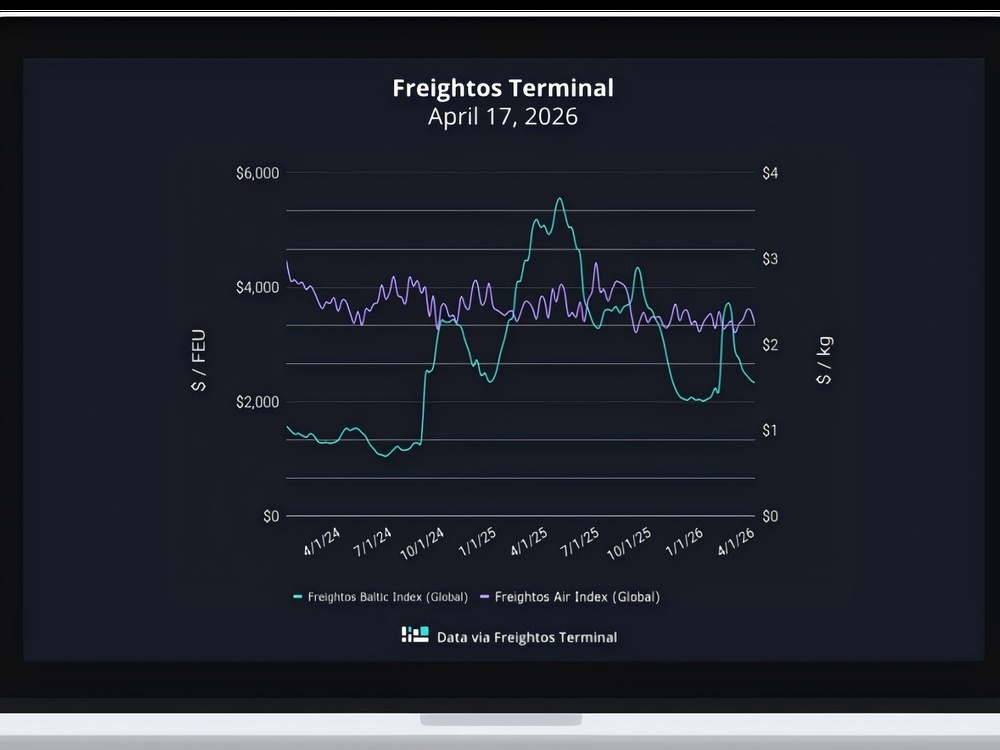
As reações do mercado de frete variaram conforme a rota, enquanto os custos com combustível, seguros e a incerteza quanto aos prazos de entrega aumentaram em toda a cadeia de suprimentos.
Para o setor de vestuário, esse último ponto pode ser mais prejudicial do que a própria tarifa de frete.
Uma jaqueta que chega três semanas atrasada pode perder parte de sua janela de vendas.
Nesse momento, um problema logístico torna-se um problema de margem.
Assim, o impacto de um evento geopolítico atinge o setor têxtil por duas vias simultaneamente.
Uma é o custo do produto:
Petróleo → matérias-primas químicas → fibra → fio → tecido → acabamentos
A outra é o risco de entrega:
Combustível → frete → seguro → confiabilidade da rota → prazo de entrega → estoque
Ambos terminam na mesma peça de roupa.
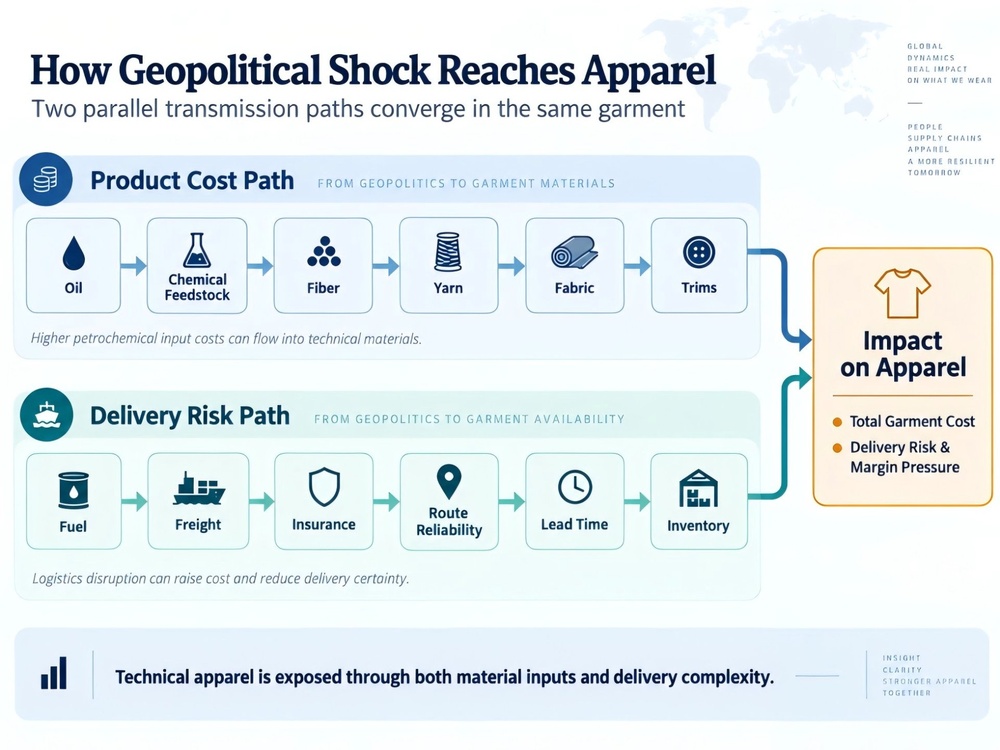
A interrupção geopolítica atinge o setor têxtil por dois caminhos paralelos — custo dos materiais e risco de entrega — antes de convergir no custo, na disponibilidade e na margem da peça de roupa.
A resposta raramente é tão simples quanto aumentar os preços.
Quando os custos sobem, a reação óbvia é repassá-los.
Repassar o custo diretamente ao varejo raramente é tão simples assim.
Se a demanda do consumidor já estiver fraca, as marcas precisam de mais opções do que apenas um preço de varejo mais alto.
Isso pode significar rever as especificações dos tecidos, testar alternativas, reservar tecidos crus com antecedência ou adiar as decisões finais sobre cor e sortimento.
Também pode significar analisar a aquisição de forma diferente.
Durante anos, uma das principais perguntas no setor de vestuário foi:
Quem oferece o menor preço FOB?
Essa pergunta ainda é relevante, mas já não é suficiente.
Um fornecedor ligeiramente mais barato pode não ser mais barato no final, se todo o programa depender de uma única fonte de matéria-prima, um único país de produção e uma única rota de transporte.
A pergunta mais adequada é:
Qual é o custo real quando se considera o risco?
Trata-se de uma mentalidade distinta em relação à aquisição.
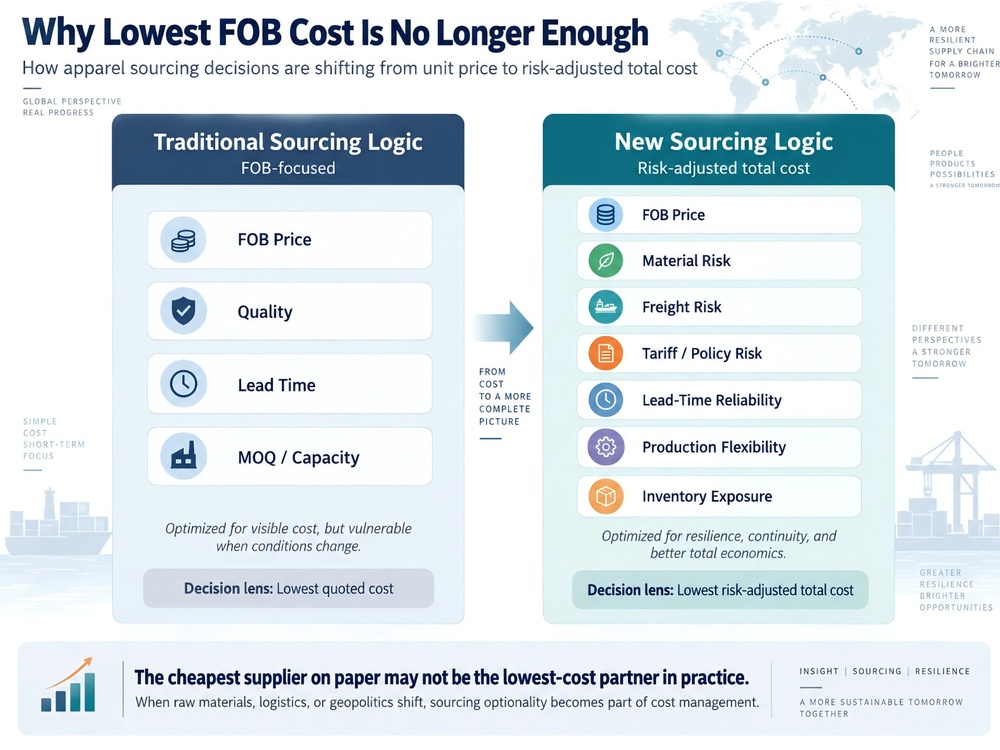
A decisão de aquisição está mudando do menor custo FOB cotado para o custo total ajustado ao risco, incluindo materiais, frete, exposição regulatória, confiabilidade dos prazos de entrega e flexibilidade produtiva.
Resiliência não significa manter mais estoque.
Há também uma lição mais ampla aqui.
As cadeias de suprimento de vestuário passaram anos tornando-se mais eficientes.
Menos estoque. Menos fornecedores. Produção em lotes maiores. Fontes de suprimento mais concentradas.
Esse modelo funciona bem quando as condições são estáveis.
Os últimos anos mostraram quão rapidamente essa estabilidade pode desaparecer.
A COVID-19, o Mar Vermelho, as alterações nas tarifas e agora o conflito no Golfo expuseram todos a mesma fraqueza: uma cadeia de suprimento pode ser muito eficiente e, ainda assim, frágil.
Contudo, a resposta não é simplesmente manter mais produtos acabados.
O setor de moda já assume risco excessivo de estoque.
Um modelo mais flexível consiste em comprometer-se precocemente com elementos difíceis de substituir, como matérias-primas essenciais e capacidade produtiva, mantendo as decisões sobre o produto final abertas por mais tempo.
Em termos simples:
comprometa-se cedo onde for necessário, decida tarde onde for possível.
Isso dá às marcas mais margem para reagir sem acumular estoques desnecessários.
A visão EVER GLORY
Para parceiros ODM, isso altera o papel do fornecedor.
Na EVER GLORY, trabalhamos com marcas internacionais em múltiplos locais de desenvolvimento e produção. Essa diversificação é o que nos permite manter alternativas viáveis.
Quando um material, uma rota ou uma linha é interrompida, normalmente há uma segunda opção acessível.
Uma variação acentuada nos preços dos materiais pode frequentemente ser compensada com uma rota alternativa de tecido.
Uma rota marítima pouco confiável geralmente tem um plano alternativo de entrega.
E, quando a demanda muda tardiamente na temporada, a produção normalmente pode ser reprogramada de outra forma.
Isso é particularmente importante em roupas esportivas, roupas para atividades ao ar livre e roupas funcionais, nas quais a escolha do tecido, os requisitos de desempenho e a construção da peça estão estreitamente interligados.
É por isso que envolvemos fornecedores no desenvolvimento do produto muito antes do primeiro pedido em grande volume.
Quanto mais cedo uma equipe de sourcing e desenvolvimento puder analisar, em conjunto, as opções de materiais, construção e produção, maior será a flexibilidade para reagir caso algo mude.
Ninguém consegue prever a próxima interrupção.
O objetivo prático é mais simples: manter o produto em movimento mesmo quando o primeiro plano falhar.
Para as marcas que atendemos, o episódio do Golfo Pérsico é uma lição concreta: tratar o custo do material e o risco de entrega como um único valor, não como dois valores separados.
Quando essas pressões variam em conjunto, a verdadeira função de um parceiro é manter a peça em estoque e com margem.

 EN