Khi căng thẳng tại Vùng Vịnh leo thang vào đầu năm 2026, phần lớn các tiêu đề ban đầu đều tập trung vào dầu mỏ, vận tải biển và Eo biển Hormuz.
Đối với các thương hiệu quần áo, đặc biệt là trong lĩnh vực thể thao và ngoài trời, vấn đề này gần gũi hơn nhiều so với vẻ bề ngoài.
Một tỷ lệ lớn quần áo hiệu suất cao vẫn phụ thuộc vào vật liệu dựa trên hóa dầu. Điều đó có nghĩa là cú sốc trên thị trường năng lượng cuối cùng có thể ảnh hưởng đến sợi polyester, vải kỹ thuật, phụ kiện tổng hợp và chi phí vận chuyển.
Chuỗi cung ứng này không phức tạp:
Dầu thô → PX → PTA / MEG → polyester → vải → quần áo
Điều khiến việc theo dõi trở nên khó khăn là yếu tố thời điểm.
Giá dầu phản ứng trước tiên. Nguyên liệu hóa chất tiếp theo. Giá sợi và vải thường biến động muộn hơn. Khi một đội thu mua nhận được báo giá vải cao hơn, áp lực có thể đã lan truyền qua nhiều tầng thượng nguồn.
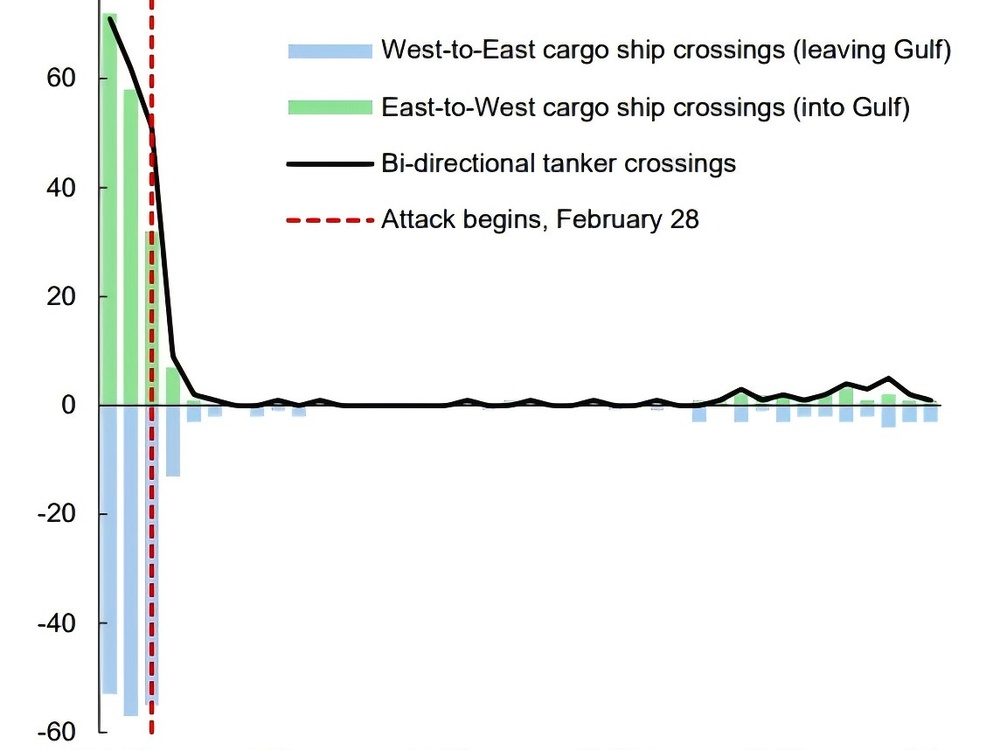
Lưu lượng tàu hàng ngày đi qua Eo biển Hormuz giảm mạnh sau khi xung đột leo thang vào cuối tháng Hai năm 2026. Nguồn: IMF.
Báo giá vải thành phẩm hiếm khi kể hết toàn bộ câu chuyện.
Câu hỏi thực sự là liệu áp lực có đang dịch chuyển xuống phía cuối chuỗi hay không
Giá dầu và vải không tăng giảm theo đường thẳng.
Giá dầu Brent tăng không tự động dẫn đến mức tăng tương ứng đối với vải polyester. Hàng tồn kho, tỷ lệ sử dụng công suất nhà máy, biên lợi nhuận dệt sợi, năng lực dệt và các hợp đồng mua hàng hiện hành đều ảnh hưởng đến mức độ mà cú sốc giá được chuyển tiếp.
Vì vậy, câu hỏi hữu ích hơn không đơn thuần là:
“Giá dầu có tăng lên không?”
Đó là:
“Áp lực chi phí thực tế có đang lan truyền dọc theo chuỗi nguyên vật liệu hay không?”
Đây là tín hiệu hữu ích hơn cho các đội sản phẩm và đội mua hàng.
Trong một thị trường biến động, thương hiệu theo dõi giá PTA, MEG và sợi polyester thường phát hiện áp lực sớm hơn trước khi nó tác động đến báo giá vải thành phẩm.
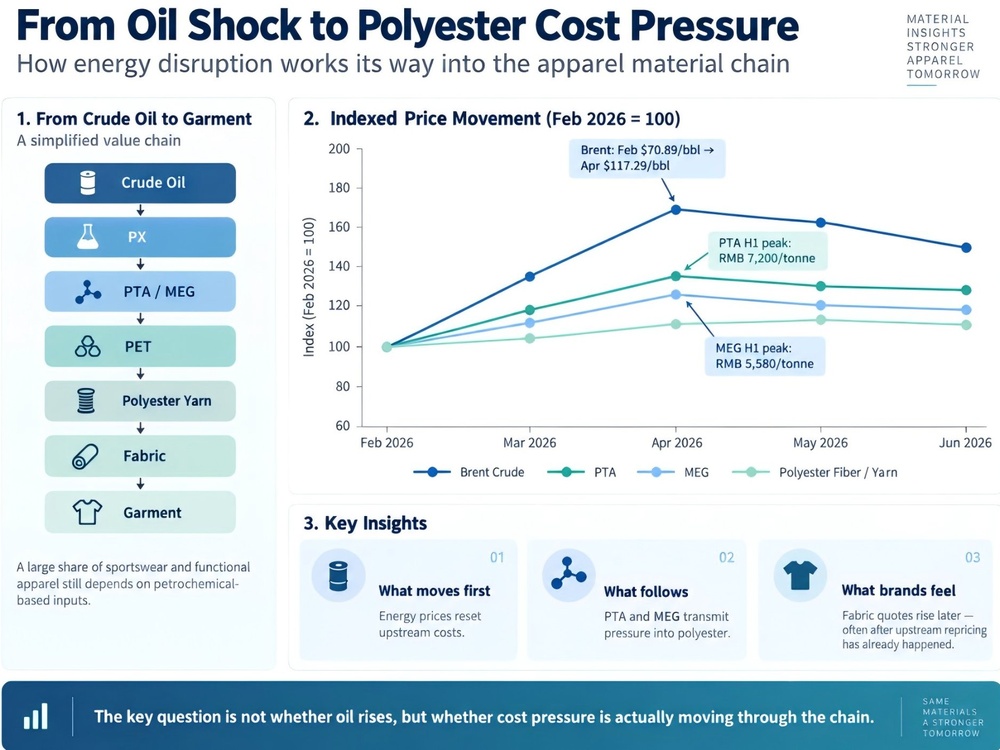
Giá năng lượng thay đổi đầu tiên. Giá PTA, MEG và chi phí polyester sau đó thay đổi với thời điểm và mức độ khác nhau, tạo ra áp lực chậm nhưng rõ rệt lên chi phí vải kỹ thuật.
Điều này rất quan trọng đối với trang phục kỹ thuật.
Một chiếc áo thun cotton cơ bản có mức tiếp xúc trực tiếp với hóa chất dầu mỏ tương đối hạn chế. Một chiếc áo khoác hiệu suất cao có thể sử dụng vải polyester hoặc nylon làm lớp ngoài, lớp phủ, băng dán đường may, lớp cách nhiệt tổng hợp, sợi spandex, phụ kiện nhựa và chỉ tổng hợp.
Càng kỹ thuật cao thì số lượng đầu vào từ khâu thượng nguồn cần theo dõi càng nhiều.
Tác động thứ hai đến từ hậu cần.
Sự gián đoạn tại Vịnh Ba Tư cũng ảnh hưởng đến vận tải biển, nhưng không theo cách đơn giản là "cước vận chuyển tăng trên mọi tuyến".
Một số tuyến thương mại tăng mạnh, trong khi các tuyến khác biến động hỗn hợp hơn. Vận tải hàng không lại phản ứng theo một cách khác.
Vấn đề lớn hơn là sự bất định.
Chi phí nhiên liệu tăng. Bảo hiểm trở nên đắt đỏ hơn. Độ tin cậy của tuyến vận chuyển giảm sút. Thời gian giao hàng trở nên khó dự báo hơn.
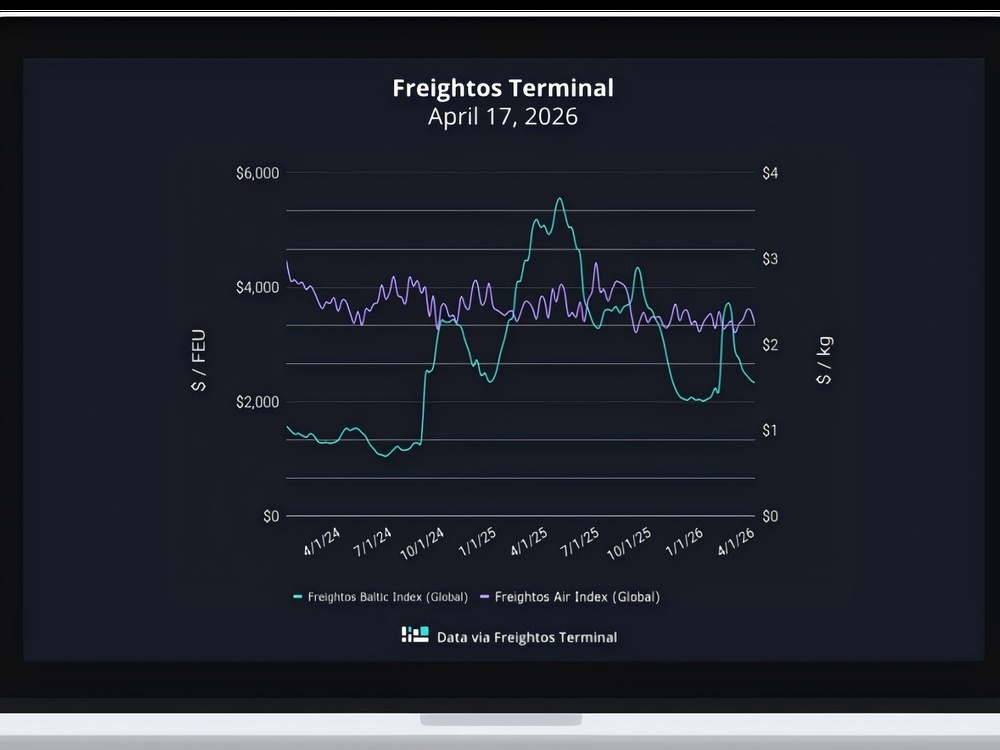
Phản ứng của thị trường vận tải thay đổi tùy theo tuyến, trong khi chi phí nhiên liệu, bảo hiểm và sự bất định về thời gian giao hàng đều gia tăng trên toàn chuỗi cung ứng.
Đối với ngành dệt may, điểm cuối cùng này có thể gây tổn hại nặng nề hơn cả chính mức cước vận tải.
Một chiếc áo khoác đến muộn ba tuần có thể lỡ mất một phần cửa sổ bán hàng.
Lúc đó, một vấn đề hậu cần trở thành một vấn đề biên lợi nhuận.
Do đó, tác động của một sự kiện địa chính trị ảnh hưởng đến ngành may mặc thông qua hai con đường đồng thời.
Một là chi phí sản phẩm:
Dầu → nguyên liệu hóa chất → sợi → sợi dệt → vải → phụ kiện
Hai là rủi ro giao hàng:
Nhiên liệu → vận chuyển → bảo hiểm → độ tin cậy tuyến đường → thời gian giao hàng → tồn kho
Cả hai đều kết thúc trong cùng một sản phẩm may mặc.
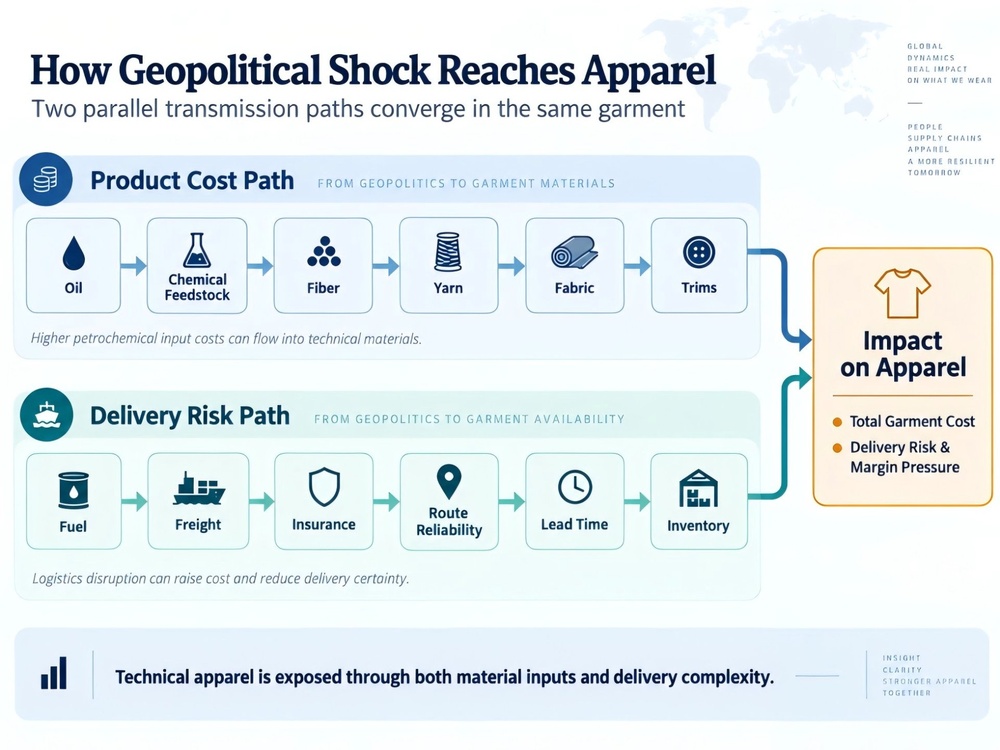
Sự gián đoạn địa chính trị ảnh hưởng đến ngành may mặc thông qua hai lộ trình song song — chi phí vật liệu và rủi ro giao hàng — trước khi hội tụ vào chi phí, khả năng cung ứng và biên lợi nhuận của sản phẩm may mặc.
Câu trả lời hiếm khi đơn giản chỉ là tăng giá
Khi chi phí tăng lên, phản ứng rõ ràng nhất là chuyển chi phí đó sang khách hàng.
Chuyển thẳng chi phí này sang giá bán lẻ hiếm khi đơn giản đến thế.
Nếu nhu cầu người tiêu dùng đã suy yếu, các thương hiệu cần nhiều lựa chọn hơn là chỉ tăng giá bán lẻ.
Điều đó có thể đồng nghĩa với việc xem xét lại đặc tả vải, thử nghiệm các phương án thay thế, đặt mua vải thô sớm hơn hoặc hoãn các quyết định cuối cùng về màu sắc và danh mục sản phẩm.
Nó cũng có thể đồng nghĩa với việc tiếp cận việc tìm nguồn cung ứng theo một cách khác.
Trong nhiều năm qua, một trong những câu hỏi chính trong ngành may mặc là:
Ai có giá FOB thấp nhất?
Câu hỏi này vẫn quan trọng, nhưng giờ đây nó không còn đủ nữa.
Một nhà cung cấp rẻ hơn một chút có thể thực tế lại không rẻ hơn nếu toàn bộ chương trình đều phụ thuộc vào một nguồn nguyên vật liệu duy nhất, một quốc gia sản xuất duy nhất và một tuyến vận chuyển duy nhất.
Câu hỏi hay hơn là:
Chi phí thực sự là bao nhiêu khi đã tính cả rủi ro?
Đó là một tư duy mới về việc tìm nguồn cung ứng.
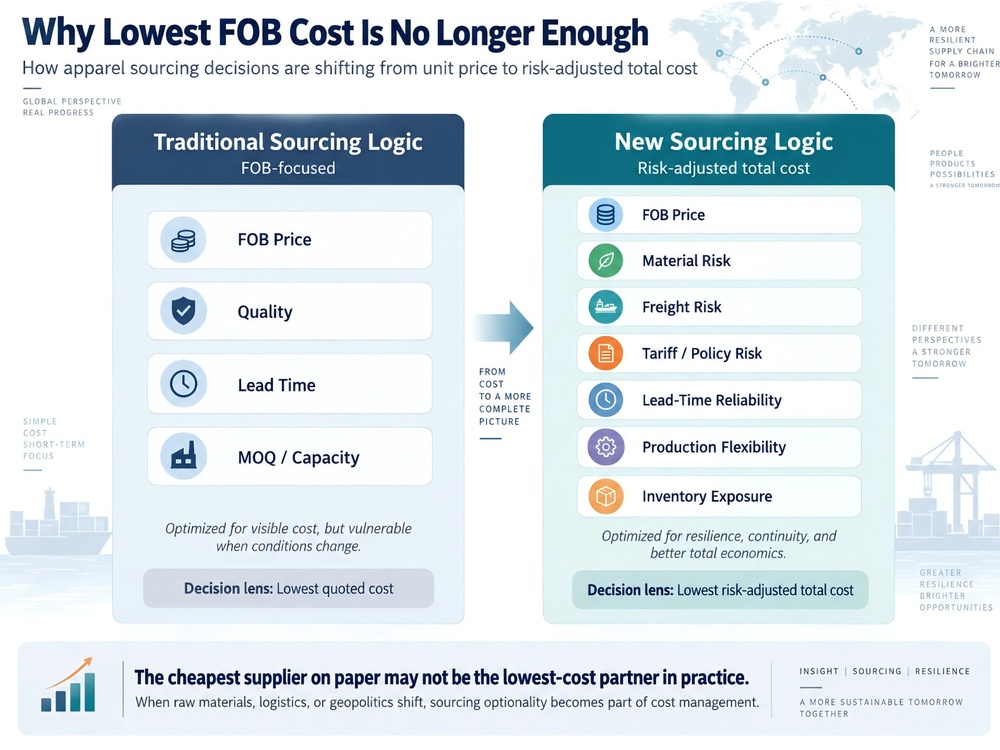
Quyết định mua hàng đang chuyển dịch từ chi phí FOB thấp nhất được báo giá sang tổng chi phí đã điều chỉnh theo rủi ro, bao gồm chi phí nguyên vật liệu, chi phí vận chuyển, rủi ro về chính sách, độ tin cậy về thời gian giao hàng và tính linh hoạt trong sản xuất.
Độ bền vững không có nghĩa là tích trữ nhiều hàng tồn kho hơn.
Ở đây cũng có một bài học tổng quát hơn.
Các chuỗi cung ứng hàng may mặc đã dành nhiều năm để trở nên hiệu quả hơn.
Hàng tồn kho ít hơn. Số nhà cung cấp ít hơn. Đơn hàng lớn hơn. Nguồn cung tập trung hơn.
Mô hình đó vận hành tốt khi điều kiện ổn định.
Vài năm gần đây cho thấy sự ổn định ấy có thể biến mất nhanh đến mức nào.
Đại dịch COVID-19, khủng hoảng eo biển Đỏ, thay đổi thuế quan và hiện nay là xung đột Vùng Vịnh đều phơi bày cùng một điểm yếu: một chuỗi cung ứng có thể rất hiệu quả nhưng vẫn dễ tổn thương.
Tuy nhiên, giải pháp không đơn thuần là tăng lượng hàng thành phẩm tồn kho.
Ngành thời trang hiện đã gánh quá nhiều rủi ro liên quan đến hàng tồn kho.
Một mô hình linh hoạt hơn là cam kết sớm hơn đối với những yếu tố khó thay thế, chẳng hạn như vật liệu chủ chốt và năng lực sản xuất, trong khi giữ các quyết định về sản phẩm cuối cùng mở rộng trong thời gian dài hơn.
Giải thích đơn giản:
cam kết sớm ở những nơi bắt buộc, ra quyết định muộn ở những nơi có thể.
Điều đó mang lại cho các thương hiệu nhiều không gian hơn để phản ứng mà không cần tích trữ hàng tồn kho không cần thiết.
Quan điểm của EVER GLORY
Đối với các đối tác ODM, điều này làm thay đổi vai trò của nhà cung cấp.
Tại EVER GLORY, chúng tôi hợp tác với các thương hiệu quốc tế trên nhiều địa điểm phát triển và sản xuất khác nhau. Sự phân bố địa lý này giúp chúng tôi luôn duy trì các phương án thay thế.
Khi một loại vật liệu, tuyến đường hoặc dây chuyền bị gián đoạn, thường sẽ có một phương án thay thế khác trong tầm tay.
Biến động mạnh về giá vật liệu thường có thể được giải quyết bằng một lộ trình vải khác.
Một tuyến vận chuyển biển không đáng tin cậy thường có kế hoạch giao hàng dự phòng.
Và khi nhu cầu thay đổi muộn vào cuối mùa, việc sản xuất thường có thể được lên lịch lại theo cách khác.
Điều này đặc biệt quan trọng trong trang phục thể thao, trang phục ngoài trời và trang phục chức năng, nơi việc lựa chọn vải, yêu cầu hiệu suất và cấu tạo sản phẩm có mối liên hệ chặt chẽ với nhau.
Đây là lý do vì sao chúng tôi đưa các nhà cung cấp vào giai đoạn phát triển sản phẩm từ rất sớm — trước cả khi đơn hàng số lượng lớn đầu tiên được đặt.
Càng sớm càng tốt, đội ngũ mua nguyên vật liệu và phát triển sản phẩm cùng xem xét đồng thời các phương án về vật liệu, cấu tạo và sản xuất, thì khả năng phản ứng linh hoạt khi có thay đổi càng cao.
Không ai có thể dự báo được sự gián đoạn tiếp theo.
Mục tiêu thực tế thì đơn giản hơn: duy trì dòng sản phẩm không bị gián đoạn ngay cả khi kế hoạch ban đầu thất bại.
Đối với các thương hiệu mà chúng tôi phục vụ, sự kiện Vùng Vịnh là một bài học cụ thể — hãy coi chi phí vật liệu và rủi ro giao hàng như một con số duy nhất, chứ không phải hai con số riêng biệt.
Khi những áp lực này biến động cùng chiều, vai trò thực sự của một đối tác là đảm bảo sản phẩm luôn sẵn hàng và vẫn giữ được biên lợi nhuận.

 EN