Toe spanninge in die Golf in vroeg 2026 verskerp het, het die meeste van die eerste opskrifte oor olie, skeepsvervoer en die Straat van Hormuz gehandel.
Vir klere-merke, veral in sportklere en buitelugklere, was die storie baie nader as wat dit gelyk het.
’n Groot deel van hoëprestasieklere hang steeds af van petrochemiese gebaseerde materiale. Dit beteken dat ’n skok in energiemarkte uiteindelik in poliester-gare, tegniese weefsels, sintetiese versierings en vragkoste kan verskyn.
Die ketting is nie ingewikkeld nie:
Ru-olie → PX → PTA / MEG → poliester → weefsel → klere
Wat dit moeilik maak, is die tydsberekening.
Oliepryse reageer eerste. Chemiese grondstowwe volg. Gare- en weefselpryse beweeg gewoonlik later. Teen die tyd dat ’n inkopingspan ’n hoër weefselaanbieding sien, mag die druk reeds deur verskeie bostaande vlakke gewerk het.
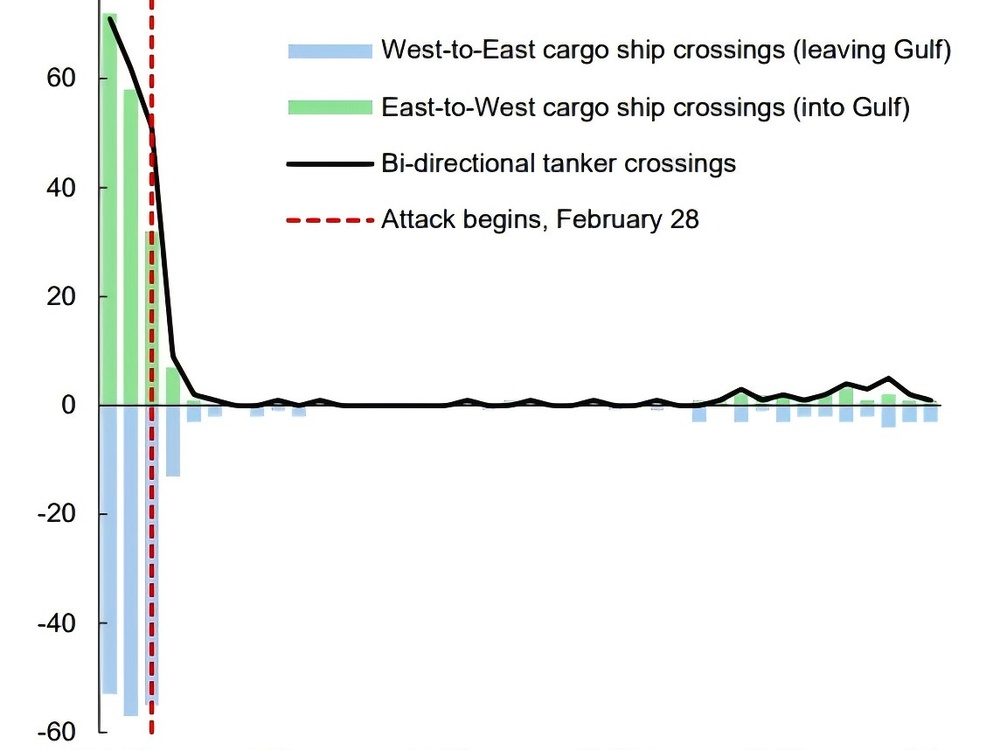
Daaglikse skipverkeer deur die Straat van Hormuz het skerp afgeneem nadat die konflik aan die einde van Februarie 2026 verskerp het. Bron: IMF.
’n Voltooide weefselaanbieding vertel selde die hele storie.
Die werklike vraag is of die druk afwaarts beweeg
Olie- en materiaalpryse beweeg nie in ’n reguit lyn nie.
’n Styging in Brent vertaal nie outomaties na dieselfde styging in poliestermateriaal nie. Voorraad, aanlegbenutting, spinmargin, weefkapasiteit en bestaande koopkontrakte beïnvloed almal hoeveel van die skok deurgestuur word.
So is die nuttige vraag nie bloot:
„Het olie opgegaan?“
Dit is:
„Is die kostedruk werklik deur die materiaalketting besig om te beweeg?“
Dit is ’n meer nuttige sein vir produk- en inkopingspanne.
In ’n wisselvallige mark kan ’n handelsmerk wat PTA-, MEG- en poliestergarepryse monitor, dikwels die druk sien voordat dit die finale materiaaloffer bereik.
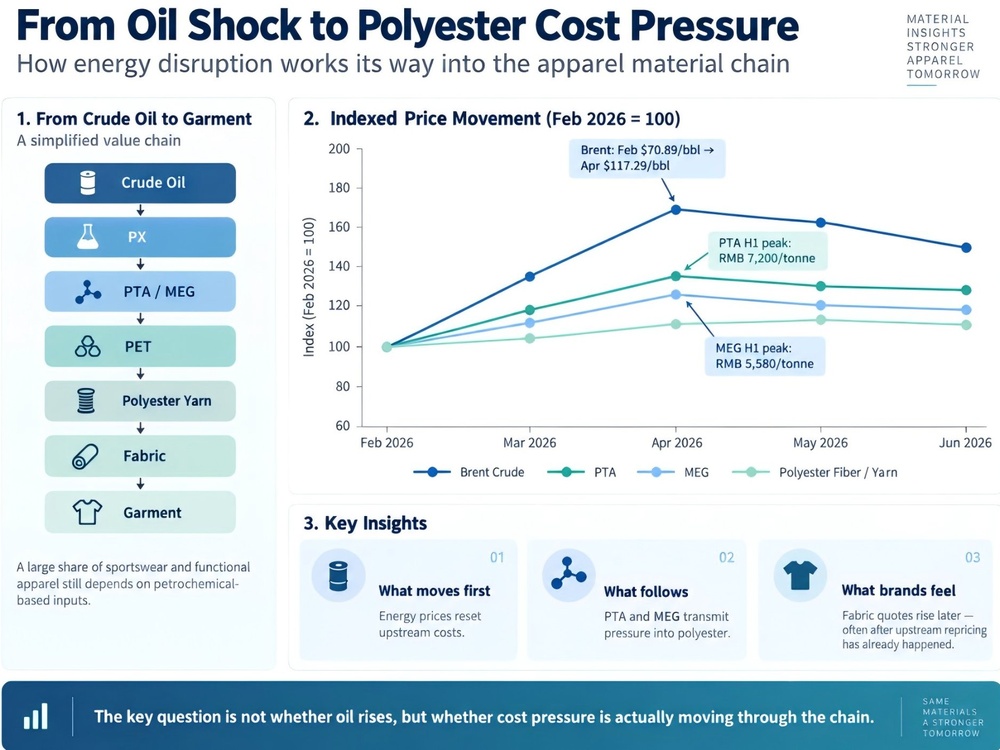
Energiepryse beweeg eerste. PTA-, MEG- en poliesterkoste volg met verskillende tydintervalle en intensiteit, wat ’n vertraagde maar sigbare druk op tegniese materiaalkoste skep.
Vir tegniese klere is dit belangrik.
'n Basiese katoen T-hemp het relatief beperkte direkte blootstelling aan petrochemiese stowwe. 'n Prestasiejekker kan poliëster of nylon buitekant, deklae, naaiband, sintetiese isolasie, elastaan, plastiese beslag en sintetiese garing gebruik.
Hoe meer tegnies die kledingstuk, hoe meer boonste stroom insette is daar om op te let.
Die tweede slag kom van logistiek.
Die Golf-versteuring het ook skeepvaart beïnvloed, maar nie op 'n eenvoudige manier soos “vragtariewe het oral gestyg” nie.
Sommige handelsroetes se vragtariewe het gestyg, ander was meer gemeng. Lugvrag het weer anders gereageer.
Die groter probleem was onsekerheid.
Brandstofkoste het gestyg. Versekering het duurder geword. Roetebetroubaarheid het versleg. Leweringstye het moeiliker geword om te voorspel.
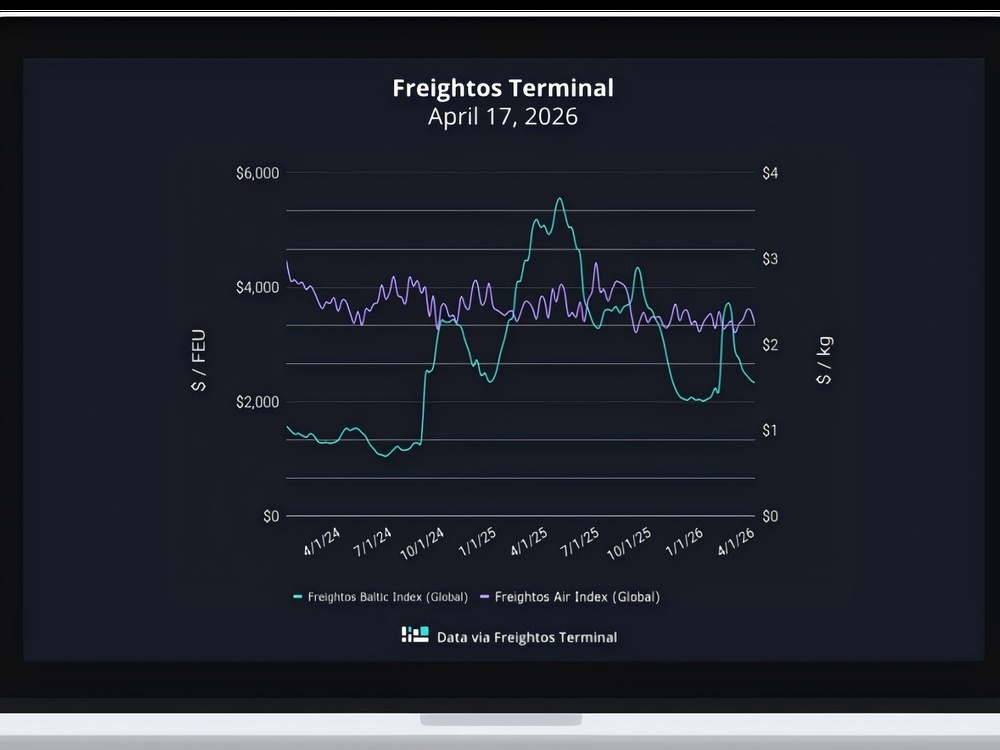
Vragmarkreaksies het per roete verskil, terwyl brandstof-, versekerings- en leweringstye-onsekerheid oor die hele voorsieningsketting toegeneem het.
Vir klere, kan daardie laaste punt meer skadelik wees as die vragtariewe self.
'n Jekker wat drie weke laat arriveer, kan deel van sy verkoopvenster misloop.
Op daardie stadium word ’n logistieke probleem ’n margeprobleem.
Die impak van ’n geopolitieke gebeurtenis bereik kleding dus deur twee roetes gelyktydig.
Een is produk-koste:
Olief → chemiese grondstof → vesel → gare → weefsel → versierings
Die ander is leweringsrisiko:
Brandstof → vrag → versekering → betroubaarheid van roete → leweringsperiode → voorraad
Beide beland in dieselfde klerestuk.
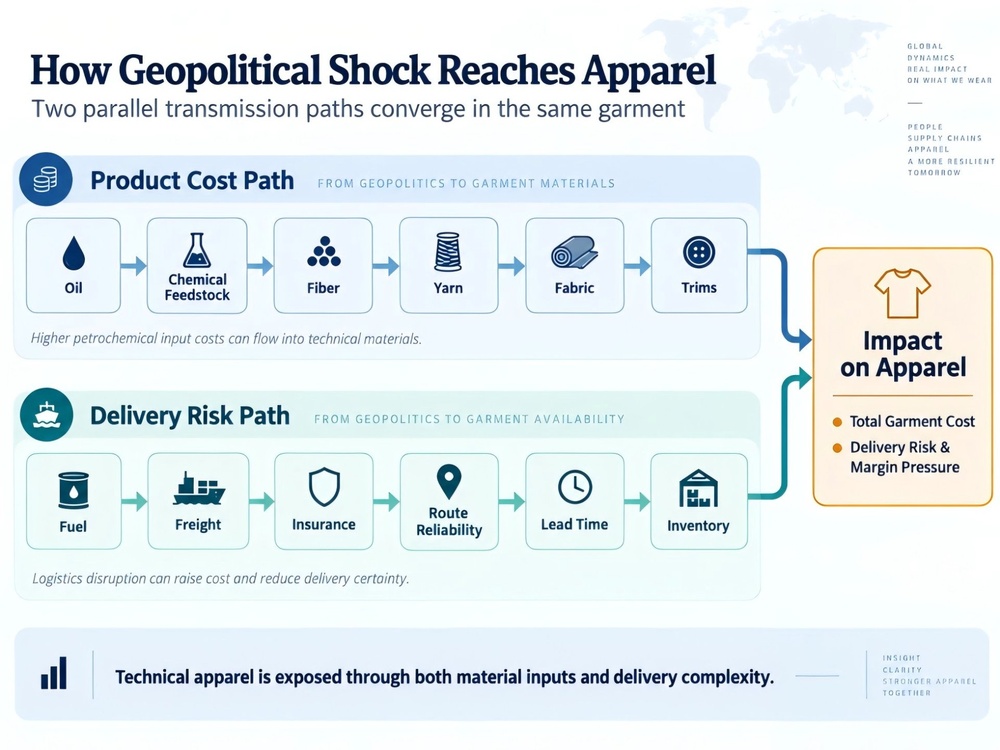
Geopolitieke ontwrigting bereik kleding deur twee parallelle paaie — materiaalkoste en leweringsrisiko — voordat dit saamvloei in klerekoste, beskikbaarheid en marge.
Die antwoord is selde so eenvoudig as om pryse te verhoog
Wanneer koste styg, is die voor die hand liggende reaksie om dit deur te laat.
Dit is selde so eenvoudig om die koste regstreeks aan kleinhandel deur te laat gaan.
Indien verbruikersvraag reeds swak is, het handelsmerke meer opsies nodig as net 'n hoër kleinhandelprys.
Dit kan beteken dat stofspesifikasies weer bekyk moet word, alternatiewe getoets moet word, roustof vroeër bespreek moet word of dat finale kleur- en versamelingbesluite uitgestel moet word.
Dit kan ook beteken dat daar op 'n ander manier na inkopies gekyk moet word.
Vir jare was een van die hoofvrae in klere:
Wie het die laagste FOB-prys?
Daardie vraag is steeds belangrik, maar dit is nie meer genoeg nie.
'n Verskaffer wat effens goedkoper is, mag nie aan die einde van die dag werklik goedkoper wees nie as die hele program van een grondstofbron, een produsieland en een skeepsroete afhang.
Die beter vraag is:
Wat is die werklike koste sodra risiko ingesluit word?
Dit is 'n ander benadering tot inkopies.
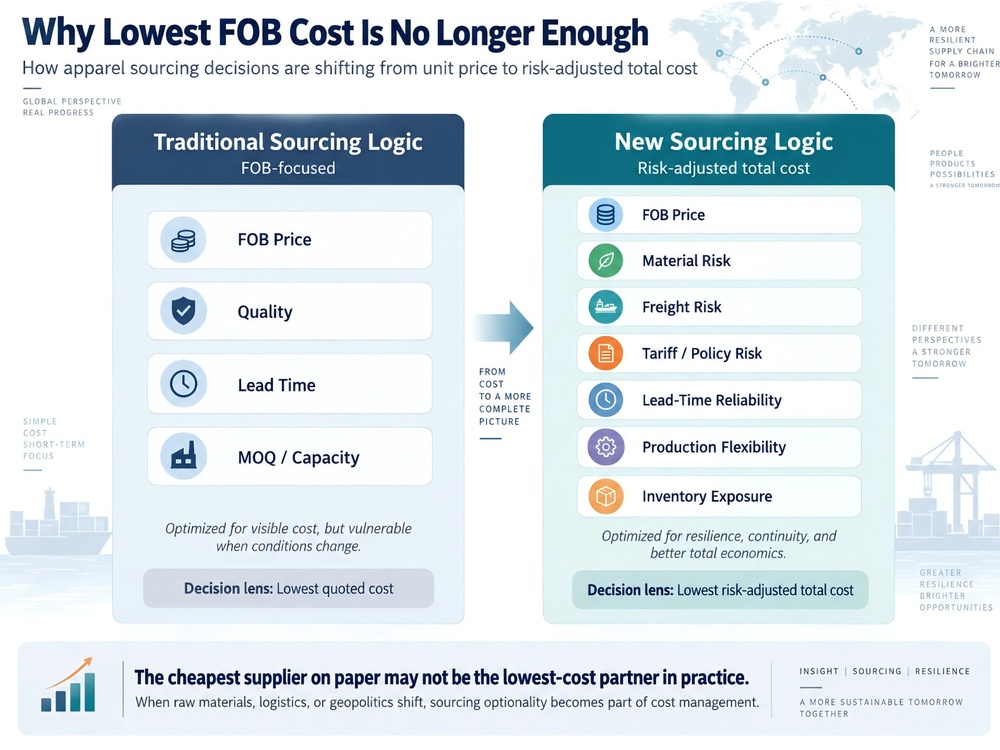
Die verskaffingsbesluit skuif van die laagste aangevraagde FOB-koste na die risiko-aangepaste totale koste, insluitend materiale, vragkoste, beleidseksponering, leweringsbetroubaarheid en produksiebuigbaarheid.
Veerkragtigheid beteken nie om meer voorraad te dra nie.
Daar is ook ’n breër les hier.
Kledingversorgingskettings het jare lank probeer om doeltreffender te word.
Minder voorraad. Minder verskaffers. Langer produksie-omtrekke. Meer gekonsentreerde verskaffing.
Daardie model werk goed wanneer die omstandighede stabiel is.
Die afgelope paar jaar het getoon hoe gou daardie stabiliteit kan verdwyn.
COVID, die Rooisee, tariefveranderings en nou die Golfkonflik het almal dieselfde swakheid blootgelê: ’n versorgingsketting kan baie doeltreffend wees en tog breekbaar wees.
Maar die antwoord is nie bloot om meer eindprodukte te stoor nie.
Mode dra reeds te veel voorraadrisiko.
'n Meer buigsame model is om vroeg te verbind aan die dinge wat moeilik is om te vervang, soos sleutelmateriaal en vervaardigingskapasiteit, terwyl finale produkbesluite lank genoeg oop gehou word.
In eenvoudige terme:
verbind vroeg waar jy moet, beslis laat waar jy kan.
Dit gee handelsmerke meer ruimte om te reageer sonder om onnodige voorraad te bou.
Die EVER GLORY-standpunt
Vir ODM-vennote verander dit die rol van die verskaffer.
By EVER GLORY werk ons saam met internasionale handelsmerke oor verskeie ontwikkelings- en vervaardigingsplekke. Hierdie verspreiding is wat ons in staat stel om alternatiewe op die tafel te hou.
Wanneer 'n materiaal, roete of lyn onderbreek word, is daar gewoonlik 'n tweede een binne bereik.
'n Skerp beweging in materiaalpryse kan dikwels met 'n ander weefselroete afgewyk word.
'n Onbetroubare skeepsvervoerroute het gewoonlik 'n rugsteun-leweringsplan.
En wanneer vraag laat in die seisoen skuif, kan produksie gewoonlik op 'n ander manier herprogrammeer word.
Dit is veral belangrik in sportklere, buitelug- en funksionele klere, waar die keuse van stof, prestasievereistes en klerekonstruksie nou met mekaar verbind is.
Daarom betrek ons verskaffers by produk-ontwikkeling baie voor die eerste groot bestelling.
Hoe vroeër ’n inkoop- en ontwikkelingspan saam na materiale, konstruksie en vervaardigingsopsies kyk, hoe meer ruimte daar is om te reageer wanneer iets verander.
Niemand kan die volgende steuring voorspel nie.
Die praktiese doel is eenvoudiger: hou die produk beweging as die eerste plan misluk.
Vir die handelsmerke wat ons bedien, is die Golf-voorval ’n konkrete les — behandel materiaalkoste en leweringsrisiko as een getal, nie twee nie.
Wanneer daardie drukfaktore saam beweeg, is ’n maatskappy se werklike taak om die klere op voorraad en binne die winswydte te hou.

 EN