Когда в начале 2026 года напряжённость в Персидском заливе усилилась, большинство первых заголовков касались нефти, морских перевозок и Ормузского пролива.
Для брендов одежды, особенно спортивной и туристической, ситуация оказалась гораздо ближе, чем могло показаться.
Значительная доля функциональной одежды по-прежнему зависит от материалов на основе нефтехимии. Это означает, что потрясение на энергетических рынках в конечном счёте может отразиться на ценах полиэстеровой пряжи, технических тканей, синтетических отделок и стоимости фрахта.
Цепочка несложна:
Сырая нефть → ПК → ТФК / ЭГ → полиэстер → ткань → готовое изделие
Сложность заключается во временных рамках.
Цены на нефть реагируют первыми. Химические сырьевые материалы следуют позже. Цены на пряжу и ткани, как правило, меняются ещё позже. К тому времени, когда команда по закупкам получает повышенное предложение на ткань, давление уже могло пройти через несколько вышестоящих звеньев цепочки.
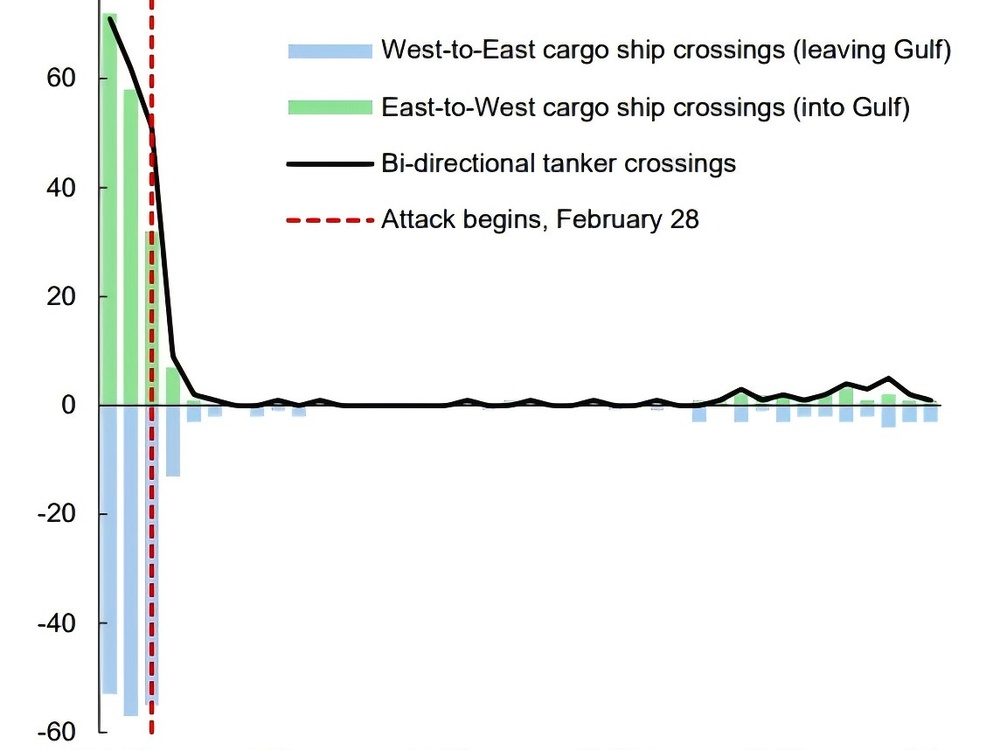
Ежедневный объём судоходства через Ормузский пролив резко сократился после обострения конфликта в конце февраля 2026 года. Источник: МВФ.
Предложение на готовую ткань редко рассказывает всю историю.
Настоящий вопрос заключается в том, распространяется ли давление вниз по цепочке поставок
Цены на нефть и ткани не меняются линейно.
Рост цен на нефть марки Brent не приводит автоматически к такому же росту цен на полиэстеровую ткань. На то, какая часть этого шока передаётся далее, влияют объёмы запасов, загрузка производственных мощностей, маржа переработки в пряжу, возможности ткацкого производства и уже заключённые контракты на закупку.
Поэтому полезный вопрос звучит не просто так:
«Цена на нефть выросла?»
А так:
«Фактически ли давление на издержки распространяется по всей материальной цепочке?»
Этот вопрос представляет собой более полезный сигнал для команд, отвечающих за продукт и закупки.
На волатильном рынке бренд, отслеживающий цены на ПТА, МЭГ и полиэстеровую пряжу, зачастую замечает надвигающееся давление ещё до того, как оно отразится в окончательных ценах на технические ткани.
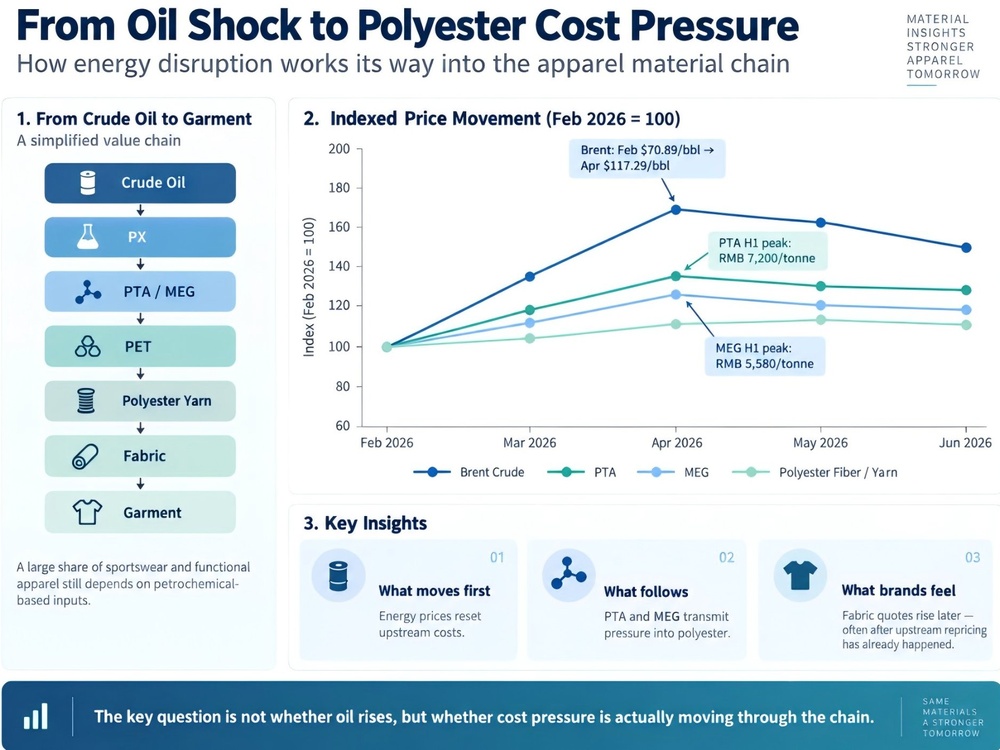
Сначала меняются цены на энергоносители. Затем с разным временным лагом и интенсивностью изменяются цены на ПТА, МЭГ и полиэстер, создавая отсроченное, но заметное давление на себестоимость технических тканей.
Для технической одежды это имеет значение.
Простая хлопковая футболка имеет относительно ограниченное прямое воздействие нефтехимических веществ. В производстве функциональной куртки могут использоваться полиэстер или нейлон для внешней ткани, покрытия, шовная лента, синтетический утеплитель, эластан, пластиковая фурнитура и синтетические нитки.
Чем более техническим является изделие, тем больше компонентов на стадии первичного производства требуют контроля.
Второй удар пришёлся со стороны логистики.
Нарушения в районе Залива также повлияли на морские перевозки, но не в простом виде «ставки на фрахт выросли повсеместно».
По некоторым торговым маршрутам ставки выросли, по другим — изменились неоднозначно. Авиаперевозки отреагировали по-иному.
Более серьёзной проблемой стала неопределённость.
Стоимость топлива выросла. Страхование стало дороже. Надёжность маршрутов ухудшилась. Прогнозирование сроков поставки затруднилось.
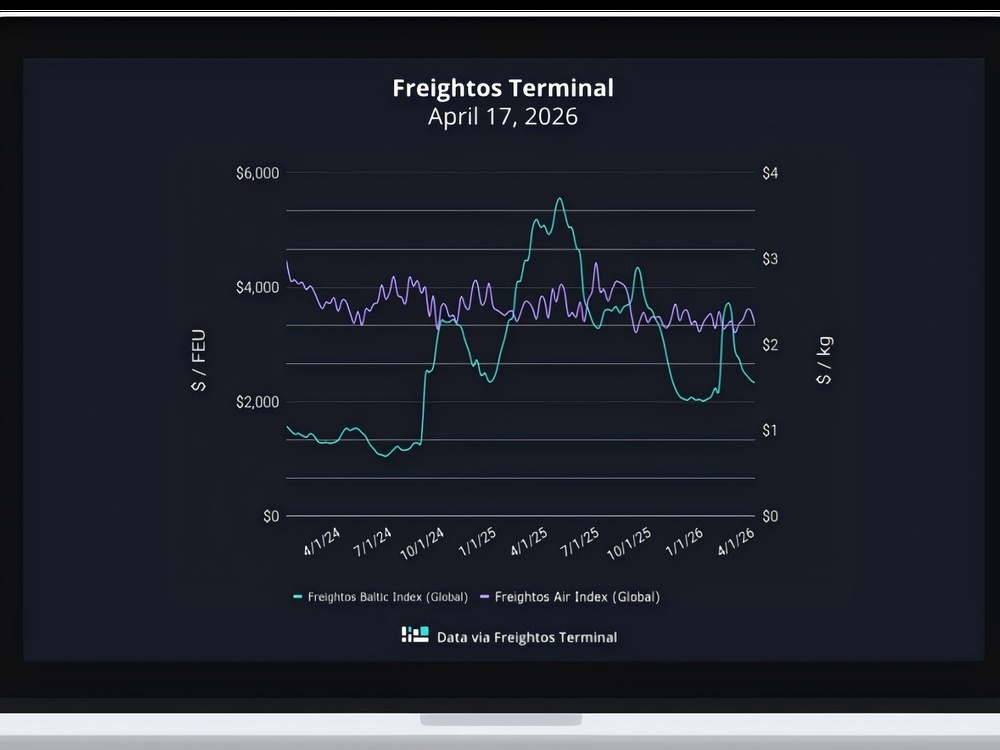
Реакция рынка фрахта различалась в зависимости от маршрута, тогда как рост расходов на топливо, страхование и неопределённость сроков поставки охватил всю цепочку поставок.
Для текстильной продукции последний момент может быть более разрушительным, чем сама ставка на фрахт.
Куртка, прибывшая с опозданием на три недели, может пропустить часть своего торгового окна.
В этот момент логистическая проблема превращается в проблему маржи.
Таким образом, влияние геополитического события достигает сектора одежды одновременно по двум направлениям.
Первое — это стоимость продукции:
Нефть → химическое сырьё → волокно → пряжа → ткань → фурнитура
Второе — это риск доставки:
Топливо → фрахт → страхование → надёжность маршрута → срок поставки → запасы
Оба фактора отражаются в одной и той же готовой одежде.
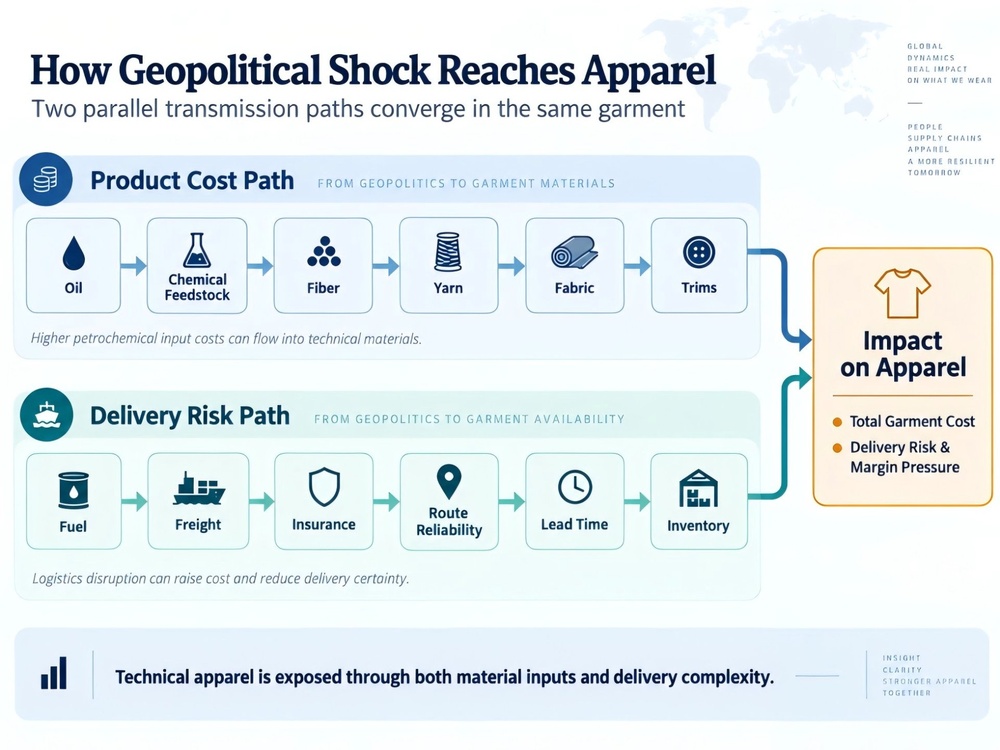
Геополитические нарушения затрагивают сектор одежды по двум параллельным путям — стоимости материалов и риску доставки — и затем конвергируют в стоимости, доступности и марже готового изделия.
Ответ редко бывает столь простым, как повышение цен.
Когда издержки растут, очевидной реакцией кажется их перенос на потребителя.
Передача издержек напрямую розничным продавцам редко бывает столь простой.
Если спрос со стороны потребителей уже ослаб, брендам нужны больше вариантов, чем просто повышение розничных цен.
Это может означать пересмотр технических требований к тканям, тестирование альтернативных материалов, более раннее резервирование неокрашенных тканей или отсрочку окончательных решений по цветовой гамме и ассортименту.
Это также может означать изменение подхода к закупкам.
На протяжении многих лет главным вопросом в индустрии одежды был следующий:
У кого самая низкая цена FOB?
Этот вопрос по-прежнему важен, но его недостаточно.
Поставщик с немного более низкой ценой может оказаться дороже в итоге, если весь проект зависит от одного источника сырья, одной страны производства и одного маршрута доставки.
Лучше задать такой вопрос:
Какова реальная стоимость с учётом рисков?
Это принципиально иной подход к закупкам.
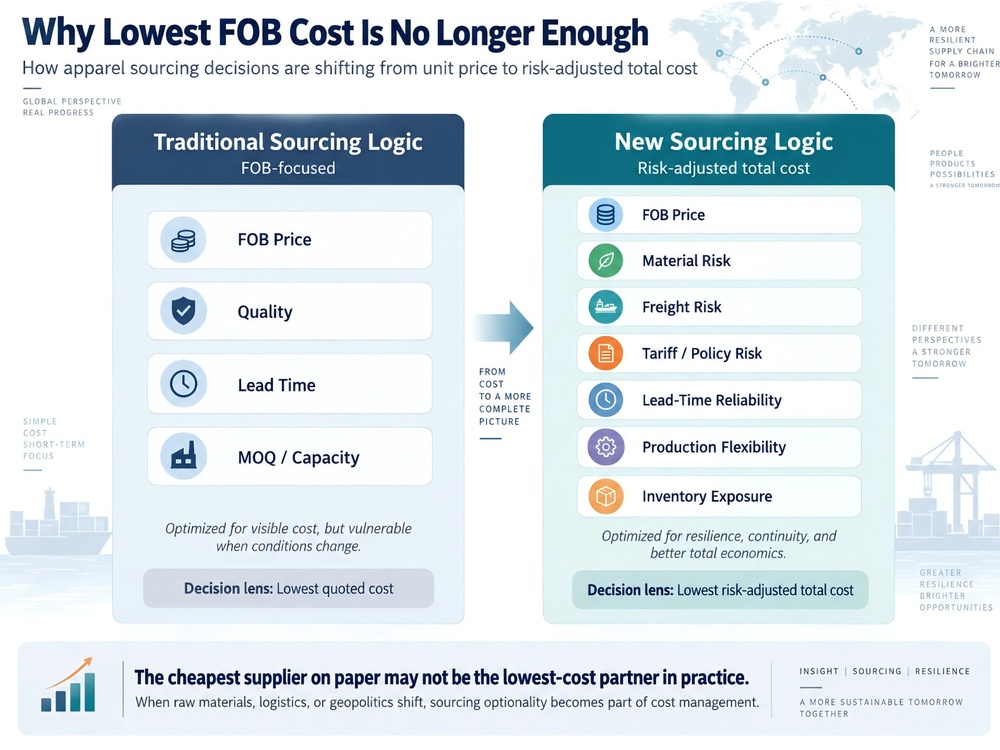
Решение о закупках смещается от минимальной заявленной стоимости FOB к общей стоимости с учетом рисков, включая стоимость материалов, транспортные расходы, риски, связанные с политикой, надежность сроков поставок и гибкость производства.
Устойчивость не означает увеличение запасов.
Здесь также можно извлечь более широкий урок.
Цепочки поставок в индустрии одежды годами стремились повысить свою эффективность.
Меньше запасов. Меньше поставщиков. Более длительные партии. Более концентрированные закупки.
Такая модель хорошо работает в условиях стабильности.
Последние несколько лет показали, насколько быстро эта стабильность может исчезнуть.
Пандемия COVID, ситуация в Красном море, изменения в тарифной политике и теперь конфликт в Заливе выявили одну и ту же слабость: цепочка поставок может быть чрезвычайно эффективной и при этом оставаться хрупкой.
Однако ответ не сводится просто к увеличению запасов готовой продукции.
В индустрии моды и так слишком высок риск избыточных запасов.
Более гибкая модель предполагает более раннее принятие решений по тем элементам, которые сложно заменить, например, ключевым материалам и производственным мощностям, при этом окончательные решения по готовой продукции остаются открытыми как можно дольше.
Простыми словами:
принимайте решения заранее там, где это необходимо, и откладывайте их на более поздний срок там, где это возможно.
Это даёт брендам больше пространства для оперативной реакции без создания избыточных запасов.
Точка зрения EVER GLORY
Для партнёров по ODM это меняет роль поставщика.
В EVER GLORY мы сотрудничаем с международными брендами на нескольких площадках разработки и производства. Такая географическая диверсификация позволяет нам сохранять альтернативные варианты.
Если возникает сбой в поставке материала, логистическом маршруте или на производственной линии, обычно имеется резервный вариант.
Резкое изменение цен на материалы зачастую компенсируется выбором другого типа ткани.
Надёжный морской маршрут обычно имеет резервный план доставки.
А если спрос изменяется в конце сезона, производство, как правило, можно перепланировать иным способом.
Это особенно важно в спортивной одежде, одежде для активного отдыха и функциональной одежде, где выбор ткани, требования к эксплуатационным характеристикам и конструкция изделия тесно связаны между собой.
Поэтому мы привлекаем поставщиков к разработке продукции задолго до первого крупного заказа.
Чем раньше команда по закупкам и разработке сможет совместно проанализировать материалы, конструкцию и варианты производства, тем больше возможностей останется для оперативной реакции при изменении условий.
Никто не может предсказать следующий сбой.
Практическая цель проще: обеспечить непрерывное движение продукта, даже если первый план окажется невыполнимым.
Для брендов, с которыми мы работаем, инцидент в Заливе стал конкретным уроком — следует рассматривать стоимость материалов и риски поставок как единый показатель, а не как два отдельных параметра.
Когда эти факторы меняются одновременно, настоящая задача партнёра — поддерживать наличие изделия на складе и сохранять маржу.

 EN